
2024上海纸浆周年会特稿 | 中国纸浆市场的变化与趋势
中国纸业纸浆决策委员会主任 岳阳林纸股份有限公司董事、总经理 李战
我的报告分为三个部分,中国纸浆市场新变化,市场多空因素分析,总结和建议。
中国纸浆市场的新变化
我们把中国纸浆市场从2023年以来的变化归纳为五个方面。
1.中国商品浆需求引领全球
2023年,中国商品浆需求再次引领全球,全球商品浆对中国的发运比例大幅上升至42%,一改前两年颓势,创历史新高。中国以单一市场拉动全球化学浆增长289万吨,其中中国增加581万吨,欧洲减少251万吨。阔叶浆和针叶浆两种主要品种均大幅增长,总量、阔叶浆进口量和针叶浆进口量均创历史新高。
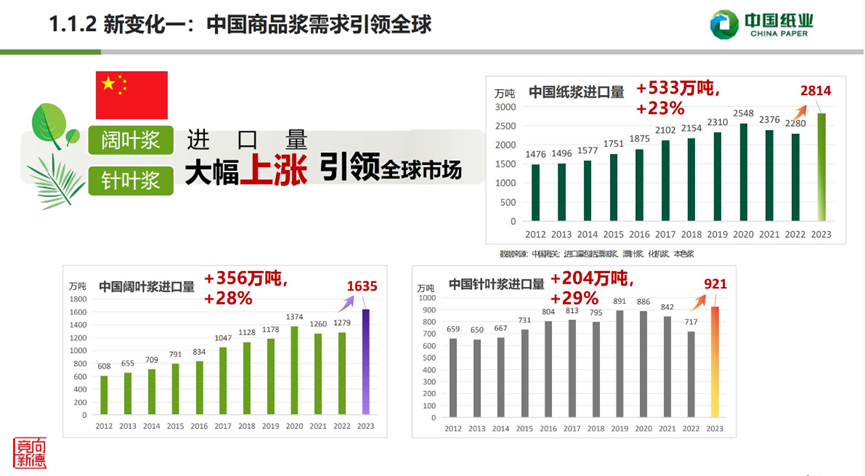
中国单一市场为何能够承接如此大的商品浆增量?主要原因是中国造纸产量增加。
2.中国造纸产量创历史新高,行业重新洗牌
2023年,中国造纸产量创历史新高,首次突破1.4亿吨,达到1.44亿吨。然而,随着产量的增加,行业竞争也进一步加剧,利润率下降至十年新低。
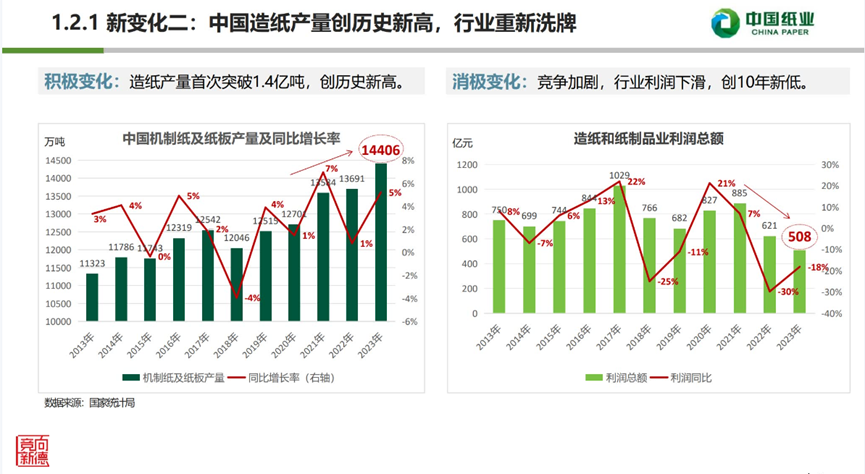
随着产量的增加,我们的竞争越来越激烈。我们觉得有三种现象更加明显,我归纳为三个字。第一个字是“卷”,就是大厂卷小厂,优胜劣汰。纸机规模越来越大,在过去三年乃至未来的两年,全球将投产的规模化的先进纸机中,中国占70%。行业的集中度越来越高,产业的整合也越来越快。
第二个关键字是“挑”,指的是新进入者挑战传统的参与者。细分纸种出现非传统参与者,不同的玩家拥有不同的玩法,就有可能重塑我们的产业生态。全纸种延链补链的趋势非常明显,以前主要集中在白卡纸和文化纸,现在生活用纸和特种纸也开始向上游延链、补链。
第三个关键字是“拓”,指的是内拓和外拓寻找平衡。一方面,国内造纸产量增加,竞争力也进一步增强。另一方面,随着欧美产量的减少,出口成为平衡产能的重要渠道。
2023年,中国白纸的净出口量为785万吨。白纸是耗用商品量最大的纸种,双胶纸、生活用纸和特种纸的净出口量分别同比增长58%、44%和21%。由此可见,中国纸张的净出口量仍然较大,约有500-600万吨的商品浆通过出口的方式带到了国外。
3.国产浆发展速度突飞猛进
随着国内纸浆产量的增加,国内市场竞争日趋激烈,中国纸企也开始寻求降本增效和供应安全保障。这带来了第三个变化,国产浆发展速度突飞猛进。根据我们团队的统计,截至2023年,中国已投产的国产浆产能约为2000万吨,预计到2026年将投产1136万吨。
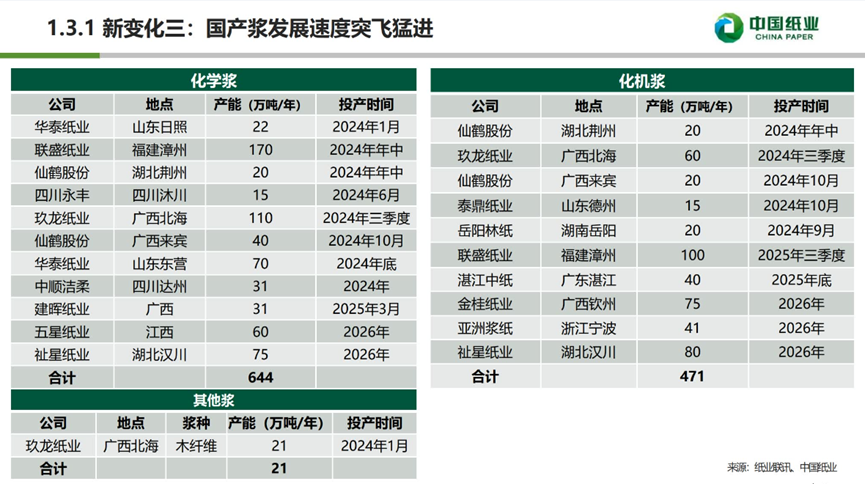
我们对每家浆厂进行了核实,相信在座的很多供应商会担心国产浆增多是否会对进口浆造成挤压。根据以往的经验,我们认为国产浆和进口浆的发展并非此消彼涨、相互矛盾的关系,而是总量增长、相互促进的关系。从2011年至今的发展来看,国产浆和进口浆保持同向增长态势,两者并非存量博弈,而是协同共生。这是第三个变化。
为什么会有这么大的增长?这组数据更有说服力:2023年,中国造纸人均消费量首次突破100公斤/年/人,达到102公斤/年/人。对比发达国家,例如美国人均消费量约211公斤/年/人,欧盟约182公斤/年/人,德国242公斤/年/人,中国仍有较大的差距。这说明中国造纸的产量潜能还很大,对应的国产和进口浆尚有较大的增长空间,所以各位供应商也不需要担忧。
4.木片原料的供应安全和成本控制成为关注焦点
刚才看到那么多的国产浆项目,大家一定不约而同会想到一个话题,那就是木片。2023年我们的整个自产浆按照预估和2022年产量差不多,自产的木浆为2100万吨,但是我们的进口木片从2022年的1845万吨下降到1463万吨,下降了380万绝干吨片,大部分其实都被国产木片替代补充了。
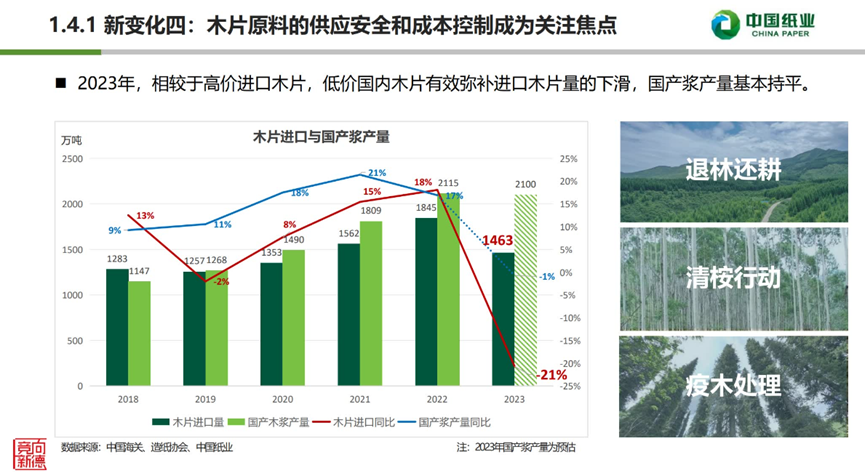
这些木片从哪里来呢?因为我们公司的自产浆全部使用的是国产片,所以我们也对市场进行了一个分析调研。应该说去年是来自于退林还耕政策、广西的清桉行动、疫木的处理,以及国家这些措施的强化,但是这个可持续性值得考量。进口木片主要来自于东南亚、澳洲,产地相对集中。
未来2-3年,我国将有1136万吨新的国产浆投产,需要1900万绝干吨的木片。这些木片从何而来?东南亚原料增量能否满足需求?国内供应弹性是否可持续?因此,木片原料的供应安全和成本控制将成为未来关注的焦点。
5.纸浆期货运行愈发成熟,迎来新的挑战
刚才谈到的都是与实体贸易相关的新变化,我们再来看一个非实体贸易的变化,即纸浆期货。近年来,针叶浆期货和美金外盘的倒挂成为常态,期货套利空间缩小。2023年,全年纸浆的交割量累计为108万吨,同比增长74%,交割积极性显著提升,行情已经回归基本面定价,这些都说明纸浆期货的运行日趋成熟。
展望2024年,我们将面临新品种带来的新挑战。双胶纸、瓦楞纸期货上市已在筹备过程中,成品纸期货品种的上市将为我们从业者提供从采销两端管控市场、平滑产业利润、完善浆纸市场风险控制体系的新工具。这将促使我们的经营理念和模式发生改变,传统产业也将迎来新的玩法。这是我谈到的整个行业发生的新变化。
市场多空因素分析
下面,我们进入第二个部分,也是大家相对更加关注的部分,即市场的多空因素分析。我们将市场利多因素归纳为六条。
利多因素一:全球经济预期向好,中国仍是发展引擎
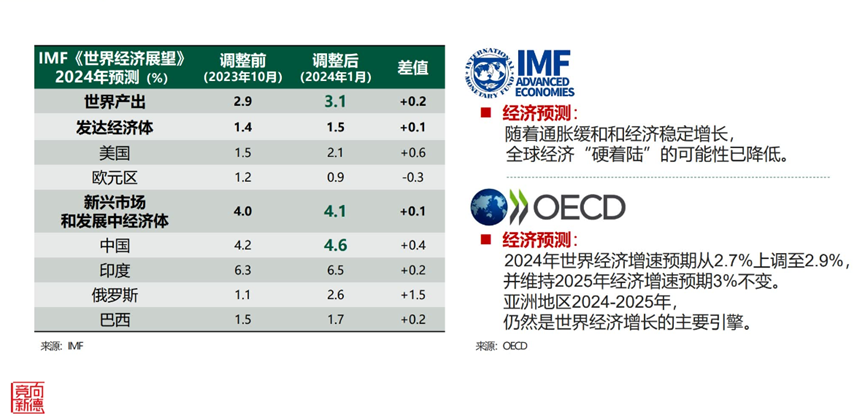
随着通胀逐渐缓和和经济企稳回升,全球经济硬着陆的可能性在降低。国际货币基金组织(IMF)在1月30日发布的最新版《世界经济展望》报告中将2024年全球经济增长预期上调至3.1%,并维持2025年经济增速3%不变。经合组织(OECD)也上调了2024年全球经济增长预期,从2.7%上调至2.9%。亚洲地区2024-2025年预计仍将是世界经济增长的主要引擎。
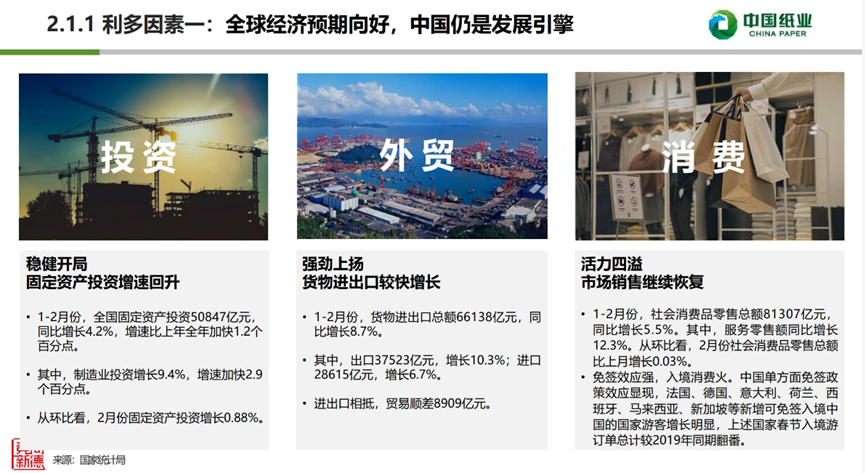
我们再来看看中国经济的表现。在3月18日国家统计局发布官方数据之前,我们对中国经济的判断主要依靠一些先导数据。根据官方数据,驱动经济发展的三架马车——投资、消费、进出口均呈现良好态势。
投资方面,1-2月份全国固定资产投资同比增长4.2%,其中制造业增长9.4%,显示出稳健开局的势头。
进出口方面,货物进出口快速增长,出口37523亿,增长10.3%,实现强势上扬。贸易顺差达到8909亿元,表明外贸发展活力强劲。
消费方面,1-2月份社会消费品零售总额81307亿,同比增长5.5%,显示出消费活力正在逐步恢复。
此外,中国单方面免签法国、德国、意大利、荷兰、西班牙、马来西亚、新加坡等国,有效带动了入境游的增长。这些国家在春节入境游的订单统计较2019年实现了翻番,表明免签政策对促进旅游业发展具有积极作用。
总体而言,中国经济在2023年实现了“开门红”,为全年经济发展奠定了良好基础。
我们的经济能否持续?刚刚结束的全国两会给出了肯定的答案。政府工作报告提振了各方信心和预期,明确了2023年经济社会发展的主要目标任务。其中,GDP增长目标定为5%,高于过去四年的平均增长率4.67%。
国家从多个方面出台了一系列政策措施。财政方面,预计一般公共预算支出比上年增加1.1万亿元,政府投资和地方专项债比上年增加1000亿元,发挥投资对稳增长关键作用。此外,还将发行1万亿元超长期特别国债,这是新中国成立以来第四次发行,将连续几年发行。
在消费方面,我们将推动大规模的设备更新和消费品的以旧换新行动,这将极大地刺激制造业和居民的消费潜力。开放方面,我们将全面取消制造业领域外资的准入限制,放宽电信、医疗等服务业的市场准入,提升外籍人员来华工作、学习、旅游的便利度。由此可见,中国经济依然是世界经济发展的主要引擎。这也是上海纸浆周越办越好的原因,也是全球浆纸行业领袖本周齐聚上海的主要原因。
利多因素二:纸浆供需呈现紧平衡状态
我们对需求进行了分析。我们结合了 PPPC、卓创、Europeport 等机构的数据,以及我们团队多年积累的数据,并结合对市场情况的了解,进行了模拟推演。结果显示,未来两三个月,国内外需求都将呈现增长态势。而且,全球主要浆厂即将进入集中检修减产季,短期内纸浆供需将呈现紧平衡状态。
利多因素三:产业链库存相对健康
第三个利多因素是库存。从库存情况来看,国内港口库存目前处于近年的平均水平,欧洲港口库存处于较低的水平,浆厂库存也处于低位水平。近期,南美有两家浆厂宣布库存降至历史最低水平。
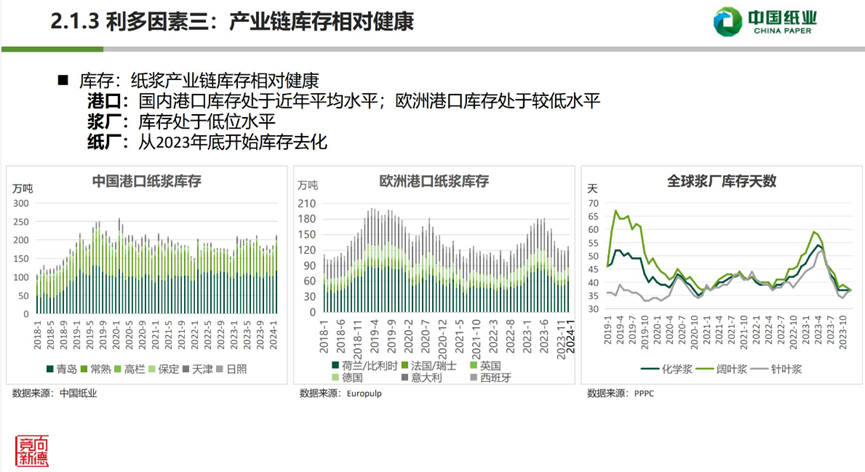
这一方面是由于去年年底以来纸厂积极去库存,另一方面也是由于近期市场需求回暖,买货积极性提高。目前,浆厂库存处于正常或略微偏低的水平,整体来看产业链库存相对健康。
利多因素四:突发事件影响对供应和物流的扰动增加
第四个利多因素是突发事件对供应链和物流的扰动在增加。这些事件可能会打破供应平衡,延长运输时间,并导致航运价格上升。特别是木片供应问题,由于俄乌冲突,北欧的木片供应问题变得越来越明显。
利多因素五:浆厂生产成本重心继续上移,利润大幅下滑
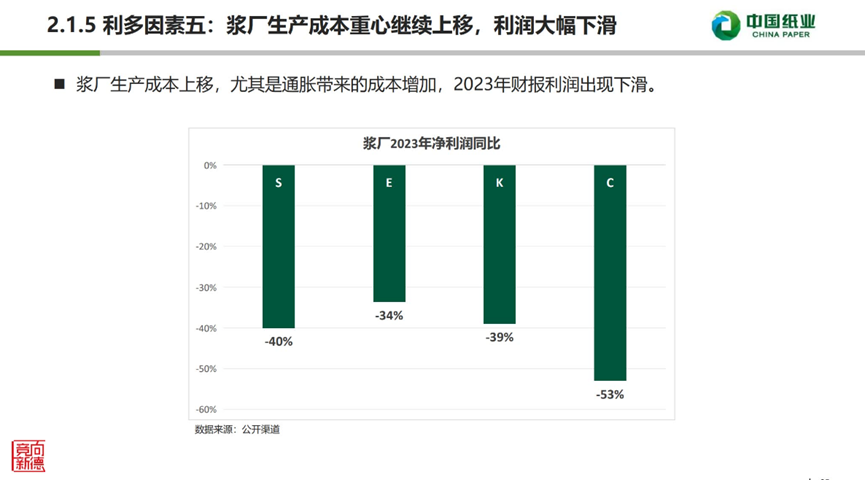
第五个利多因素是浆厂成本重心上移、利润大幅下滑。我们摘取了南美四家浆厂去年的财报数据进行分析,结果显示,这四家浆厂的利润均出现不同程度的下滑。成本上升是导致利润下滑的主要原因。
利多因素六:区域间价差或导致供应转移
第六个利多因素是区域间价差导致的供应转移。正如Tom Wright先生刚才所提到的,中国和欧洲之间的价差叠加欧洲需求的恢复,导致全球纸浆供应开始向欧洲转移。这可能会导致中国市场供应减少。
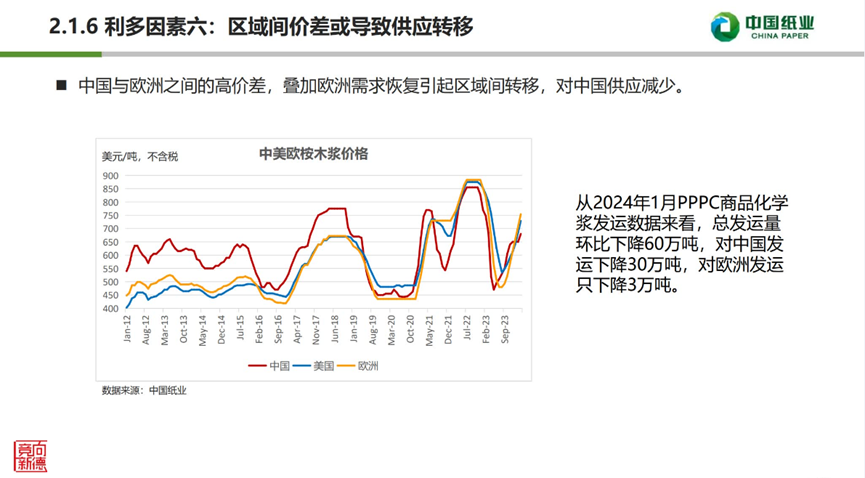
根据PPPC发布的一月份数据,全球纸浆总发运量环比下降60万吨,其中对中国发运量下降30万吨,对欧洲发运量仅下降3万吨。这表明,区域间价差导致供应转移的趋势已经开始显现。
利空因素一:经济恢复仍需时间
利空因素方面,首先需要考虑经济恢复仍需时间。
从全球制造业PMI指数来看,2月份全球制造业PMI为49.1%,虽然连续两个月保持在49%以上,高于去年四季度的47.9%,但仍低于50的荣枯线。这表明,全球经济仍在恢复过程中,但仍需时间。
分地区来看,中国制造业PMI为50.2%,保持在荣枯线以上,显示中国经济总体平稳恢复。欧美制造业PMI均有所回升,但仍低于50。这表明,欧美经济企稳回暖,但仍需进一步观察。
从消费端来看,中国2月份CPI同比上涨0.4%,有所回升,但仍处于低位。这表明,中国消费需求仍需进一步释放。
利空因素二:供应端新项目集中投放
第二个利空因素是新投产产能的集中释放。根据我们的统计,2022年投产的浆板产能将在今年逐步爬坡、兑现。目前,MAPA的达产率已达100%,UPM乌拉圭项目达产率超过80%。今年最值得关注的是书赞桉诺255万吨Cerrado项目和联盛170万吨项目。
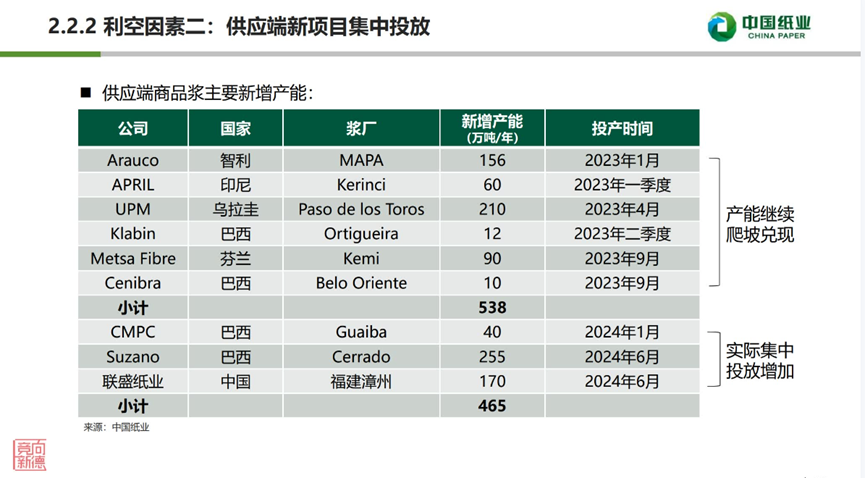
需要说明的是,为什么我们没有把玖龙和华泰等其他项目列进去?玖龙和华泰等其他项目主要用于配套自用,因此未将其纳入统计范围。书赞桉诺新项目是全商品浆,联盛项目则是大概一半产能自用,一半产能外销。
新投产产能的集中释放可能会在短期内打破供需平衡,导致市场供需矛盾加剧,这值得重点关注。
利空因素三:中国纸厂利润大幅下降,尚处于恢复期
第三个利空因素是中国纸厂利润大幅下降,尚处于恢复期。根据我们对中国造纸上市公司年报的统计,2022年中国造纸行业利润大幅下降,中国纸厂利润仍处于恢复期。
根据中国轻工业联合会发布的统计公报,2022年中国规模以上造纸企业共有7688家,实现营业收入1.4万亿元,排名轻工业行业第6位;利润总额排名第7位;营业利润率为3.7%,低于轻工行业平均利润率6.3个百分点,在20个轻工子行业中排名倒数第二。这表明,中国造纸行业盈利能力较弱,难以支撑浆价过快过大的反弹。
利空因素四:国产浆抑制进口浆过快上行
第四个利空因素是国产浆对进口浆价格的抑制。如果进口浆、商品浆价格过快过猛上行,将会导致以下几个变化:
国产浆新项目会加速推进。高浆价将刺激国内浆企加快投资步伐,新建产能投放后将增加市场供应,对进口浆价格形成压制。
自产浆全力生产。国产浆生产企业会充分利用其产能,确保生产线的满负荷运行。最大化地利用资源,迅速响应市场,提供足够的产品。
替代品需求激增。成本及供应链考量推动市场寻求替代方案,如加大废纸浆、非木浆等替代原料的使用,从而平衡市场上的供需关系。
以上变化表明,进口浆价格的过快上涨会触发市场内部的调节机制,最终导致价格回落。因此,进口浆供应商需要谨慎把握价格上涨的节奏,避免过度刺激市场的供需矛盾。
不确定因素:风险与危机
我们分析完利多和利空因素后,再来谈谈两个不确定性因素。2024年是全球超级大选年,也是历史上规模最大的选举年。涉及70多个国家和地区,覆盖60%以上的全球经济产出和50%以上的全球人口。全球选举年将对国际局势和经济政策的延续性产生重大影响,并对各行各业带来影响。因此,我们浆纸行业不可能独善其身,也需要密切关注。
第二个不确定性因素,那就是黑天鹅和灰犀牛事件的挑战,巴以冲突持续升级,值得关注。3月14日,胡塞武装组织负责人宣布,该组织将袭击从红海扩大到亚丁湾、阿拉伯海和印度洋海域,并限制与以色列相关联的船只通过印度洋绕行非洲。如果该组织付诸行动,将对全球航运业造成巨大压力,并对全球贸易造成重大影响。
后疫情时代,欧美罢工潮此起彼伏,成为一种新常态。这表明黑天鹅与灰犀牛事件充满着难以预测的不确定性,直接冲击着社会的稳定和安宁,并对全球经济造成深远影响。在原本就复杂多变的国际形势下,这些事件使得全球经济发展的脉搏更加充满挑战,风险和危机暗藏其中。我们必须保持高度警惕,制定灵活的应对策略,以有效应对各种潜在的风险和危机。
小结
最后做一个总结,第一点,近期商品浆市场积极因素较多,但也存在新产能投放和需求季节性变化带来的潜在风险。
第二点,全球浆纸产业格局正在加速重塑,中国造纸产量和出口量持续增长,其作为世界造纸中心的地位日益显现。
第三点,中国造纸木浆的产量和消费量会持续增加,但木片原料的供应安全和成本控制问题,是行业共同面临的挑战。
第四点,随着产业集中度和浆纸一体化程度的提高,中国造纸行业强者愈强,致力于创新变革和精益管理的企业将获得更大的发展机遇。
第五点,浆纸价格下游利润不均衡,会对产业链的健康发展造成不利影响。中国纸业作为唯一一家以林浆纸为主业的中央企业,我们愿与业界各方朋友一起共同努力,打造一个平衡、稳定、可持续的发展环境,为全球浆纸的健康发展尽一份绵薄之力。