
【资料分享】谭迪伦:从中国造纸业现状看日本造纸业的演变
今天非常荣幸在第17届中国纸业发展论坛和各位分享这个题目。
纸业商会张秘书长希望我可以和大家分享中国和日本造纸行业发展环境差异,同时因为我今年4月刚刚结束在王子东南亚和印度5年的任期,所以张秘书长希望我从实际出发,也谈谈对东南亚市场现状一些实实际际的看法。接下来我希望用20分钟的时间尽量和大家分享这些内容。
▲谭迪伦 王子控股株式会社专务集团经营委员 中国总代表
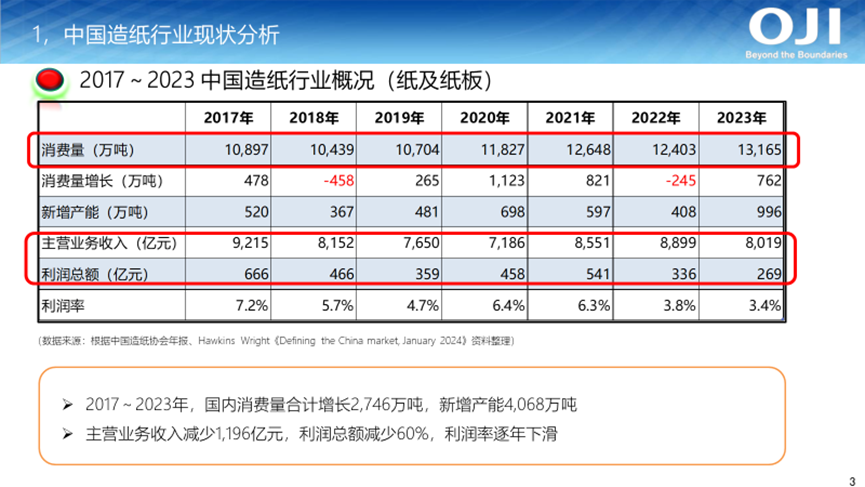
首先,我们看这张图表。从这张图表可以看出,中国造纸行业市场自2017年以来一直保持增长态势,与欧美、日本等国家相比,呈现出独特的活力。过去七年,中国新增产能高达4000多万吨,几乎相当于东南亚市场需求的3倍。然而,令人遗憾的是,尽管产能不断扩张,我们的主营业务收入却减少了近1200亿元,利润总额缩水了60%,利润率更是逐年下滑。也就是说,我们生产的纸张越来越多,但收益却越来越少,这种“增产不增收”的现象值得我们深思。
与欧美和日本高度集中的造纸行业市场相比,中国造纸企业的市场份额更为分散。数据显示,美国、欧洲和日本的前5大纸企占据了70%的市场份额,而中国前12大纸企的产量仅占总产量的60%。
在下游瓦楞纸包装产业,欧美日的前6大企业占据了超过60%的市场份额。相比之下,中国前20大集团的市场占有率仅为15%。此外,我们还面临着产品同质化严重的挑战,各企业为了争夺有限的市场份额,不得不进行激烈的价格竞争。
过去五年,中国的瓦楞纸板和箱板纸工厂开工率一直处于较低水平,市场平均价格低迷。2023年,我国瓦楞纸和箱板纸的总产能已超过8000万吨,但国内消费却不足6000万吨。相应地,2023年瓦楞纸价格下跌了18.74%,箱板纸价格也下跌了16.47%。这种价格下滑的趋势在过去五年一直持续。
中国人口正在快速老龄化。张茵理事长提到了地缘政治对经济的影响,财政部原朱副部长也指出,随着GDP增速放缓,物流量的规模也在缩小,这意味着我们的生产活动正在减少。社科院倪博士则强调了美国总统选举结果对全球贸易格局可能产生的深远影响。
虽然大家可能注意到最近有不少企业宣布扩大产能,但实际上我们的出口有很大一部分又回到了中国,并且这种趋势还在持续。未来出口形势非常不明朗。与此同时,产能过剩的问题日益严重,恶性竞争和利润下降的局面可能还会持续。
这些数据来源于东南亚浆纸工业联盟,在东南亚工作的5年期间,我也经常与各国造纸企业进行交流。由于地缘政治的复杂化,中国产业的升级转型以及废纸进口禁令的实施,越来越多的中国企业以及全球其他国家的企业开始将生产基地转移到东南亚。在造纸领域,东南亚市场最大的投资来自于中国。
东南亚市场对包装纸的需求在2023年增长到了1600万吨,但产能已经超过了2000万吨。包括中国企业在内的许多工厂都无法满负荷生产。根据RISI的预测,明年东南亚的产能还将进一步增加到2500万吨。产能过剩导致东南亚的生产成本将高于中国,且出口面临诸多挑战。除了地缘政治因素,欧美市场对纸品可持续性的要求也越来越高,如ESG,FSC,EUDR等。因此,东南亚产出的纸品最终很大一部分需要在中国市场消化,这又对中国本土企业的价格和利润带来挑战。
从下面这张图可以看出,2019年到2023年,东南亚各国(包括越南、印尼、泰国、马来西亚等)对中国的出口,在出现亏损的情况下,普遍采取了停产、停产保价或低价卖到中国市场等应对措施。其中,越南和马来西亚市场的情况尤为突出。
根据2022年RISI的统计数据,中国企业计划在东南亚新增400万吨废纸浆产能和730万吨箱板纸产能。截至2022年2月,中国企业在东南亚的废纸浆产能已经达到258万吨,箱板纸产能达到345万吨。
两年过去了,东南亚的废纸浆产能基本达到了当初的规划目标。然而,实际的开工率却非常低。而箱板纸的产能则远远没有达到当初的计划。这说明当初的产能扩张计划可能过于乐观。不仅是中国投资的企业,印尼和泰国的企业也无限期延迟新建工厂的计划。这是大家的共识,过去5-6年东南亚纸业市场的产能扩大了3倍,但是利润却不到5年前的1/3。
我想和大家分享一下日本造纸业的演变。日本造纸业曾经也面临着和中国造纸行业如今相似的困境,美日两国间的贸易摩擦,产品同质化、产能过剩、恶性竞争和利润下降等问题。为了应对这些挑战,日本造纸行业在过去30年里经历了一系列的变革。接下来,我将详细介绍这些变化。
王子公司从1873年成立以来,一直快速增长,到1949年时已经占据了日本造纸市场近90%的份额。然而,第二次世界大战结束后,为了防止出现经济垄断,实施了“经济能力过度集中排除法”。根据这一法案,规模过大的企业必须进行拆分。像王子、三菱、住友、三井等大型企业都受到了影响。因此,王子公司被拆分成了三家独立的公司。
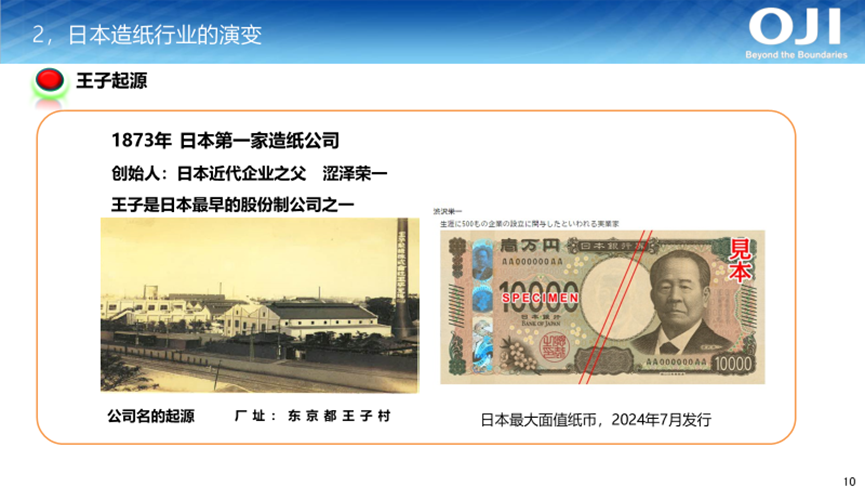
这张照片是曾经的东京王子村王子公司的旧照。之所以后来这家公司更名为“王子”,就是因为它的起源可以追溯到这个名为“王子村”的地方。公司的创始人涩泽荣一是一位非常成功的企业家,除了创立王子公司外,他还创办了一系列其他成功的企业,因此被誉为“日本近代企业之父”。为了纪念涩泽荣一的杰出贡献,日本央行从今年7月开始,将日本面额最大的1万日元纸币上的人物头像更换为涩泽荣一。
30多年来,与如今的中国市场相似,日本的造纸行业也曾面临产能过剩、价格低迷和利润下降等严峻挑战。从1990年至今,为了应对这些问题,日本的造纸行业进行了长达30多年的整合重组。
以王子为例,它通过并购东洋、神崎、本州、高崎三兴、中央、北阳等多家规模较大或中等规模的同行企业,不断壮大自身。日本制纸、联合、大王等其他主要市场参与者也采取了类似的并购策略,对日本市场上的其他企业进行了整合。
如今我们会发现日本市场的主要玩家其实就是这四家公司。虽然还有一些像特种东海制纸、北越和三菱制纸这样的中大型企业,但这些公司往往与前四名中的某家或几家形成了紧密的合作关系,比如资本上的合作或其他战略合作等。例如,王子就持有特种东海的股份,同时也是三菱制纸的最大股东。
当市场形成这样的格局时,就为建立一个健康有序的市场环境奠定了基础。行业协会能够更有效地引导行业发展,制定行业规范,规范企业行为。在这种情况下,企业可以获得稳定的利润,国家可以增加税收,环境也能得到更好的保护,员工也能享有稳定的工作和较高的收入。这种良性循环不仅适用于造纸行业,也适用于其他行业。
今年4月回国后,我有幸听取了很多中日两国专家对中日经济过去30年的演变进行了宏观对比分析。专家们普遍认为,尽管所处的时间段不同,但中日两国经济的发展轨迹存在诸多相似之处。作为一名在日本、北美、中国、东南亚和印度等多个市场有着30多年工作经验的人,我对此深有同感。实际上,今天的中国许多行业的发展状况与30年前的日本非常相似。
自2000年以来,随着日本市场对纸及纸板需求的持续下降,日本的整体产能也一直在减少。因此,在日本本土几乎没有新建任何产能,这一情况已经持续了24年。右边的表格详细总结了主要的日本造纸企业是如何调整自身产能,以适应日本市场需求变化的。
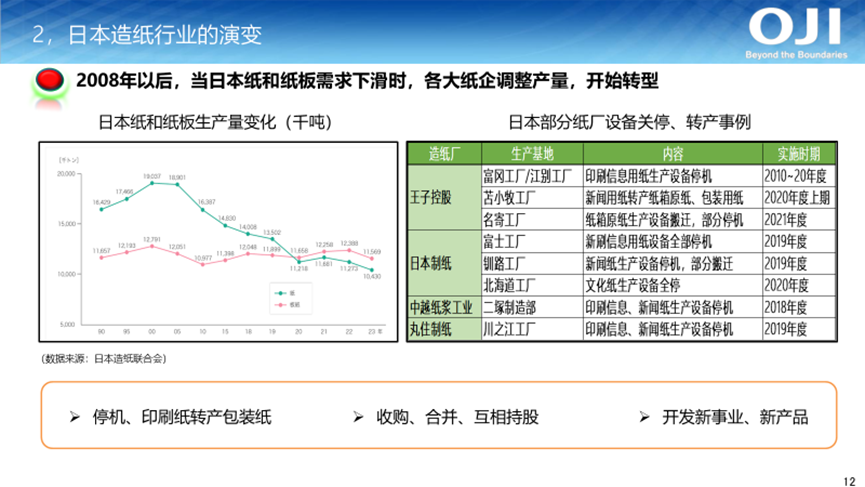
比如王子和日本制纸等企业,为了适应日本市场对纸制品需求减少的趋势,采取了关闭、停产或转产等措施。同时,他们也通过企业之间的合并收购来调整产能。虽然需求减少、产能下降,但并不意味着企业的销售额和利润一定会随之减少。这些企业通过收购、合并、交叉持股等方式,以及积极开发新业务和新产品,实现了企业的持续增长和盈利。
大家可以看一下这张表格,它总结了王子(OJI)集团自2000年以来在日本和全球的业务扩张情况。从表格左边的新建工厂一栏来看,过去20多年里,王子(OJI)集团在全球范围内新建的大型工厂主要集中在两个地方:一是中国的江苏王子,二是越南的Tex工厂。此外,我们在巴西的Cenibra工厂也进行了增资扩产。除了这几个新建项目,王子(OJI)集团的全球扩张主要通过并购和收购的方式来实现。
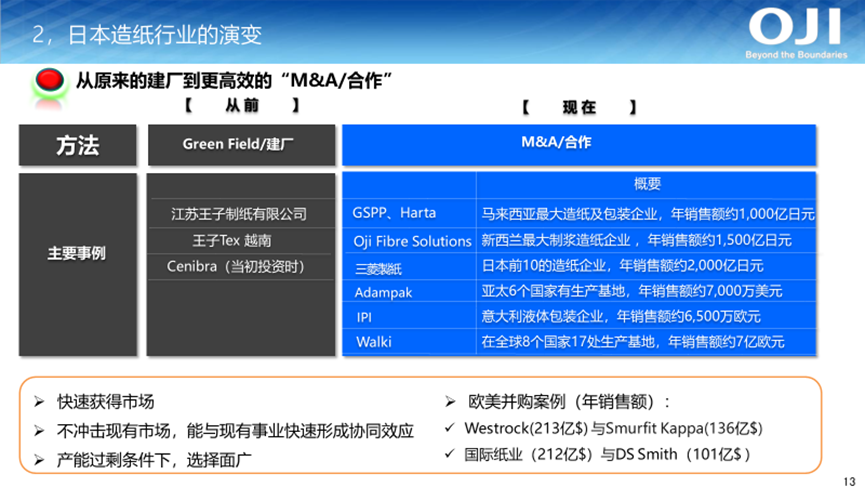
在全球产能过剩的背景下,为了实现持续增长,很多企业,包括我们,都将目光转向了并购。并购的好处显而易见:可以迅速扩大市场份额,不会对现有市场造成冲击,并且能与现有业务快速形成协同效应。不仅是日本的企业,欧美企业也普遍采取这样的策略。比如,像Smurfit、国际纸业这样的行业巨头,以及世界排名前十的纸业公司,它们虽然分布在不同的国家,拥有遍布全球的工厂,但仍然积极参与并购。这些实力雄厚的企业之所以选择合并,主要是因为他们希望通过这种方式,最大限度地提升股东的利益和利润。
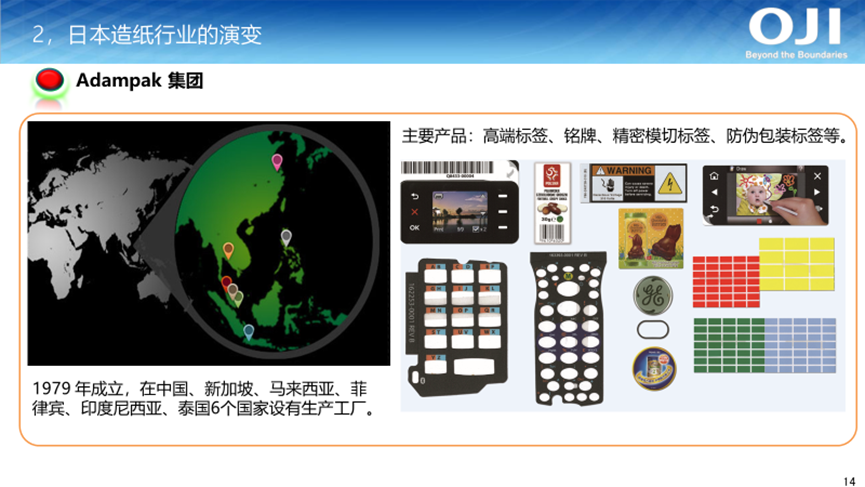
我想简单介绍一下王子最近两年的并购案例。两年前,王子收购了总部位于新加坡的Adampak公司。Adampak是东南亚最大的标签企业,年销售额达到7000万美元,在东南亚五个国家和中国设有工厂。王子之所以收购Adampak,是为了寻求协同效应,进军纸张的下游产业——标签生产。虽然我们可以新建一个标签工厂,但并购能够带来更快的投资回报、成熟的市场以及经验丰富的管理团队。更重要的是,Adampak的标签产品主要用于工业领域,尤其是半导体行业,这有助于我们更好地销售标签原纸。
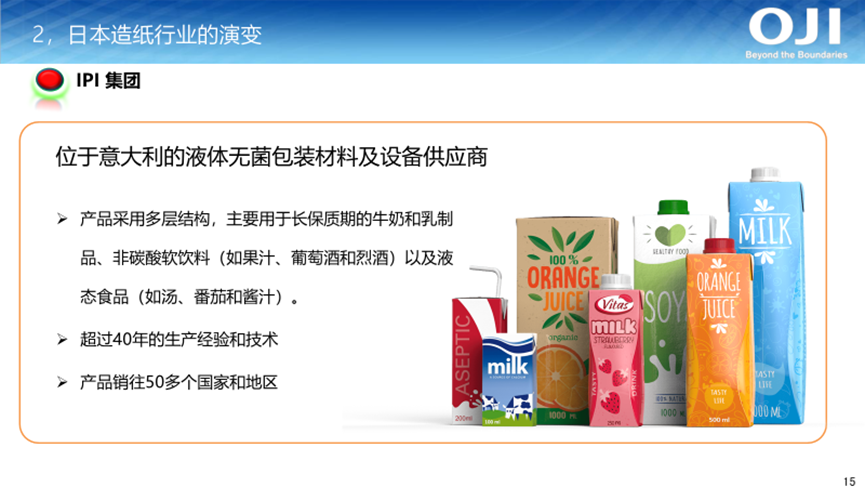
除了Adampak,王子两年前还收购了总部位于意大利的IPI集团。IPI主要生产用于液体无菌包装的材料和设备,年销售额约为6500万欧元。大家应该对这种包装材料并不陌生,我们日常生活中经常能看到。收购IPI同样是为了促进王子原纸的销售。
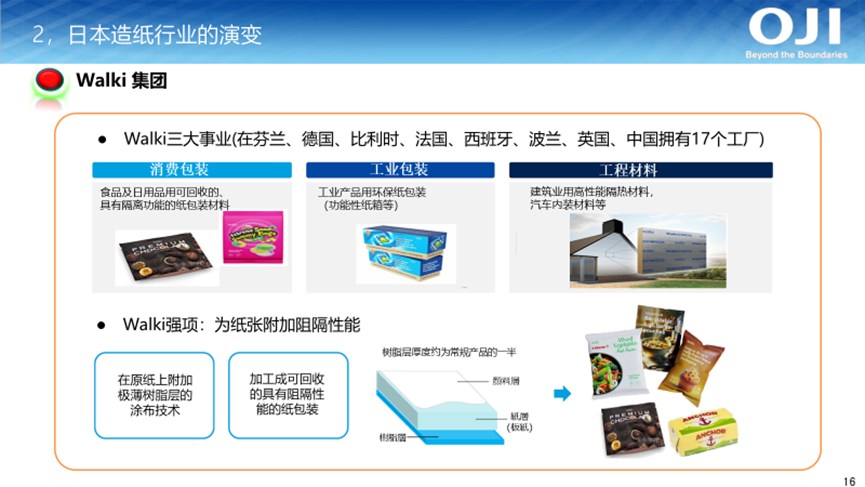
今年4月份,王子收购了总部位于芬兰的Walki集团。Walki集团是一家规模较大的企业,年销售额达到了7亿欧元。该公司拥有三个主要的事业部,分别是消费包装、工业包装和工程材料。Walki集团在芬兰、德国、比利时、法国、西班牙、波兰、英国和中国等多个国家设有17家工厂。
除了通过并购收购来拓展业务,王子(OJI)集团的成长战略中,研发创新也是非常重要的一环。我们利用成熟的造纸技术,不断进行创新,开发出新的产品,然后再通过市场验证。事实上,在座的各位都拥有丰富的造纸技术,如果我们能充分利用这些技术,说不定还能开发出让我们自己都感到惊讶的新产品。
这符合全球的发展趋势。王子(OJI)集团在持续增长战略中,一直致力于森林产业的开发和投资,这一传统已经延续了100年。如今,王子拥有大片自有森林,不仅为造纸提供木片原料,更重要的是,这有助于建立低碳、可持续的生态环境。仅在日本,王子就拥有相当于日本国土面积1%的森林。这些森林在净化空气和水资源方面发挥着重要作用,因此每年能为公司带来5500亿日元的经济价值,并受到资本市场的认可。放眼全球,王子拥有近64万公顷的生产林和环保林,为全球提供了13000个就业岗位。
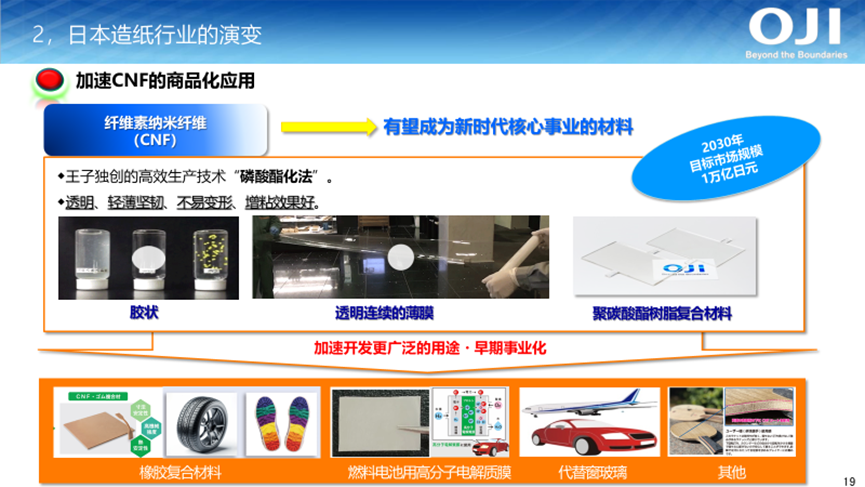
王子正在积极开发一种有望成为未来核心业务的新材料——纤维素纳米纤维。这种材料的应用前景非常广阔,我们预计到2030年,其全球市场规模将达到1万亿日元。按照目前的最低价格计算,这相当于500亿元人民币。
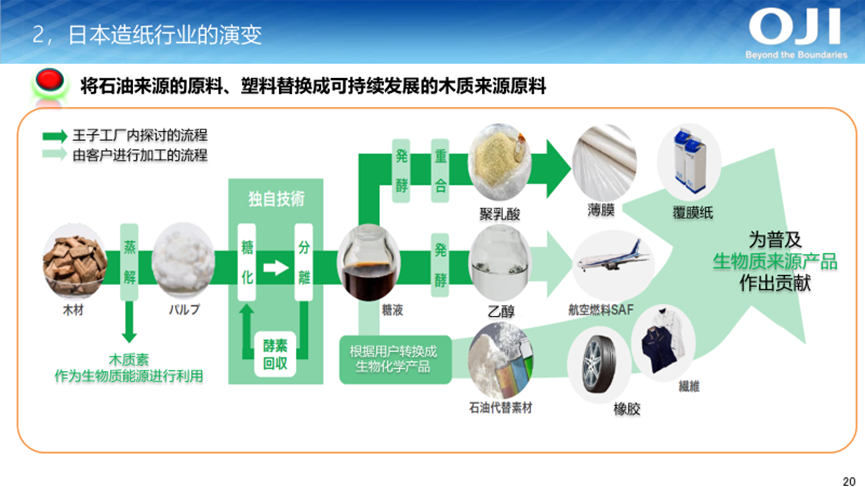
这是王子新开发的另一个案例,王子致力于开发用可持续的木质原料替代传统化石来源的能源和塑料原料。具体来说,我们利用木质资源生产出新的产品,以取代现有化石来源的合成橡胶、纤维、航空燃料和薄膜等材料。
全球去塑料化趋势对造纸行业来说是一个利好消息,也是一个商业机遇。为了回应这一趋势,王子公司进行了许多低碳环保新产品的开发。根据这项内容,我们开发的纸质地膜已经实现了量产,此外还有零食包装和透明典型包装。这些包装以前都是塑料制品,现在正逐渐被我们开发的纸张所取代。
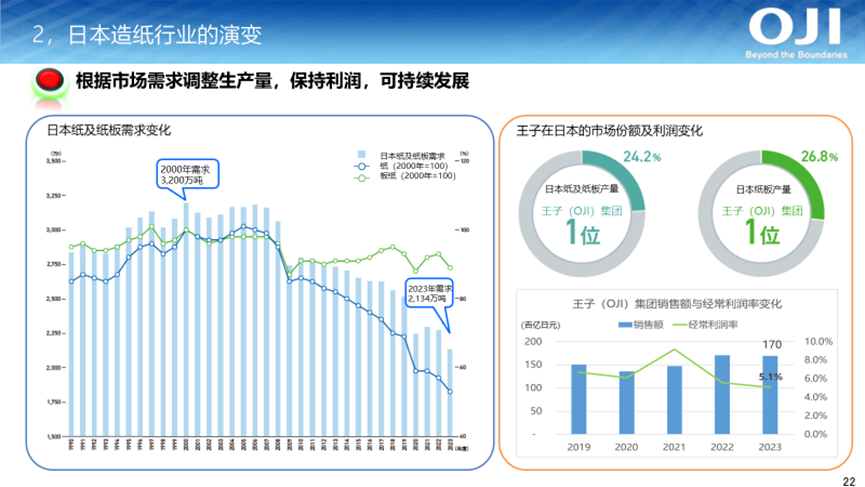
右边这张图展示了从1990年到2023年日本市场对纸张和纸板需求的变化。日本对纸张及纸板需求的最高峰出现在2000年,当时的需求达到了3200万吨。到了2023年,这一需求减少了1/3,降至2100万吨。面对需求的减少,日本造纸行业的各公司都根据市场需求调整了生产。他们通过合并、企业合作,开发新产品、新市场,以及实施出海战略,整体上,大多数日本企业维持了企业发展所必需的利润水平。右边这张图上的两个圆图显示,王子公司保持了自己在日本纸张及纸板市场的领先地位,而且在过去5年中,我们的销售持续增长,税前利润也一直保持在行业的高水平。
在不到20分钟时间里,我通过分享中国造纸业的现状,与大家探讨了日本造纸行业的演变。由于工作的关系,我也经常与欧美的同行进行交流。实际上,在过去的30年中,我们都经历了一个相似的演变过程。在此,我将这些演变总结出来,与大家分享。
无论是新建工厂以增加产能,还是选择出海发展,我们可能需要考虑最多的是进行严格的可行性调研。真的存在需求吗?产能会不会过剩?然后,我们还要思考是否有更好的方法,比如是否可以通过并购来实现。打造一个健康有序的市场环境,对每一个市场参与者以及整个行业的发展都是有益的。因此,我们需要一个有序且健康的市场环境。我们需要明白,应该拼产品、质量、服务和客户解决方案,而不是单纯的价格竞争。欧美、日本以及其他国家在东南亚的出海策略,大部分是通过并购的形式来实施的。王子公司在东南亚近十几亿美元的销售业绩,大部分是通过并购当地公司实现的。在我工作的五年里,我参与了大大小小六个并购项目。
中国已经成为世界上造纸和需求消费的第一大国。由于各种确定和不确定的风险,面临着许多市场的不确定性。但是,中国同行也应该有能力对行业进行重整,开拓和利用造纸相关技术的核心新业务,抓住低碳减排的趋势,发展绿色环保产品。这样,中国就能在短的时间内成为世界第一造纸强国。
本文根据第17届中国纸业发展大会速记整理