
2026中国造纸企业20强巡礼年度榜单出炉
 摘要
由中华纸业杂志社出品的一年一度的“中国造纸企业20强巡礼”专题报道,如约而至。2025年是“十四五”规划收官之年,也是造纸行业深度调整与格局重塑的一年。行业面临国内外环境复杂多变,全球市场需求疲弱,部分产品结构性、阶段性产能过剩凸显,市场竞争加剧,成本上升等问题,亏损面仍然较大。伴随我国经济运行总体平稳,造纸行业生产运行整体向好,生产总量有所增加,但主营业务收入和利润总额承压,尚未恢复至疫情前水平。
作为中国造纸行业发展的排头兵,“2026中国造纸企业20强”榜单中20强企业的平均规模相比上一年有所回升,平均收入为250.38亿元,在2025年榜单平均收入247.09亿元的基础上实现小幅增长,平均规模重新回到250亿元以上。从近期公布的上市公司年报及行业数据来看,企业运营依然面临较大的挑战。“2026中国造纸企业20强”的门槛在连续萎缩之后实现回升,排名第20位的五洲特种纸业营业收入为88.44亿元,较上年的76.45亿元明显提高;位居榜首的华泰纸业,其营业收入为988.62亿元,继续稳居第一,前三强华泰纸业、太阳控股、玖龙纸业营收均超过790亿元,头部实力更加均衡。2026年“百亿元俱乐部”的数量为15家,较上年减少1家;但“二百亿+”企业数量增至8家,头部集中度进一步提升。值得关注的是,晨鸣纸业因突发“瘫痪”正式退出20强榜单,而仙鹤股份、五洲特纸等新面孔的加入,以及联盛纸业从第20位跃升至第7位,为榜单注入了新的活力。
中华纸业杂志社2006年开始推出以收入排名的“中国造纸企业20强巡礼”活动,目前该活动已经成为中华纸业杂志社每年定期开展的公益宣传活动。本专题中的数据和资料,是通过对相关企业的调查了解,结合行业报告、企业公告、媒体报道等多种公开信息组织编辑而成,也得到了相关企业的宣传部门或企业报刊编辑部的大力支持。当然,其中不排除有遗漏或不准确的地方。希望更多的读者朋友能持续关注支持这项活动,提出宝贵的意见和建议,从而让这项每年固定的活动不断与时俱进、推陈出新。
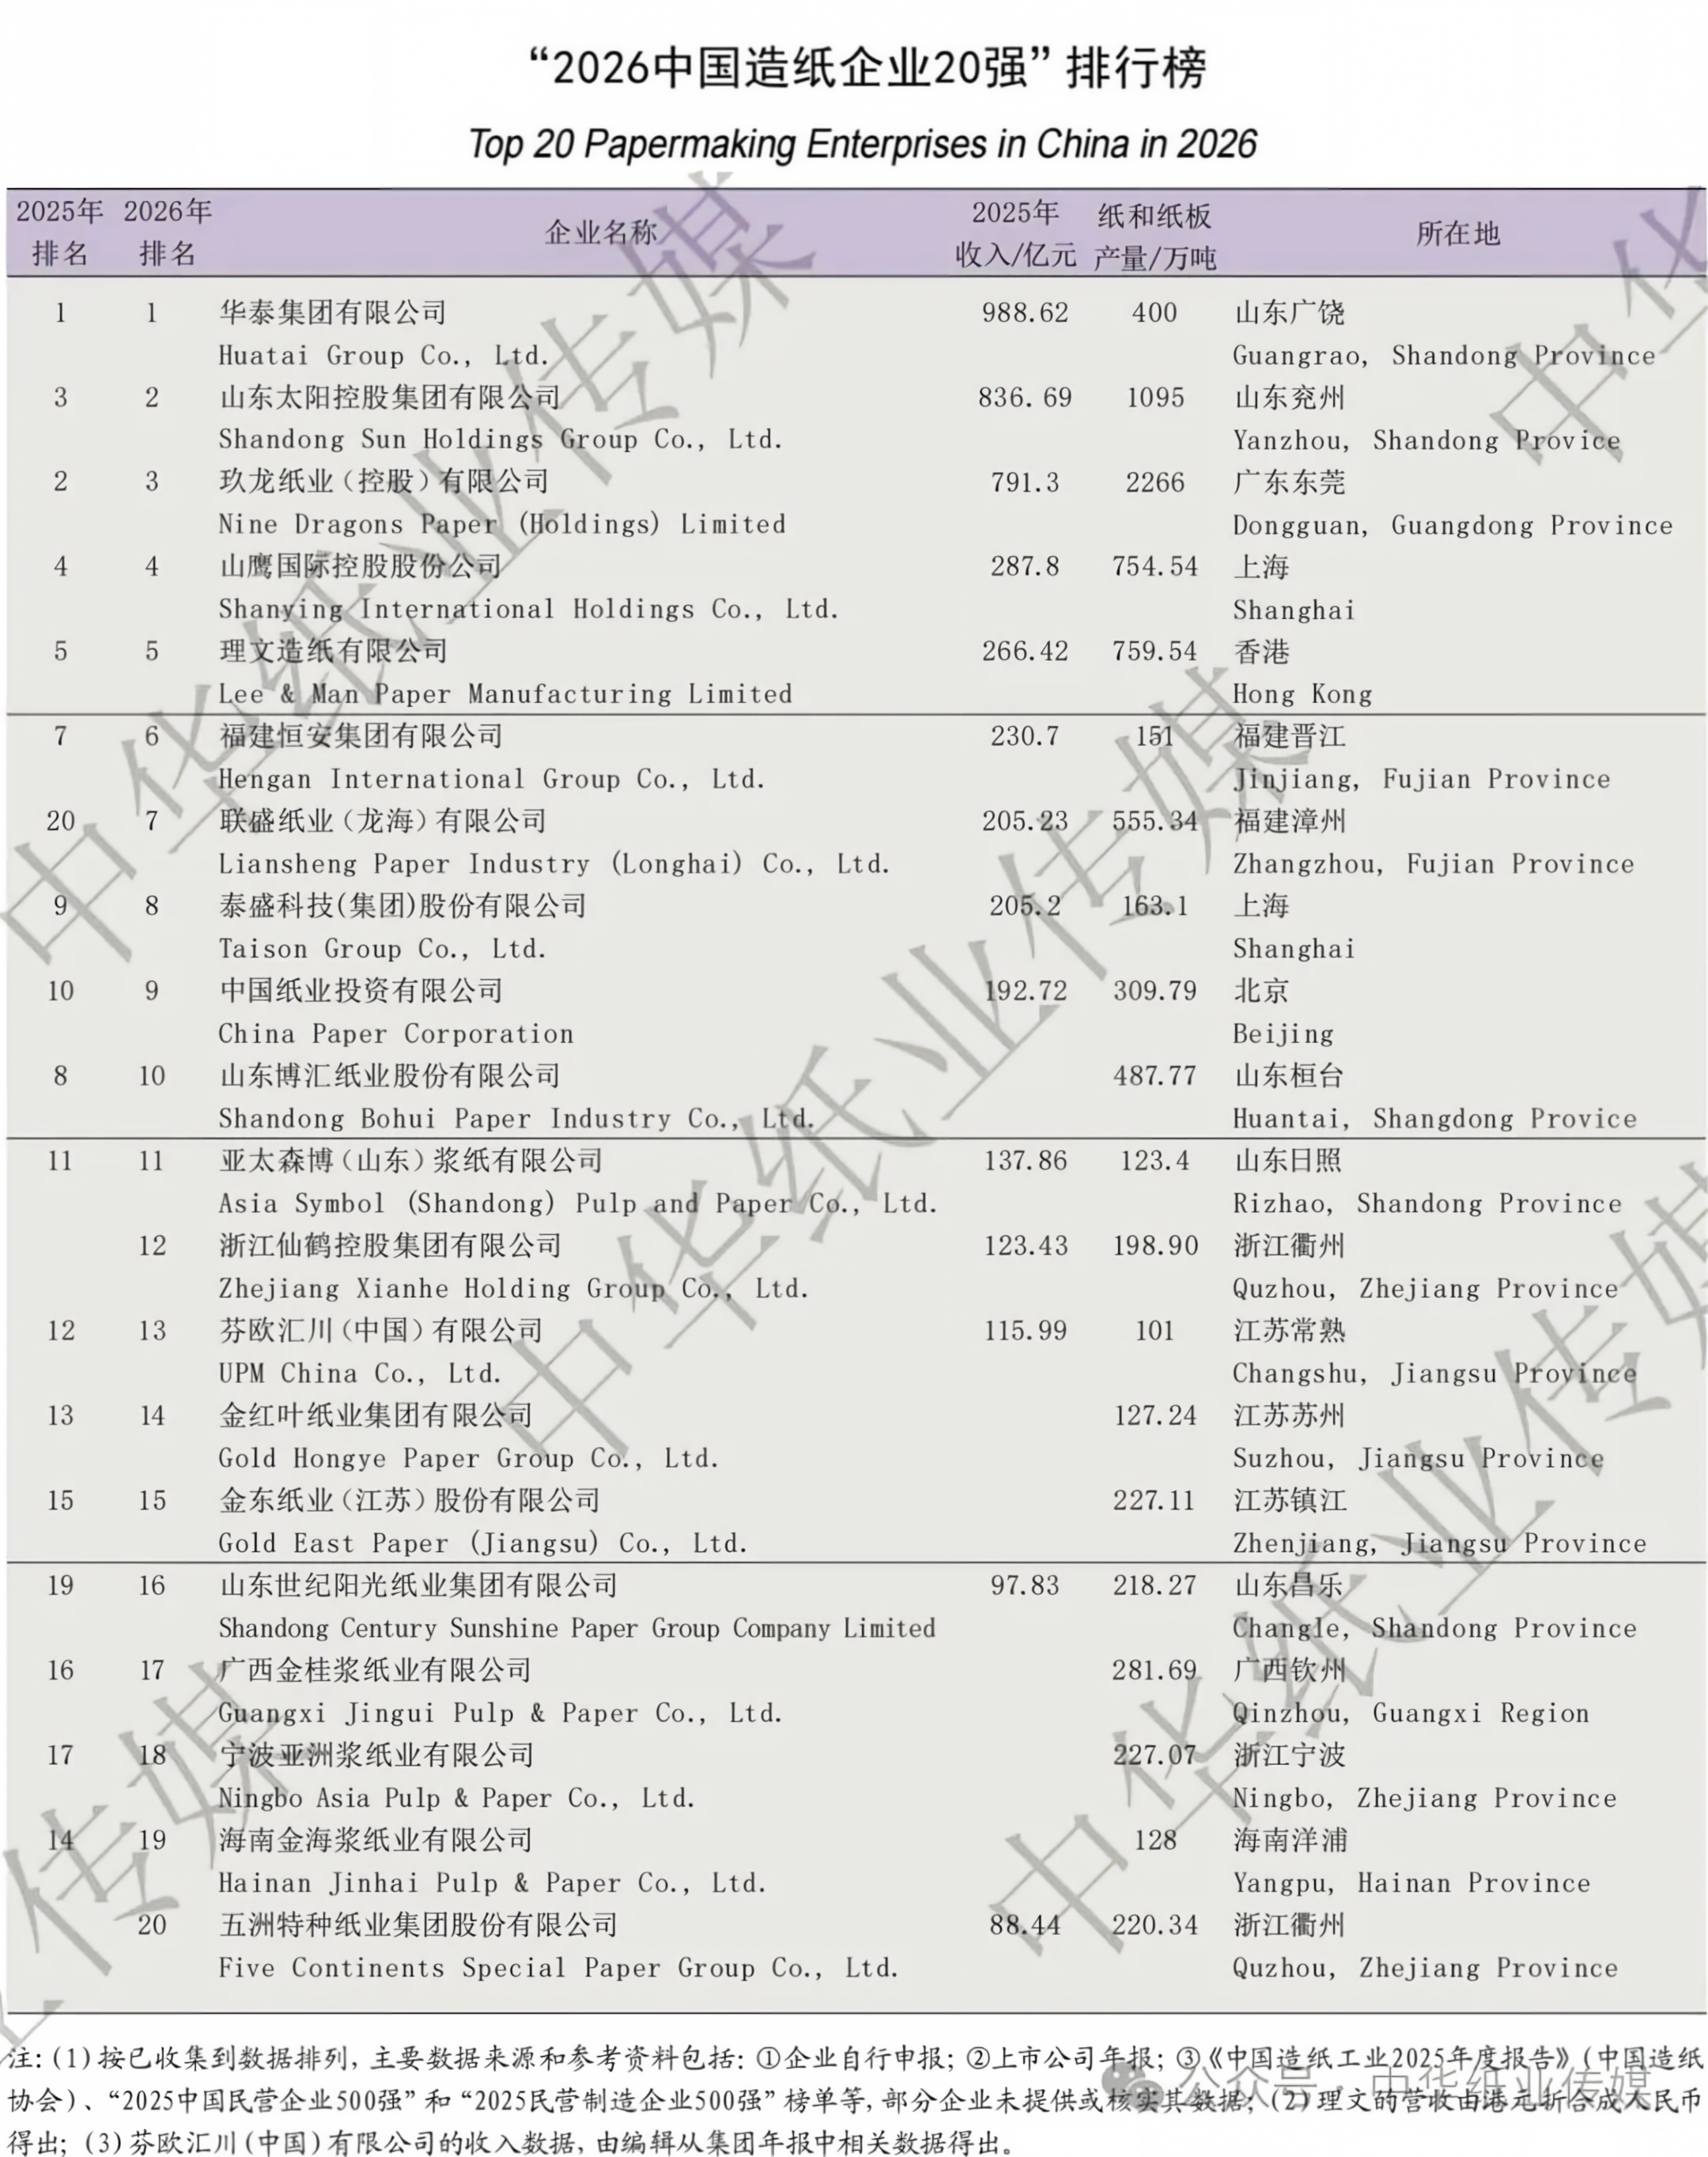
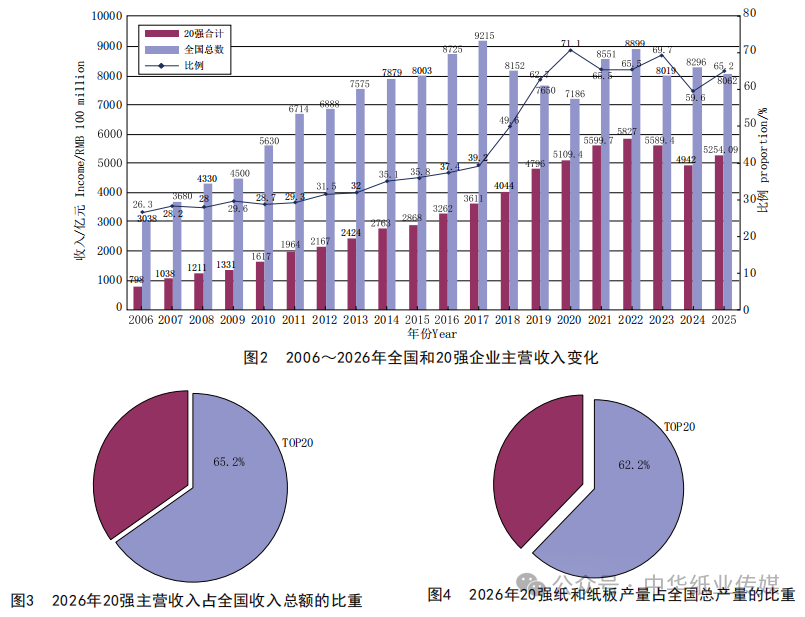
今年“中国造纸企业20强”的2025年收入总额达到了5254.09亿元(2024年为4941.72亿元),与规模以上造纸生产企业主营收入总额相比占65.2%,同比2024年的数据,20强企业的收入总额扭转了下滑的趋势,出现了同比6.3%的增幅。2025年,20强企业纸和纸板总产量为8795.1万吨,同比2024年的8361.82万吨有所提高,占全国总产量的比例为62.2%。2025年,20强造纸企业在挑战中持续发展,实现收入和产能双双同比增长。
01榜单情况:行业格局迎来深度洗牌,新势力重塑20强版图
自中华纸业杂志社从2006年开始推出以收入排名的“中国造纸企业20强巡礼”活动之后,特别是近10年20强榜单的企业阵容相对稳定。如果说2025年的榜单因晨鸣纸业的突发“瘫痪”打破了多年的“前四强”格局,那么从最新出炉的2026年“中国造纸企业20强”榜单来看,行业头部阵营迎来了更为彻底的洗牌与重构。
从今年的榜单来看,稳居榜首的华泰纸业继续表现突出,以988.62亿元的年营业收入蝉联第一,其通过智能制造、绿色制造以及产业链条的拉长延伸,持续巩固着行业领军地位。太阳控股和玖龙纸业分别以836.69亿元和791.3亿元紧随其后,这两家企业2024年以来在国际国内市场挑战重重的背景下,分别依托广西基地南宁园区和北海基地的新项目顺利投产,展现了强大的抗波动能力。随着山鹰国际以287.8亿元位列第4位,理文造纸(266.42亿元)和恒安国际(230.7亿元)分列第5位、第6位,新的头部阵营格局正式确立。
今年榜单最引人注目的变化,莫过于晨鸣纸业的正式退出。作为曾稳居榜首的行业巨头,晨鸣纸业在2024年11月暴雷后陷入长达数月的“瘫痪”运营模式,导致2024年营收骤降至227.29亿元,在2025年榜单中降至第6位。而根据2026年榜单的营收指标(今年20强入围门槛已提升至88.44亿元),晨鸣纸业因2025年营收未达此门槛,遗憾彻底跌出20强榜单。但根据2026年晨鸣的营收指标预测,随着其生产经营的逐步恢复,2027年晨鸣或许将重新回到榜单,但受制于恢复周期与历史包袱,其名次预计不会很靠前。
除了头部阵营的变化,本次榜单的“黑马”与新面孔尤为亮眼。联盛纸业(龙海)成为名次跃升最大的企业,从2025年的第20位直接飙升至2026年的第7位,营收达205.23亿元,产量555.34万吨,展现出惊人的爆发力。同时,榜单迎来了两位新成员:浙江仙鹤以123.43亿元的营收位列第12位,五洲特种纸业以88.44亿元的营收位列第20位。这两家特种纸及细分领域企业的上榜,为20强榜单注入了新鲜血液。此外,亚太森博、芬欧汇川、金红叶、博汇纸业等中坚力量依然稳居榜单,通过持续推进新旧动能转换和数字化转型,在各自擅长的领域实现着持续成长。
透过今年的榜单,我们看到的是每家企业都在市场起伏中寻找破局之道。榜单的剧烈变动,不仅折射出宏观经济与行业周期的深刻影响,也预示着中国造纸行业正在向高端化、智能化、绿色化加速演进。
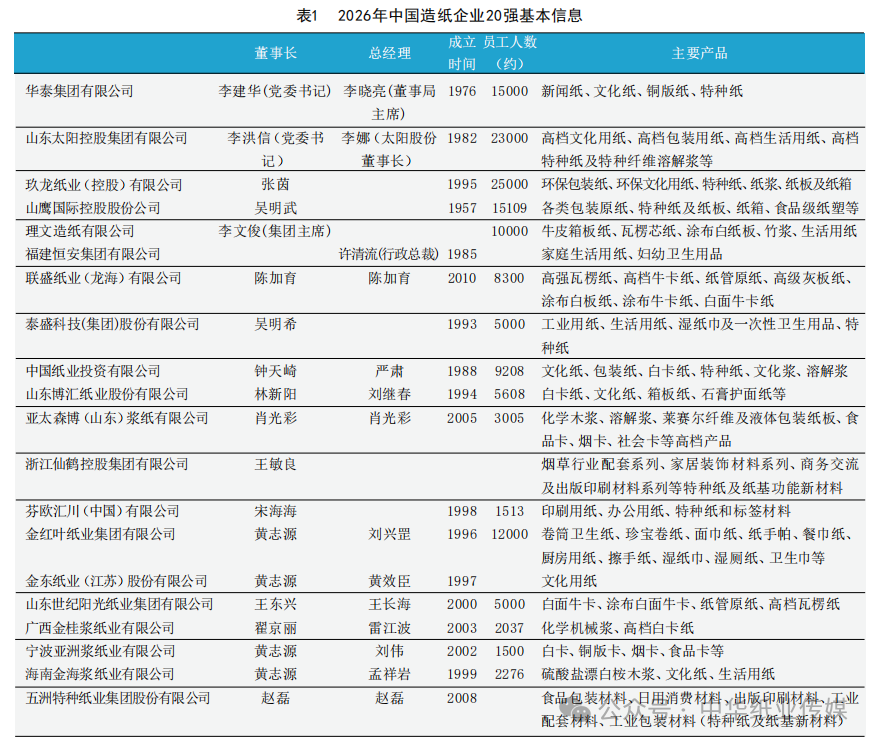
过去一年来20强企业核心高管层的董事长和总经理职位上的变化情况,如表1。
02分布情况:区域集中度高,全国化产能配置加速
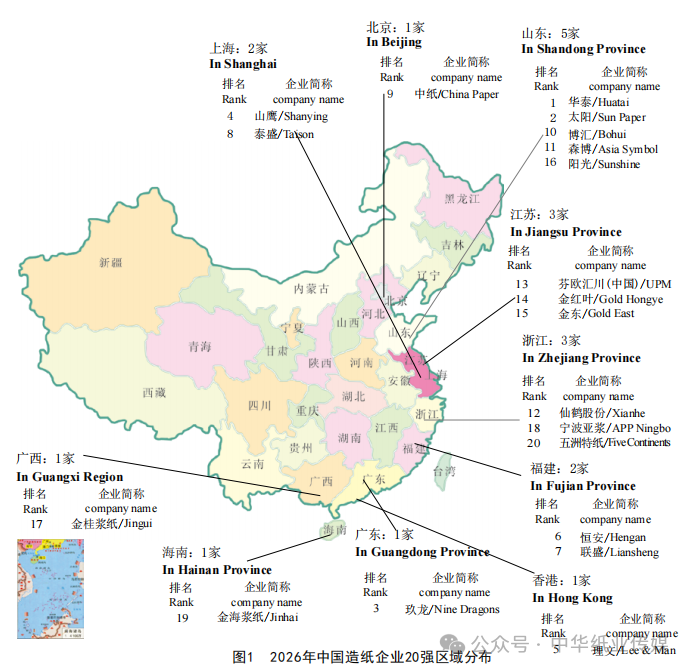
图1显示的是20强企业总部或主要生产基地本部的所在地。从今年20强企业总部或主要生产基地的所在地来看,地域分布格局与往年基本一致,华东和华南沿海地区依然是上榜企业的主要集聚地。山东、江苏依然位居上榜企业数量前列。山东虽然仍以5家企业入围保持领先地位(华泰纸业、太阳控股、世纪阳光、博汇纸业、亚太森博),但受晨鸣纸业跌出榜单影响,较上年的6家有所减少;江苏有3家(芬欧汇川、金红叶、金东纸业),福建有2家(恒安国际、联盛纸业),广东有1家(玖龙纸业)。浙江今年新增仙鹤股份和五洲特纸两家企业上榜,加之总部位于浙江的宁波亚洲浆纸,浙江上榜企业达到3家,显示出特种纸及细分领域产业集群的崛起态势。从“前四强”来看,山东占据2家(华泰纸业、太阳控股),广东1家(玖龙纸业),上海1家(山鹰国际),头部阵营的地域集中度依然较高。
与此同时,20强企业大多实行了集团化管理和跨地域性投资布局,各自的生产基地布局互有交叉,地域性特征越来越模糊。大企业集团的生产基地除了集中分布在经济发达、人口密集、交通便利的珠三角、长三角和环渤海经济带外,中部(湖南、湖北、安徽、江西)和西南(四川、重庆、贵州、广西)等地亦有生产基地或项目投资建设。特别是广西,近两年因其原料资源丰富和优越的地理位置,成为各大造纸企业争相入驻的市场。据统计,过去五年广西造纸产业实现跨越式发展,全区纸和纸板产能从2021年的337万吨增长至2025年的约1200万吨,跃居全国前五。其中理文、玖龙、太阳、金桂等企业已经有产能落户;仙鹤股份广西基地二期规划新增130万吨/年浆纸产能,计划于明年中期投产。此外,湖北也成为新的投资热点,仙鹤股份湖北两大基地共有7条制浆生产线和9条特种纸生产线投入生产,五洲特纸同样在湖北布局生产基地,中部地区的产能集聚效应日益显现。
03行业集中度:20强规模恢复性增长,集中度逆势提升
据中国造纸协会调查资料,2025年全国纸及纸板生产企业约2600家,全国纸及纸板生产量14135万吨,较上年增长3.74%;全行业实现营业收入8062亿元。而今年“中国造纸企业20强”的2025年收入总额约为5254.09亿元,与2024年20强收入总额4941.72亿元相比有明显提升,这主要得益于华泰纸业、太阳控股、玖龙纸业等头部企业的稳健增长。与规模以上造纸生产企业主营收入总额相比,20强企业占比超过60%,集中度较上年有了显著回升。上年占比明显下降的主要原因是晨鸣纸业的突发“瘫痪”导致20强整体营收规模大幅缩水,而今年随着晨鸣纸业正式退出榜单,其余企业通过产能释放和效率提升实现了恢复性增长,20强企业的营收规模重新回到正常增长轨道。20强企业2025年纸和纸板总产量约为8795.1万吨,占全国总产量的比例较上年有所提高。
与上年榜单相比,今年榜单中收入过百亿的企业为15家,与上年相比减少1家;过200亿的企业有8家,比上年增加1家;榜单中前三强华泰纸业(988.62亿元)、太阳控股(836.69亿元)、玖龙纸业(791.3亿元)均突破了790亿元,头部企业的规模优势进一步强化。从“百亿+”企业的收入集中度看,15家“百亿+”企业收入总额占20强营收总额的比例超过90%,占全国总营收的比例近60%;8家“二百亿+”企业收入总额占20强营收总额的比例超过70%,占全国总营收的比例为47%,同比上年均有不同程度的提升。这一变化说明,尽管行业整体营收面临下行压力,但头部企业的市场集中效应在挑战中反而得到强化。
值得关注的是,行业整体呈现“产量增、营收降、利润压”的运行特征。2025年纸及纸板产量稳步攀升至14135万吨,但利润总额从2024年的520亿元下降至443亿元,利润空间的极度压缩与企业亏损面的持续扩大,构成了2025年中国造纸业极为复杂的“双面绣”景象。即便是在这种严峻的市场挑战面前,20强企业的发展总态势依然稳定保持。从各大企业的年报中均看出,2024年至2025年市场发展形势挑战因素明显增加,使大企业的经营和管理成本明显增长,但头部企业通过浆纸一体化布局、产品结构优化和智能化升级,展现出了较强的抗周期能力。
04增长速度:20强“百亿+”阵营微调,头部带动效应持续凸显
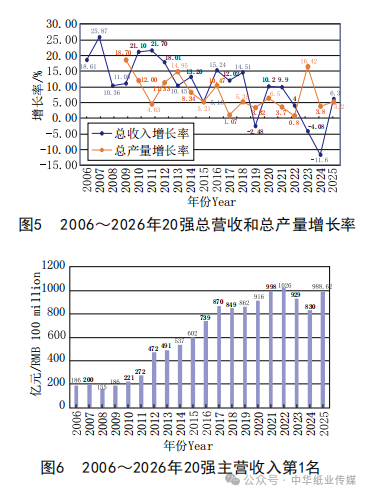
2025年是“十四五”规划收官之年。行业面临国内外环境复杂多变、全球市场需求趋弱、部分产品结构性与阶段性产能过剩凸显、市场竞争加剧、成本上升等问题,亏损面仍然较大。伴随我国经济运行总体平稳,造纸行业生产运行也整体向好,生产总量有所增加,但主营业务收入和利润总额承压,尚未恢复至疫情前水平。从20强主营业务收入来看,内部分化依然比较明显,甚至这种分化的势头在加剧。今年20强中前15强为“百亿+”企业,较上年减少1家,但正是这部分企业带动了今年20强的整体规模,也逐渐形成了强者更强的局面。
20强企业整体上在2025年保持了较好的发展态势。但值得注意的是,2026年的20强榜单企业中依然出现了较大比例的营收下降,20家企业中有多家企业出现了营业收入的同比下滑。但从近期公布的上市公司2026年上半年年报显示,企业运营依然面临较大的挑战。显然未来,需要造纸企业审慎投资扩产,增强创新能力和抗风险能力,实现新旧动能转换,真正实现可持续的高质量发展。尤其20强企业的技术装备水平、环保水平普遍要高于行业整体水平,代表着行业的先进产能和发展方向,对于行业供给侧结构性改革、调整升级和高质量发展方面发挥核心作用、产生重大的影响。在行业困难较多的关键时刻,更要发挥好中流砥柱的领军作用。
05 20强榜首和门槛营收双双回升,平均规模企稳反弹
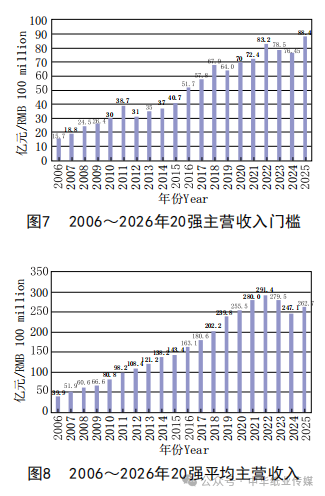
2026年“中国造纸企业20强”的门槛在连续萎缩之后实现回升,排名第20位的五洲特种纸业营业收入为88.44亿元,较上年榜单第20位联盛纸业(76.45亿元)明显提高,增长约12亿元,扭转了此前门槛持续下滑的趋势。2026年“百亿元俱乐部”的数量为15家,较上年减少1家;但“二百亿+”企业数量增至8家,较上年增加1家,头部企业的规模集中度进一步提升。位居榜首的华泰纸业,其营业收入为988.62亿元,较上年榜首华泰纸业(约830亿元)大幅增长,甚至超过巅峰时期的晨鸣纸业(929亿元)。不过,今年前三强营收均超过790亿元,整体头部实力较往年更加均衡。
2026年20强企业的平均规模相比上一年有所回升,平均收入为250.38亿元,在2025年平均收入247.09亿元的基础上实现小幅增长,平均规模重新回到250亿元以上。而平均规模的回升,主要来自头部企业营收的稳健增长以及新上榜企业规模的整体抬升。预计明年“中国造纸企业20强”的榜单依然会呈现波动,但头部集中效应和门槛回升的趋势有望延续。
 相关资讯