纸浆和纸张市场焦点:巴西
产业资讯
多年来,巴西一直是纸浆纸张行业的主要参与者,但截至最近,巴西已成为该行业第三大纸浆纸张生产国,仅次于中国和美国。巴西与其他国家(如日本、德国和印度)之间的差距预计将在未来几年内扩大,并将在未来数年内确保巴西的前三地位。
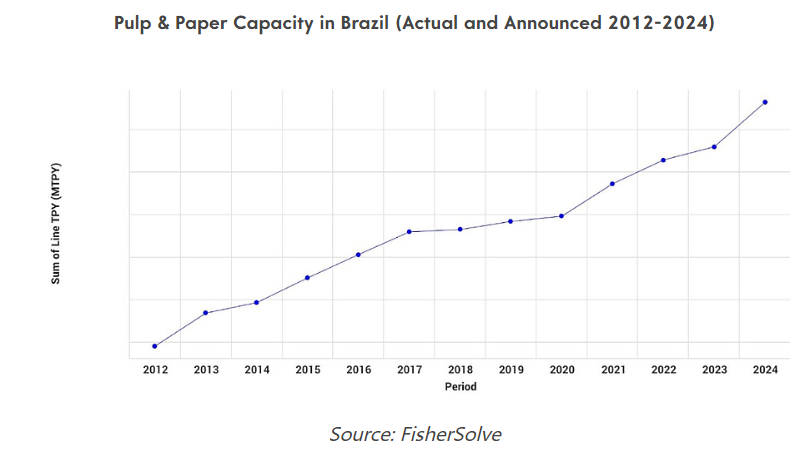
2014年至2021年,巴西的纸浆纸张产能的复合年增长率为3.30%,该国目前拥有303个经营场所。那么,作为一个行业的领头人,巴西的增长有何贡献?
简要介绍
观察巴西过去几年的产能趋势,我们可以清楚地看到,产能的增长趋于稳定,而在2021年出现了大幅度的增长,并预计在2024年出现另一次大幅增长。
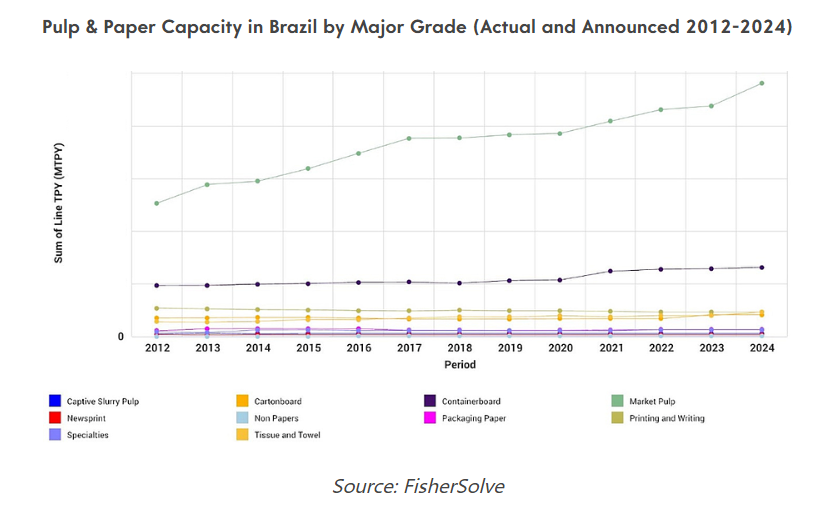
当我们将巴西的产能按主要品类进行划分时,商品浆明显是处于领先地位的品类——这是一种不太常见的趋势,因为瓦楞纸板已取得了令人印象深刻的领先地位,并已成为全球主要生产品类。然而,至2024年底,巴西的商品浆产能和瓦楞纸板产能之间的差距预计将达到266%。
与2022年类似,2023年和2024年,该地区的前两大品类将是商品浆和瓦楞纸板,印刷书写纸、白卡纸、纸巾和卷筒纸将争夺第三。预计其他大多数品类在未来两年内不会有如此大的变化。然而,需要注意的是,由于一些工厂正在将其印刷书写纸生产线转向包装纸生产,印刷书写纸的产能可能会在明年左右减少。
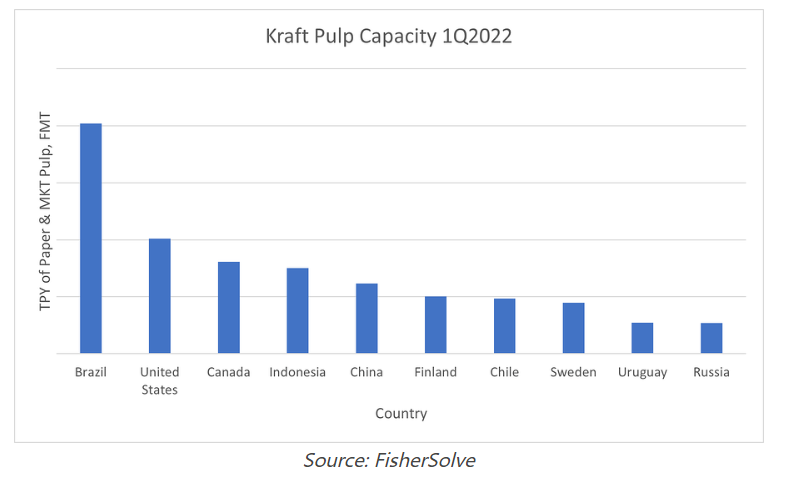
事实上,根据FisherSolve的数据,巴西在2022年第一季度是牛皮纸浆的最大生产国,其牛皮纸浆的产量比第二大生产国美国高出约100%。这不仅是因为巴西能够轻松获取生产该品类所需的资源,还是因为反塑料情绪的高涨以及对可持续制造产品需求的增加——而这些是牛皮纸浆能够提供帮助的。
影响巴西纸浆纸张行业的因素
影响巴西纸浆纸张行业的因素有很多,但其中一些最值得注意的因素包括:
- 大量新收购和投资。在过去几个月内,一些巴西公司宣布了一系列收购计划,比如10月24日宣布收购Kimberly-Clark生活用纸业务的Suzano。该交易中的主要资产是位于圣保罗州的一家生活用纸生产厂,年产能约为130000吨。
此外,全球最大的溶解浆生产商之一Bracell最近宣布,将从ANDRITZ收购四条新的纸巾生产线,用于其位于圣保罗州Lençóis Paulista的工厂。该计划将于2024年启动。
Arauco还宣布了在巴西的投资计划。该公司与巴西Mato Grosso do Sul州达成了合作协议。如果条件允许,该新工厂的建设将于2025年开始。该工厂将拥有250万吨阔叶浆的产能。
- Klabin Puma II项目的早期成功。经过一年的运营,Klabin的Puma II项目这一Klabin历史上最大的投资项目,以其出色的表现和发展脱颖而出。MP27超过了生产并销往国内外市场的33万吨Eukaliner®和Eukaliner White®。这台机器的年产量为45万吨,超出了该时期预计的学习曲线。随着MP27的成功,Klabin的新MP28也正在建设中,预计将于2023年第二季度启动。新机器将每年增加46万吨白卡纸和瓦楞纸板的产能。
总体而言,我们相信巴西市场将在未来几年继续增长,并对其产能产生积极的影响,以确保其在世界第三大市场的地位。