2023年印度浆纸业将迎来什么?
产业资讯
总体而言,印度浆纸业的产能和需求平均增长约8%,符合该国的GDP。这一增长高于中国和除越南之外的许多其他亚洲国家。
印度浆纸主要种类划分
正如我们在下图中看到的那样,印度与其他许多国家一样,很大程度上瓦楞纸板是他们生产的第一大主要种类。
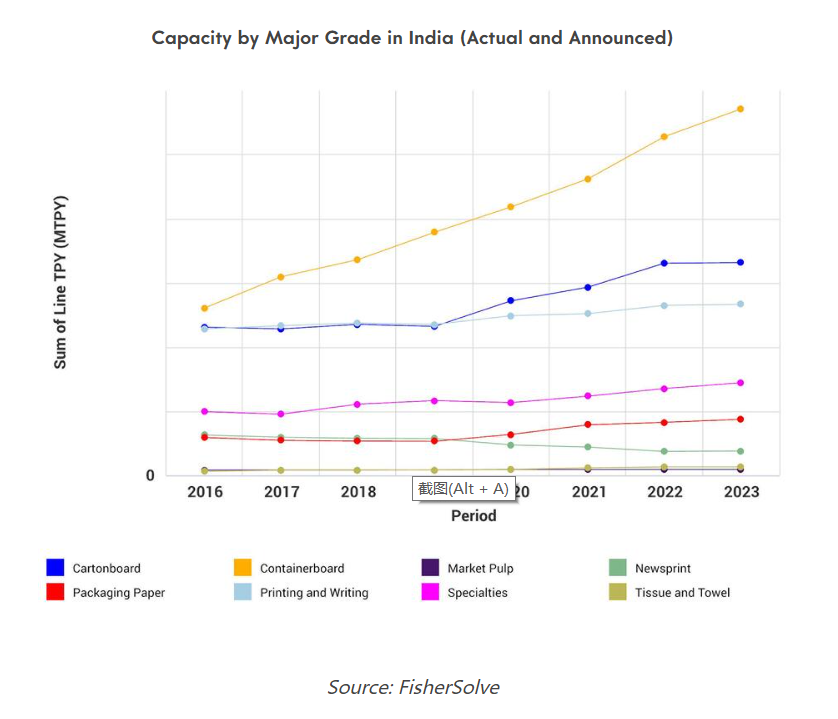
在考虑产能增长和最高增长时,瓦楞纸板再次以2010-2021年9.36%的年复合增长率领先。我们预计2023年及以后会有更多的产能生产。
事实上,JK Paper刚刚在Punjab省Ludhiana区的Dhanansu投资了一家瓦楞纸板和纸箱制造厂。新工厂预计将于2022-23财年最后一个季度完工,产能为5.7万吨/年。白卡纸紧随其后,同期年复合增长率为6.44%。
印刷书写纸预期下降
印刷书写纸板块目前的利润率相对较高。然而,由于商业空间数字化的持续发展,我们预计未来几年会有所下降,因为其增长机会有限。
同时,由于其低波动性和较高的利润率,该领域的生产将越来越多地转向原生印刷书写纸和复印纸。我们还可能看到生产商试图增加现有机器的产量。
例如,Satia Industries刚刚获得了三份主要合同,供应1.7万吨印刷课本的纸张。该公司将在2023财年第四季度供应纸张。这进一步证明了现有生产商将统治市场,并将增加产量以提高盈利能力。预计未来该板块不会有新项目。
纸巾和卷筒纸以及涂布纸板的预期增长
根据当前纸张生产趋势分析和需求情况,我们预计纸巾和卷筒纸以及涂布纸板(特别是FBB)在未来几年的年复合增长率将更高。2022-2026年期间,全球生活用纸市场预计将以5.79%的年复合增长率加速增长。其中43%的增长将归功于亚太地区的生产。
牛皮纸市场目前供过于求,需求低迷。由于电子商务在新冠疫情期间以及之后的一段时间内急剧增长,导致需求增长放缓,因此错误地计算了预期的需求增长。另一个主要因素是由于最近一波新冠肺炎病例,中国的需求急剧下降。这并不是说增长不会到来,只是增长速度比预期的要慢。
由于许多工厂不得不暂时停止生产,因此产能下降。这意味着即将到来的需求增长将弥补放缓,因为他们都必须增加产量和工作量才能在残酷的竞争中生存下来。
出口机会
除了分析增长和产能增加之外,还必须考虑这些不同纸种的出口潜力。FBB和生活用纸是两个具有巨大潜力的主要纸种。对于FBB,准入门槛很高,这一板块的需求继续上升。我们可能会看到更多的参与者发挥作用,这是因为由于生产FBB所需的机器投资不多,对邻近亚洲国家和海湾国家的出口潜力很高。
在生活用纸方面,包括海湾国家在内的全球需求正在上升。全球生活用纸需求的年复合增长率几乎是整个印度市场的两倍。如果印度投资良好,他们可以利用全球增长并利用巨大的潜力进行出口。