2023年全球废纸市场前景如何?
产业资讯
2023年3月16日——在 2021 年强劲好转之后,全球散装级回收废纸 (RCP) 市场在 2022 年上半年温和降温,然后在下半年崩溃,因为纸包装行业是散装级 RCP 的主要最终用户,由于各种原因显着放缓。 供应方面的改善,例如随着大多数国家和地区重新开放经济以及供应链瓶颈的缓解,RCP 收集量恢复,也有助于稳定 RCP 市场。
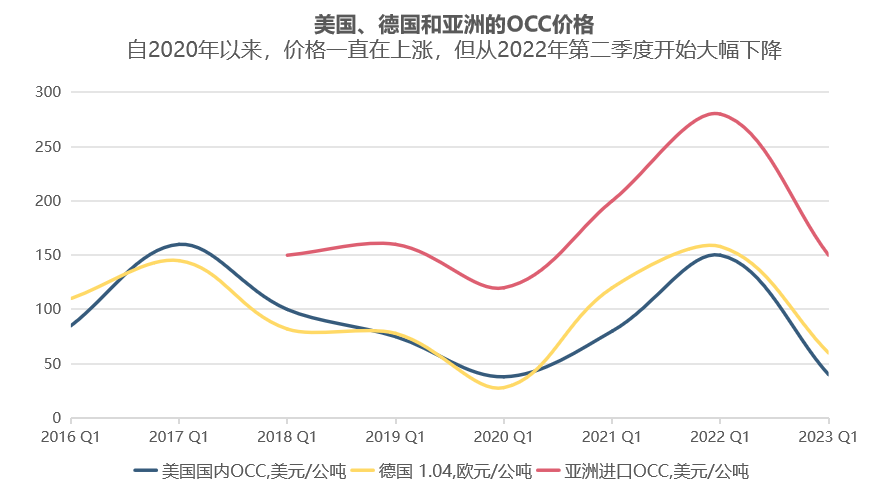
全球市场上急剧变化的 OCC 价格
美国 OCC 平均价格从 2021 年第四季度每吨 178 美元的近期峰值稳步下滑至 2022 年第二季度的每吨 145 美元,然后在第四季度暴跌至每吨 40 美元; 相比之下,2019 年底公布的近期底部为每吨 28 美元。 同样,亚洲进口 OCC 价格从 2021 年第三季度的每吨 309 美元下跌至 2022 年第二季度的每吨 273 美元,然后在第四季度跌至每吨 153 美元。
由于俄乌冲突、区域交通问题和能源危机造成的动荡,欧洲市场在 2022 年上半年不同于北美和亚洲市场。 德国 OCC 价格基本稳定,然后在 2022 年第二季度升至每吨 177 欧元的历史新高,然后在最后一个季度跌至每吨 61 欧元。
来源: Fastmarkets
需求的不确定性将是 RCP 市场面临的最大挑战
RCP 市场在 2023 年初趋于稳定,大多数地区的价格基本保持不变。 但它们是否已触底,2023 年全球 RCP 市场将走向何方? 虽然造纸和纤维行业面临如此多的不确定性,因此很难做出可靠的预测,但预计 2023 年对全球 RCP 市场来说将充满挑战,尤其是在年初。
纸包装行业不确定的需求状况将是 2023 年全球 RCP 市场面临的最大挑战。尽管全球经济最近表现出比预期更强的弹性,但在一些地区,如美国和欧洲,经济衰退的威胁仍然存在。因为通胀和俄乌冲突继续拖累其经济。即使这两个地区能够避免陷入衰退,其纸包装需求以及再生纤维需求也不一定会在不久的将来恢复稳定增长。
然而,有一些希望的迹象,尤其是来自亚洲。中国的突然重新开放不仅可以为 2023 年在经历了有记录以来最糟糕的经济增长之一之后的快速反弹铺平道路,还可以通过大宗商品、消费品和旅游需求的复苏为世界经济提供所需的提振。
中国的疫情措施开放后能否带来一线希望?
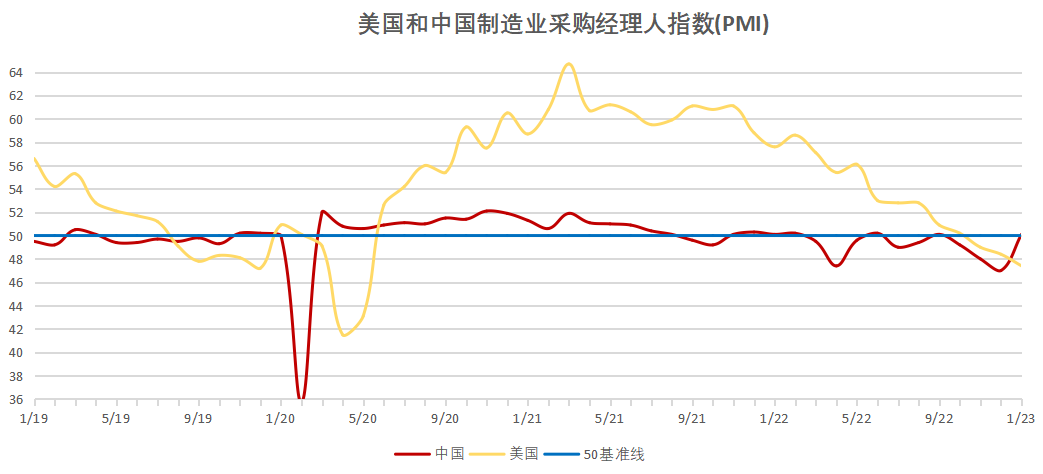
中国国家统计局公布的中国制造业PMI由12月的47.0%升至1月的50.1%,非制造业PMI由12月的41.6%升至1月的54.4%,连续6个月回落。 尽管预计 2023 年中国经济将健康复苏,但其经济反弹的程度将取决于当前和未来Covid-19疫情感染浪潮的发展、其刺激消费支出的措施的有效性以及全球经济。
来源:美国供应管理协会(ISM),中国国家统计局
除了可能刺激基本的中国纸包装和再生纤维需求的重新开放之外,中国最近对许多纸和纸板 (PAB) 的进口政策的变化可能会增加其 PAB 和废纸浆的进口,从而影响 RCP 的需求/供应 RCP 出口地区的平衡。
中国政府最近宣布将在 2023 年免除 67 种纸张和纸加工产品进口 5-6% 的标准最惠国 (MFN) 关税。进口关税的暂时下降可能会增加该国对 PAB和废纸浆的进口量。
中国早在 2018 年就开始大量进口废纸浆,但废纸浆进口的一些规则和质量标准仍不明确。 例如,某些类型的废纸浆在通过中国海关时被报告为 PAB,进口商必须支付 5-6% 的关税才能购买,而废纸浆被报告为普通再生纸浆则无需缴纳关税。
进口关税的取消可能会在短期内增加中国废纸浆的进口量。 作为中国箱板纸和废纸浆的主要供应商,东南亚和印度应该会从中国进口的增加中受益,该地区可能会从欧洲和北美引进更多的 RCP 来运行其 PAB 和废纸浆机器以满足中国的需求。
总体而言,我们认为 2023 年对于全球 RCP 市场来说将是艰难的,不确定性和风险将继续源于全球经济。 中国仍将是重要的市场参与者,并将通过进口 PAB 和废纸浆影响全球废纸市场。
原文链接:
https://www.fastmarkets.com/insights/global-recovered-paper-market-outlook-2023