巴西国内文化纸价格维持不变,进口价格下降
产业资讯
前几个月的大量纸张进口填补了库存,减少了巴西市场的需求。
在3月9日(周四)结束的最近一次市场咨询中,消息人士向Fastmarkets透露,巴西国内文化纸产品的价格在2月和3月保持不变,而进口文化纸的价格在库存充足和需求较低的推动下出现下跌。
仓库满载,需求下跌
消息人士称,市场情况与1月份相似,但现在的情况更具挑战性。仓库已经爆满,而巴西继续大量进口尤其是来自亚洲的纸品。
一位消息人士解释称:“去年底,人人争相以尽可能低的价格购买进口纸张。每个月纸张的价格都在上涨。生产商们坐收其利,市场的买入超乎平常,但是需求没有再继续上升。现在库存积压成为普遍的问题,而且库存量很高,而需求却在下降。这个行业几十年来一直在犯同样的错误。”
“巴西和海外纸张需求的下降最终会引发一场围绕价格、销量、售予谁以及以何种价格出售等不确定因素的战争。”
第三位消息人士还指出,市场状况面临挑战。但他表示,国内生产商“正在等待”未来几个月的需求情况,然后才会制定正式的降价措施。
但他指出,定于1月1日上调的价格受到了压力。他表示:“涨价是事实,现在情况却在变化。”
该消息人士称,他仍在等待与当地生产商就价格变动公告的可能性展开对话,但表示没有关于国内价格何时或下跌多少的进一步信息。
在2月和3月,巴西国内铜版纸(CWF)纸卷的价格维持在每吨6,500-6,800雷亚尔(1,242-1,299美元),铜版纸(CWF)纸张价格维持在每吨7,100-7,800雷亚尔(1,356-1,490美元)。该价格分别较去年同期上升30.4%及34.2%。
预计双胶纸(UWF)将很快从最新一轮的政府教科书计划(PNLD)中获得需求的提振。但是,目前没有确切的时间框架;新一轮计划预计将在2023年的头几个月进行。
Fastmarkets的价格调查发现,2月和3月,巴西的卷筒纸价格为每吨5,450-5,900雷亚尔(1,041-1,127美元),而分切纸张价格为每吨5,300-5,700雷亚尔(1,013-1,089美元)。这些价格同比分别上涨了15.2%和11.1%。
第四位消息人士称:“中国双胶纸的价格正在下降。巴西一些大型出版商已经重新开放了PNLD项目的报价,出货量超过3万吨。”这表明,未来几个月巴西的进口量可能进一步上升。
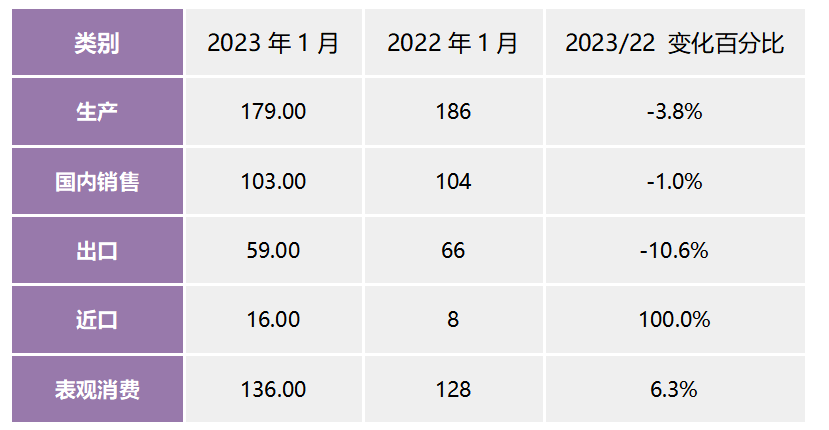
巴西印刷书写纸数据表(2022-2023,千吨)
增加的进口量或将受到运费率的影响
与巴西国内商品不同,巴西所有进口产品的价格都已经跟随其他拉美国家的价格下跌,因为有大量的纸制品出货量,尤其是来自亚洲的纸制品。由于国外的纸张价格更具竞争力以及运费降低,进口量有所增加。
第五位消息人士表示:“年初的运费低于每吨1,000美元。但据说春节过后,也就是1月底,运费再次上涨。”
第六位消息人士认为:“运费率目前稳定,但低于去年水平。”他指出,未来运费率可能再次上升,这将平衡进口产品的最终价格。
“运费甚至可能上调,以便让船运公司更容易接受费率。据说他们将减少船只数量,减少供应,试图提高运费率,这可能会收紧进口。”据相关人士估算,从亚洲到巴西的可持续运费约为每吨1,200-1,500美元。
就巴西客户而言,今年2-3月,CWF纸页价格为每吨950-1,150美元。该数值比一年前低了19.2%。第三位消息人士表示:“该产品受到的影响最严重。如今,来自亚洲的此类产品每吨的交易价格可以低于1,000美元。”
他补充说明:“在化学纸浆纸这一细分市场,如胶版纸和铜版纸,需要减轻国内市场的压力。如果不大规模出口,其将加速当地市场价格的下跌。”
进口轻涂纸(LWC)的价格较之前下降至每吨950-1,100美元,同比下降6.8%。进口新闻纸价格小幅下跌至每吨700-770美元,同比下跌2%。
Fastmarkets获悉,巴西本地印刷书写纸生产商BO Paper已开始计划内停工。暂停业务的重点是维持业务系统,或将持续20天。
原文链接:
https://www.fastmarkets.com/insights/brazil-domestic-graphic-paper-prices-unchanged-import-prices-drop