
Stora Enso:继下调业绩指引后,23年第一季度息税前利润如预期般疲软
产业资讯
Q:结果与预期相比如何?
A:Stora报告23年第一季度销售额为27.2亿欧元(Visible Alpha 27.3亿欧元,UBSe 28.5亿欧元/-5%),运营息税前利润为2.34亿欧元(同比3亿欧元/-22%,UBSe 2.97亿欧元/- 21%),利润率同比下降9个百分点至9%,受到成本上升(同比+3.13亿欧元)和销量下降的影响,部分受到外汇(+4900万欧元)和除木材(+1.16亿欧元)以外的所有部门价格上涨的影响。FCF为-6300万欧元,原因是第一季度的营运资金为1.2亿欧元。净债务同比增长12%,环比增长57%,达到29亿欧元。
Q:结果中最值得注意的领域是什么?
A:我们的第一季度预测早于不久前的2023年的指引下调,因此结果疲软应该不足为奇。Stora 重申了其对 2023 年最糟糕的前景,该前景加速接近第一季度末。芬兰的运营问题和后勤罢工加剧了这种情况。包装材料息税前收益下降,原因是成本上升、销量下降以及罢工。生物材料的成本因木材、化学品和固定成本(Veracel工厂的维护)而上涨。由于锯材价格下跌、建筑市场疲软、成本上升,木制品表现疲软,正如预期的那样。由于稳定的经营业绩,林业部门息税前利润同比增长16%至5700万欧元。Stora 林业部门资产的账面价值环比基本保持不变,有趣的是,Stora 推迟了Langerbrugge的计划。我们认为这是积极的,因为它将减少中期资本支出,在我们看来,鉴于UBSe在2023/24年度的低运营利率,瓦楞纸板市场在未来几年不需要更多产能。
Q:公司的前景/指导是否发生了变化?
A:Stora将2023年息税前利润指引维持在<9.45亿欧元不变,或同比“大幅下降”(同比下降>50%)。尽管市场前景依然疲软,但Stora正在审查可变成本并积极应对需求波动。2023年的资本支出指引保持不变,为12-13亿欧元(UBSe:~11.8亿欧元),D&A指引保持不变,为6.4-6.8亿欧元。特别是在23年第二季度,Stora预计消费纸板需求将“稳定”,箱板纸将同比“保持疲软”。由于季节性因素,瓦楞纸包装预计将“略有”改善,而欧洲和中国的纸浆需求预计将下降。预计锯材的季节性需求改善有限,可锯木需求应“稳定”,而用于生产纸浆的木材需求预计将“下降”。
估值:买入,PT €16.9; 预计投资者会如何反应?
A:该股在过去3m/1m的表现落后于(Stoxx 600) c23p.p/12p.p。我们预计股市反应不大,因为预计在下调指引后第一季度数据疲软。
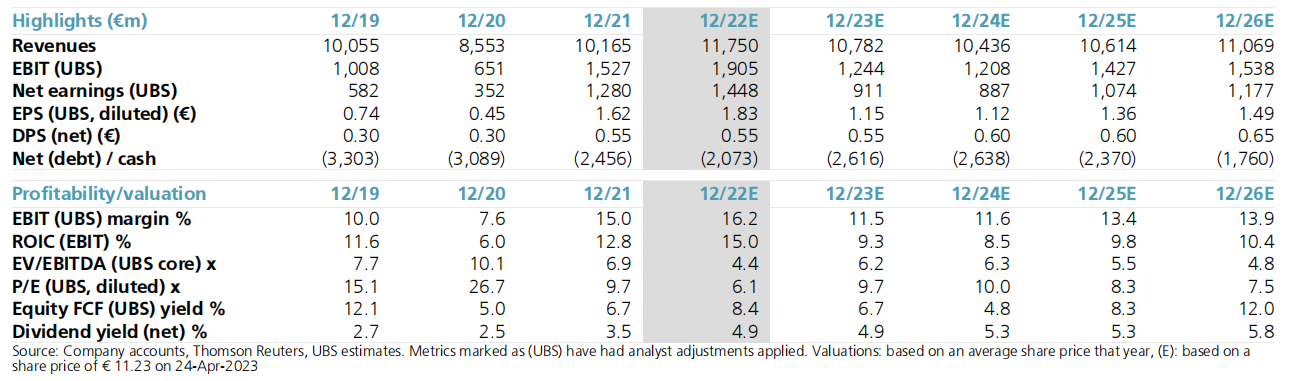
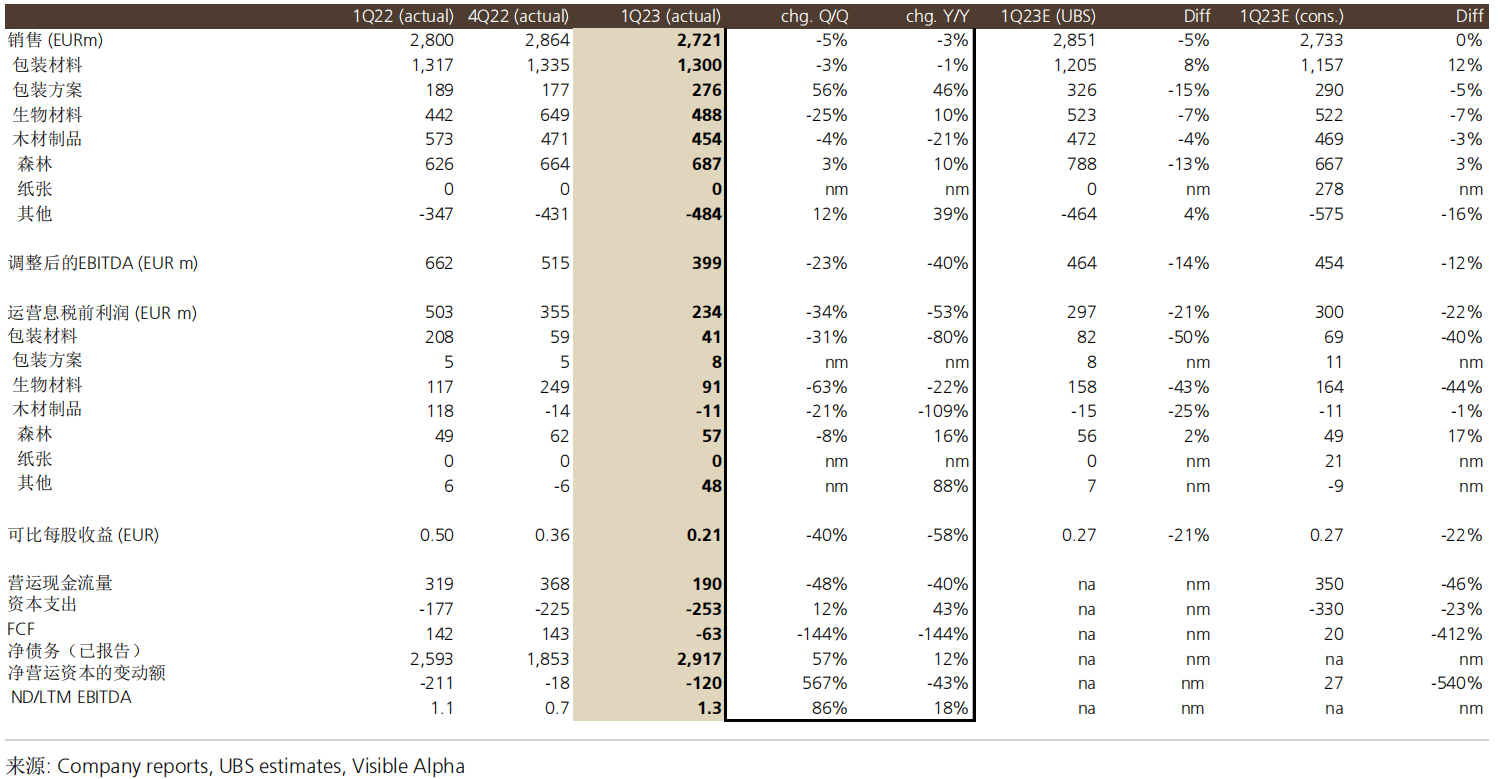
表1:实际情况 vs. 预测情况(2023年第一季度)
 相关资讯