
International Paper Company:第一季度息税折旧摊销前利润符合预期;23财年指导下调
产业资讯
Q:结果与预期相比如何?
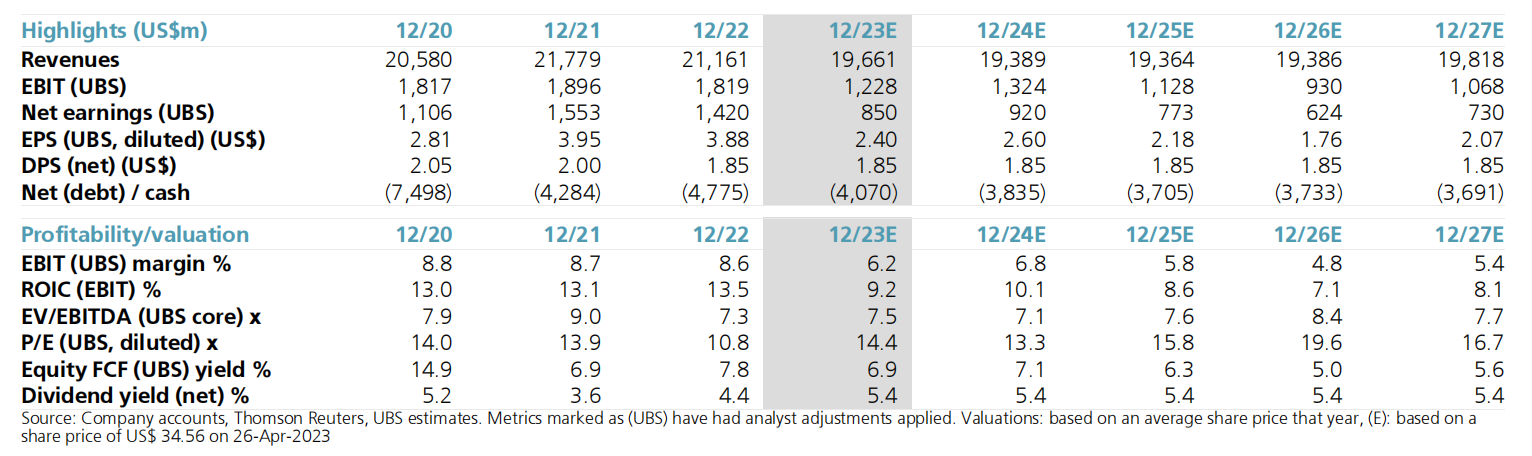
A:第一季度调整后的EPS 0.53美元/sh高于市场普遍预期的0.46美元/sh。第一季度调整后息税折旧摊销前利润为5.39亿美元,与市场共识的5.4亿美元一致。收入同比下降0.4%至5.02亿美元,略高于市场预期的49.9亿美元。美国工业包装盒出货量同比下降8.5%;高于PKG的-12.7%。工业包装投入成本和定价、运营成本和维护分别是4800万美元、6800万美元和8800万美元的息税前利润逆风,部分被1.05亿美元的投入成本顺风所抵消。Cellulose Fibers 息税前利润下降至-1600万美元,原因是价格疲软,销量下降,运营成本和维护成本增加,部分被较低的投入成本所抵消。合并调整后息税折旧摊销前利润率同比下降70个基点至10.7%。
Q:结果中最值得注意的领域是什么?
A:IP在中点将其EBITDA和FCF预期下调~15%;引用“上半年需求疲软,库存去库存影响更大”和“指数和出口价格较低”。新的FCF范围现在低于之前的频段。IP在美国的瓦楞纸包装量好于PKG,可能意味着一些份额增加。降低纤维/能源成本仍然是季度效益。箱板纸的经济停机时间从第四季度的53.2万吨下降至42.1万吨。然而由于市场疲软,Cellulose Fibers的经济停机时间从第四季度的3.6万吨增加到13万吨(2023年调整后息税折旧摊销前利润指引为23-25亿美元,从之前的~28亿美元下调。24亿美元的中点低于Street的25.7亿美元,并继续包括Global Cellulose Fibers的一些收益增长。预计 2023 年资本支出(不变)仍将从 2022 年的9亿美元小幅增长至10-12亿美元。
Q:美国纸张和包装行业的前景如何?
A:我们对箱板瓦楞纸更看好,因为我们仍然认为需求在23年第一季度处于低谷。估值倍数在22年第四季度触底,我们预计投资者将在未来几周内关注2023年下半年收益。然而,在低水平上趋于平缓的需求并不能解决供过于求的主要问题,2023年预估4.3%的产能增长使问题进一步复杂化。在箱板纸方面,我们更偏好WRK(买入),并对PKG(中性)和IP(中性)有更平衡的前景。我们的首选仍然是GPK(买入),因为我们更偏向白纸板的前景而不是箱板纸,我们认为估值很有吸引力。
估值:40美元目标价;中性评级
我们维持40美元的目标价和IP的中性评级。
 相关资讯