
Metsa Board OYJ:2023年第一季度业绩——符合盈利预警
产业资讯
Q:结果与预期相比如何?
A:23年第一季度营收为5.42亿欧元(环比-10%,同比+5%),比UBSe/cons低8/9%,调整后的息税折旧摊销前利润为1.14亿欧元(环比-3%,同比+4%),UBSe/cons -1/+5%,可比息税前收益为8900万欧元(环比-12%,同比-3%)与UBSe/cons相符/下降3%,符合最近的盈利警告。黄芯白卡纸交付量同比下降17%/环比下降11%,比UBSe低6%;受需求疲软影响,WT牛皮箱板纸产量同比下降24%,环比下降5%。相关收入的份额(Metsa Fibre的纸浆/锯材业务的24.9%计入息税前利润)为2860万欧元(22年第四季度为4190万欧元,UBSe:2480万欧元)。本季度FCF为6900万欧元,222年第一季度为2200万欧元,22年第四季度为-1000万欧元,营运资金建设为4600万欧元,去年为4300万欧元。这包括8280万欧元的Metsa Fibre股息(22年第一季度5880万欧元),因此本季度核心业务的FCF为负值,尽管我们认为营运资本建设将在今年晚些时候逆转。
Q:结果中最值得注意的领域是什么?
A:FBB销量为25.5万吨,环比下降11%(UBSe 27万吨),商品浆(8.3万吨,环比下降21%,UBSe 10.5万吨)弱于我们的预期,因为Metsa在最近的盈利警告之前指导第一季度中期的销量持平。这导致收入低于我们的预期。营业利润与最近的利润警告保持一致,因为化学品、能源和物流成本环比略有下降,与我们的预估相比,这是积极的表现。Metsa Fibre的贡献为2860万欧元,也比我们的估计高出380万欧元(产量比UBSe高出2400千吨,为16.1万吨,成本低于我们的预期)。未使用的排放配额,售价约为2000万欧元(环比+1000万欧元)也有所帮助。
Q:公司的前景/指导是否发生了变化?
A:Metsa Board指导23年第二季度可比营业利润与23年第一季度相比“较弱”(当前第二季度亏损8000万欧元),这意味着市场共识略有下降。纸板(白纸板+牛皮箱板纸)23年第二季度的交付量和价格预计将在38万吨的季度环比持平。此外,在纸浆方面,欧洲和中国的需求前景将保持“低迷”,价格将环比下降。对锯木厂产品的需求应该开始“有所回升”。虽然成本预计将保持稳定,但预计芬兰工厂在第二季度和外汇年度将停工几次,包括套期保值,预计将对经营业绩季率和同比产生积极影响。
估值:我们预计投资者会如何反应?
A:结果与盈利警告一致,我们预计今天股价将持平。在过去的3m/1m中,该股的表现低于指数(Stoxx600)c25p.p/c16p.p。
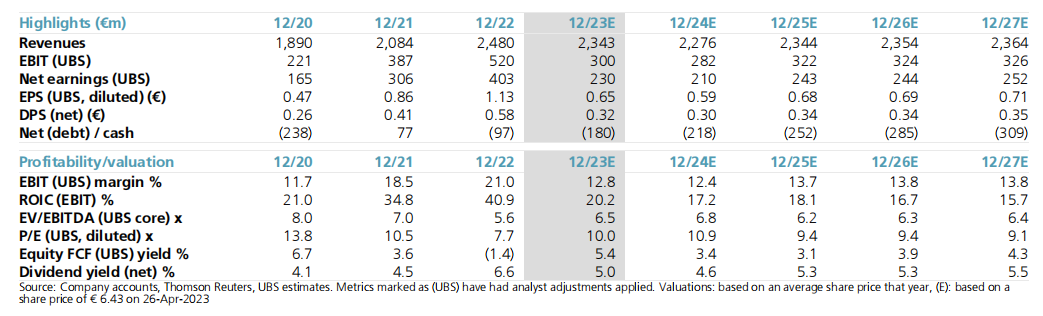
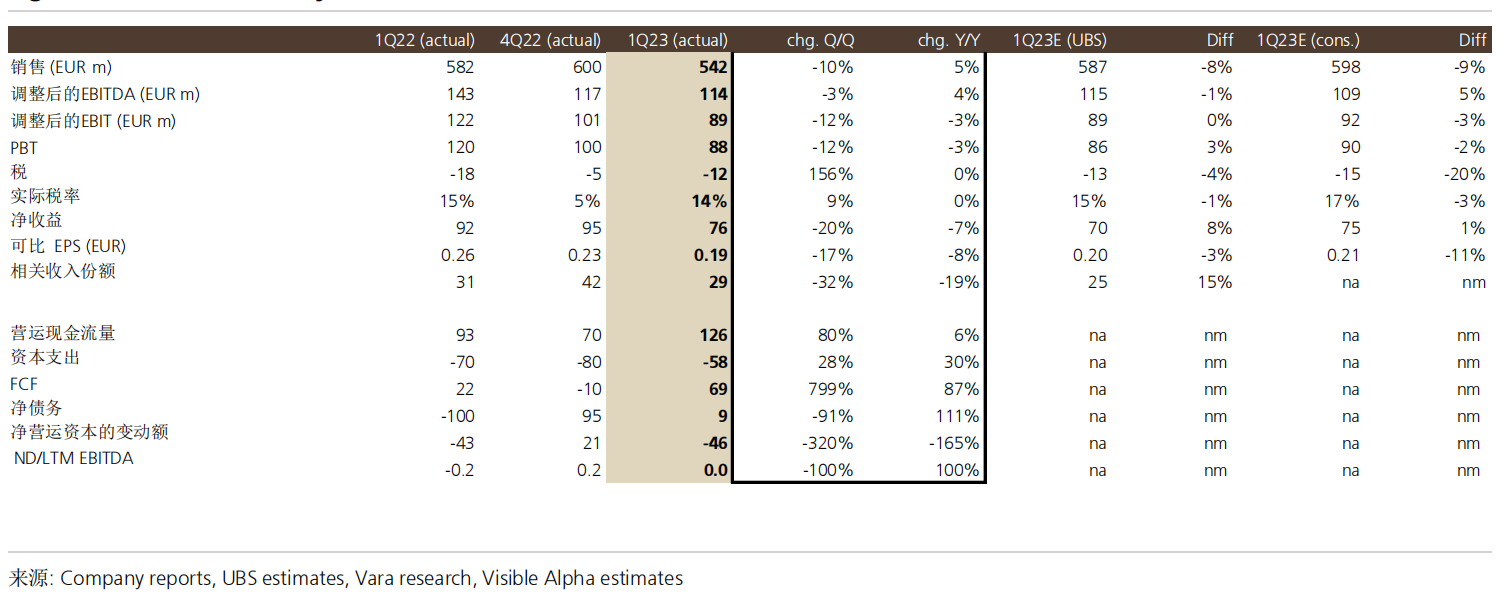
表1: Metsa Board业绩总结(2023年第一季度)
 相关资讯