
2024上海纸浆周年会特稿 | 在周期和结构变化中把握大势
朱 民 中国国际经济交流中心副理事长 国际货币基金组织(IMF)原副总裁 中国人民银行原副行长 中国银行原副行长
当前世界经济正处于下行趋势,包括全球经济和中国经济的长周期和短周期下行趋势。但这无须过度悲观或乐观,因周期不可逆转。在周期下滑中,一系列结构性变化正在发生,未来的发展将由结构性变化驱动。理解这一概念,对观察和把握当前宏观经济尤为重要。
经济周期放缓和金融紧缩是不可逆转的大环境。因此,我预测,2024年的世界经济是平庸之年,金融是波动之年,政治是风险之年。
同时,中国经济也正处于全面结构调整之中,从旧的增长模式向新的增长模式转型。这一点至关重要。过去,中国经济主要依靠增长拉动结构。现在,我们首次看到结构变化成为经济增长的动力,这标志着增长动力的根本转变。
理解当前世界和中国经济的核心要义,就是理解这一增长动力的转变,厘清这一概念后,我们再结合数据分析实际情况,便会更加清晰。
我今天讲三个问题:一、世界经济2024:平庸、波动和风险;二、中国经济2024:主要挑战;三、中国经济2024:走向新的增长模式。
世界经济2024:平庸、波动和风险
所谓的平庸之年就是上不去也下不来,我们没有看到很大经济危机的可能,但是增长是乏力的,金融是波动的,因为货币政策在收紧以后开始在“紧”和“松”之间波动。财政负债太高,金融会波动,与此同时政治风险是今年最大的风险,这是我们看世界经济的三个最核心的指标。
中国经济2023年反弹,因2022年基数较低,2024年经济略有反弹,但仍呈下降趋势,2025年经济可能反弹,但概率较低。因此,未来经济将持续低位徘徊,这就是我们理解的低增长周期。
预测时间范围截至2028年。基于我多年在国际货币基金组织的工作经验和研究,以及该组织的统计数据,经济增长放缓的原因有很多,疫情是其中重要因素。
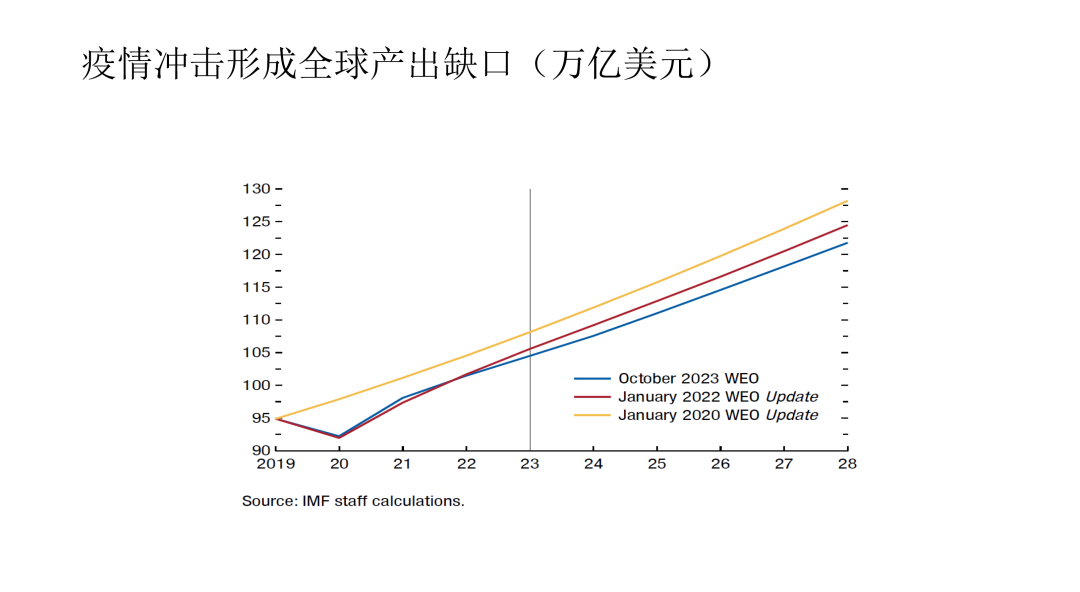
这张图展示了疫情对全球经济的影响。黄色曲线代表2019年疫情前预测的经济增长轨迹,若无疫情,全球经济将沿此轨迹发展。2020年疫情发生,预测经济下跌后将沿红色曲线恢复。但实际情况是2021年经济沿蓝色曲线恢复。蓝黄两线间缺口代表疫情造成的7万亿美元永久性经济损失。
因此,世界经济从此平行下移,沿蓝线继续增长。疫情导致全球经济损失7万亿美元。
疫情和地缘政治变化导致劳动生产力大幅下降。
2000年至2004年,发展中国家劳动生产率增长约为4%。然而,资本投入、就业和技术进步均出现下降趋势,导致劳动生产力大幅下降。预计2024年至2028年,全球劳动生产率增速将从4%下降至2.5%左右,下降1.5个百分点,这是导致经济持续下行的重要原因之一。
通胀仍然处于高位。尽管经历了持续低迷和强刺激政策后的高涨,在主要央行加息后有所下降,但仍未回落至低位。
未来一段时期内,全球通胀可能维持在相对较高的位置。中国的情况有所不同,中国的通胀仍然较低。这是一个重要的不同。
总体而言,世界经济正处于低增长状态。我在国际货币基金组织工作期间曾观察到,当危机发生后,由于危机破坏了劳动生产率,经济增长通常会低于危机前的水平。2001年至2008年,全球经济形势良好,中国加入世界贸易组织,全球经济增长率为3.5%。然而,2008年金融危机和2009年经济衰退之后,从2010年到2019年,全球经济增长率下降到3.12%,下降了0.4个百分点。
中国经济2024:主要挑战
我们预测,经历了2020年的大幅下滑之后,预计2023年和2024年全球经济增长将略微提高,约为2.6%至2.7%。2022年全球经济增长3.1%,预计未来全球经济增长将持续低于3%。因此,这将是全球经济增长的一个格局,我将其称为“平庸之年”。
金融风险正在上升。第一个基本概念是财政赤字大幅上升。我们在2019年做过一个预测,在没有疫情的情况下,全球政府债务水平将从83.1%下降到81%,然后缓慢上升。特别是发达国家的极端财政赤字扩张幅度较大,都是10%以上。目前财政赤字有所下降,但未来仍会缓慢上升。这是因为经济增长乏力,政府需要持续刺激经济,导致债务负担继续上升。债务水平高企是最大的风险。
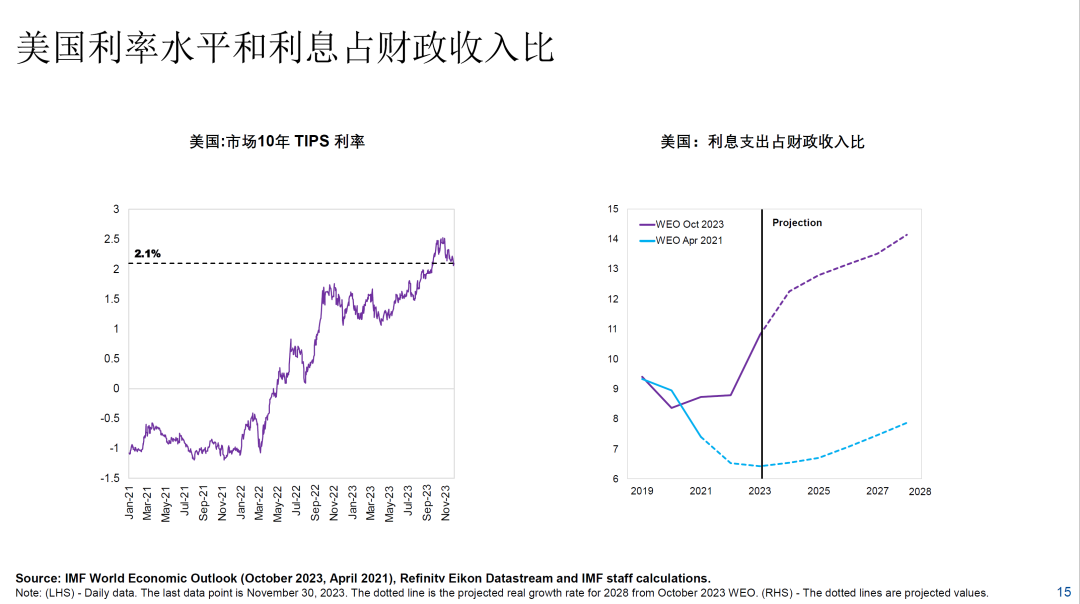
以美国为例,我们看到紫色曲线代表支出预测,蓝色曲线代表收入。这个缺口一直存在,并且不断扩大。因此,美国的财政赤字也将持续扩大。在此过程中,我们可以看到,其中灰色曲线代表基本赤字,约为3%。然而,粉色曲线代表的利息支出不断上升。过去,利率为零,即使借贷再多也不可怕。现在利率上升到5%,借贷成本变得太高了。因此,政府的借贷成本上升,导致美国的财政赤字持续扩大。这主要是因为付息成本上升,给财政和金融带来了许多挑战。
谁来为财政赤字买单?央行通过印钞来买单。因此,我们观察全球十大主要央行,包括美国、日本等可以看到,2008年金融危机之前,美国央行的资产负债表规模仅为0.8万亿美元。危机发生后,美联储通过印钞和量化宽松政策,资产负债表迅速扩张,至2023年已达到8万亿美元,是2008年之前的10倍。然而,美国经济并未增长10倍。事实上,全球主要央行都采取了类似的印钞措施,导致货币发行量大幅增长,而经济并未同步增长,因此通货膨胀成为必然结果。
然而,央行买单带来了很多问题。最大的问题是美联储加息后,利率是否会下降成为最大的问题。我们的基本判断是,美联储目前的利率水平已接近历史高位。以美国和英国为例,两国目前利率水平均在5.5%左右。此前,两国利率经历了一段缓慢下降时期,但最终稳定在3.5%左右。未来,利率降至零的可能性极低。
2020年全球疫情危机以前,全球经济格局呈现为零利率、低通胀、中高增长的态势。然而,2020年疫情发生后,这一格局发生了根本性改变,转变为中高通胀(3%-3.5%)、中高利率(3%-3.5%)和增长速度下滑的局面。与零利率时期相比,这一转变的影响十分深远。
因此,许多发行美元债券的企业现在面临着困境。当时发行时利率为零,而现在已升至5.5%。如此高的借贷成本导致许多企业无力偿还债务,成为企业陷入债务危机的重要原因之一。政府利率变动会直接影响市场利率。上图中展示了不同期限的利率走势:一个月、一年和三十年。我们可以看到,2021年1月1日(灰色曲线)的利率几乎为零,一年后略有上升,但仍低于1%。然而,到2023年底,利率已大幅上升至高位。因此,境内利率相对较低。对于持有美元负债的企业和个人而言,这无疑会造成巨大的压力,并对金融体系产生深远影响。
因此,美国实际利率(扣除通胀影响后的利率)从1个百分点上升至3个百分点。利率水平的快速上升导致政府债务占收入比重大幅上升。根据疫情前的预测,到2028年,美国政府利息支出占财政收入的比重将达到14%,超过军费开支,约占GDP的1.5个百分点。然而,当前形势可能导致这一预测进一步上行。正如企业经营者所知,如果付息成本超过收入增长,企业将面临困境。这正是美国债券市场波动加剧的重要原因之一。然而,更重要的是,货币政策和利率变化会对整个金融市场产生很大的影响。
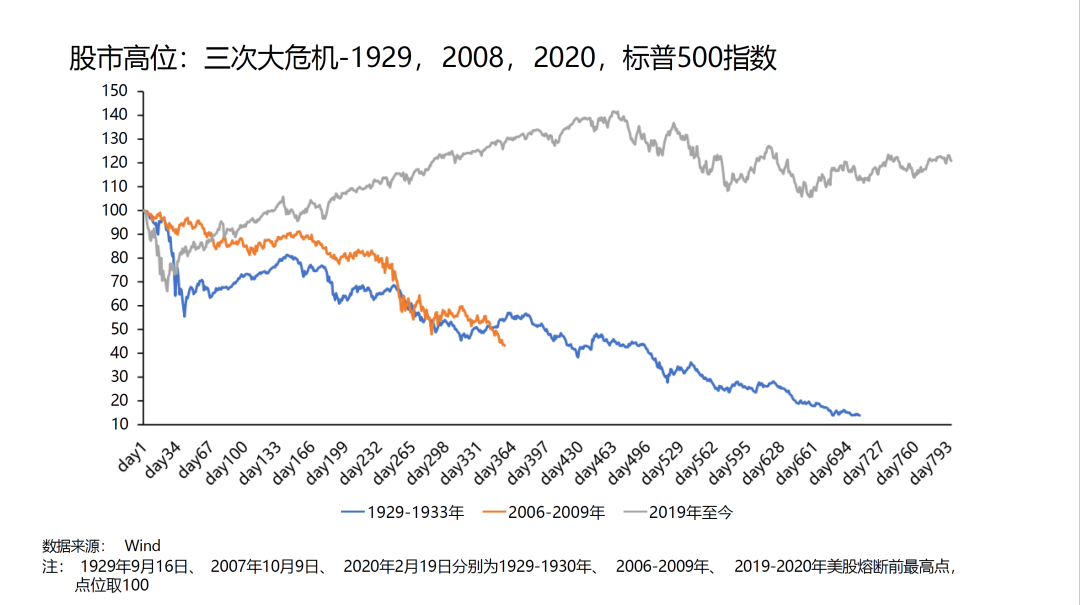
我把1929年、2008年、2020年的三次危机的股市画了三张线,1929年股市在经历大幅下跌后,政府尝试采取措施进行托市,但最终未能阻止其继续下跌,最终跌幅达90%,引发了全球大萧条。2008年金融危机发生后,股市经历了大幅下跌,政府采取了一系列措施进行救市,但最终未能阻止其继续下跌,随着雷曼兄弟公司破产,股市再次大幅下跌,最终形成了2008年金融危机。
2020年的曲线尤为引人注目。灰色曲线代表2020年的股市走势。我们可以看到,在疫情恐慌的冲击下,股市经历了急速下跌,跌幅甚至超过了1929年大萧条时期。然而,在央行货币政策和财政政策的刺激下,股市迅速反弹,并一路攀升至历史高位。
然而,高企的股市也蕴含着巨大的风险。如果不能有效控制通胀,央行将面临进退两难的困境:继续加息可能导致经济衰退,而放任通胀则会进一步加剧金融风险。因此,金融市场的波动风险依然不容忽视。
从当前形势来看,美国纳斯达克指数受到的影响尤为明显。去年,纳斯达克指数强势上涨47%,主要得益于七大科技公司的强劲表现。其中,ChatGPT的发展是推动纳斯达克指数上涨的重要因素之一。
因此,如果今年ChatGPT发展不及预期,七大科技公司股价可能难以继续上行,纳斯达克指数也将面临较大的波动风险。
2024年全球经济金融面临的最大风险是美国大选。无论是拜登连任还是特朗普重返白宫,都将对全球经济金融产生重大影响。我在达沃斯参加世界经济论坛年会时,尽管特朗普本人并未出席,许多人认为他将赢得大选。事实上,谁胜选并不重要。真正令人担忧的是,落选者能否接受选举结果,类似2021年1月6日国会山骚乱事件会不会再次发生,这将是美国乃至全球政治和经济稳定面临的最大风险。
通过分析我们可以看到,民粹主义在全球范围内呈上升趋势。以美国为例,政治分裂加剧导致社会治理成本上升,经济增长动力减弱。与此同时,人均GDP不断提高,经济发展进入高质量发展阶段。这是一个自然过程,我们必须认清并理解这一点。
中国经济2024:走向新的增长模式
当前,全球经济增长面临下行压力,但人均GDP仍保持上升趋势。因此,各国需通过提升经济增长质量来推动经济持续发展。这也是提出新质生产力概念的重要原因之一。
当前,传统的经济增长模式面临挑战。以基建、房地产和出口为代表的三驾马车拉动经济增长的模式已难以持续。基础设施投资方面,长期以来,我国基础设施投资规模庞大,占比过高,但投资回报率和效率有所下降。与此同时,民营企业资本投资增速持续下滑,稳住民营企业资本投资已成为当前的重要任务。
房地产市场方面,2022年和2023年连续两年下跌,累计跌幅超过30%,这在全球范围内也极为罕见。尽管如此,我们仍成功稳住了房地产市场,避免了系统性风险的发生。但房地产不可能再成为中国经济增长的主要动力,未来将面临长期的调整。为稳定房地产市场,中央出台了一系列政策,包括放松需求端管控、支持房企融资、增加流动性等。
但是长期来看,房地产的结构调整是必然的。我国房地产总供应量在高端为17亿平方米,低端为11-12亿平方米。这意味着存在约5亿平方米的供给过剩。这部分过剩供给将通过市场出清逐步退出市场。由于需求不足,这部分过剩供给难以消化,未来将面临长期调整。
我再给大家讲一个简单的数字。去年,我国有700万对新婚夫妇。由于中国结婚大部分都会买房,我们统计得出约78%的新婚夫妇会购买房产,平均购买面积为82平方米。假设所有新婚夫妇都购买房产,且购买面积为100平方米,那么最基础的刚需就达到7亿平方米。
剩下的需求就要靠在座的各位有钱人购买第二套房、海边别墅等来满足。但是,现在大家都在观望,所以房地产的调整是必然的。
现在的政策目标是防止房地产市场发生系统性风险。在座各位可能听说过一些关于房地产市场崩盘的言论,但请不用担心,我们有能力确保不发生系统性风险。
从长远来看,房地产结构调整的最根本措施是解决城市户口问题, 让目前居住在城市但没有城市户口的人能够获得城市户口,从而提高他们的购房能力,拉动整体需求。
稳定出口是当前中国经济面临的重要任务之一。由于地缘政治因素的影响,美国对中国出口的约束不断加强,这对中国出口造成了较大冲击。中国多年来一直是美国第一大出口国,但现在已跌至第三位,被欧盟和加拿大超越。
由于地缘政治因素的影响,中国商品出口面临较大挑战。去年,中国出口增速在经历过高潮之后急剧下滑,全年仅实现零增长。而出口历来是中国多年的主要增长动力,其增长放缓意味着中国经济面临一个具有很大挑战的调整,进入增长模式转变的关键时期。依靠投资、出口和房地产拉动经济增长动力逐渐减弱,新的增长动力如国内消费、制造业升级和绿色发展正在培育壮大。
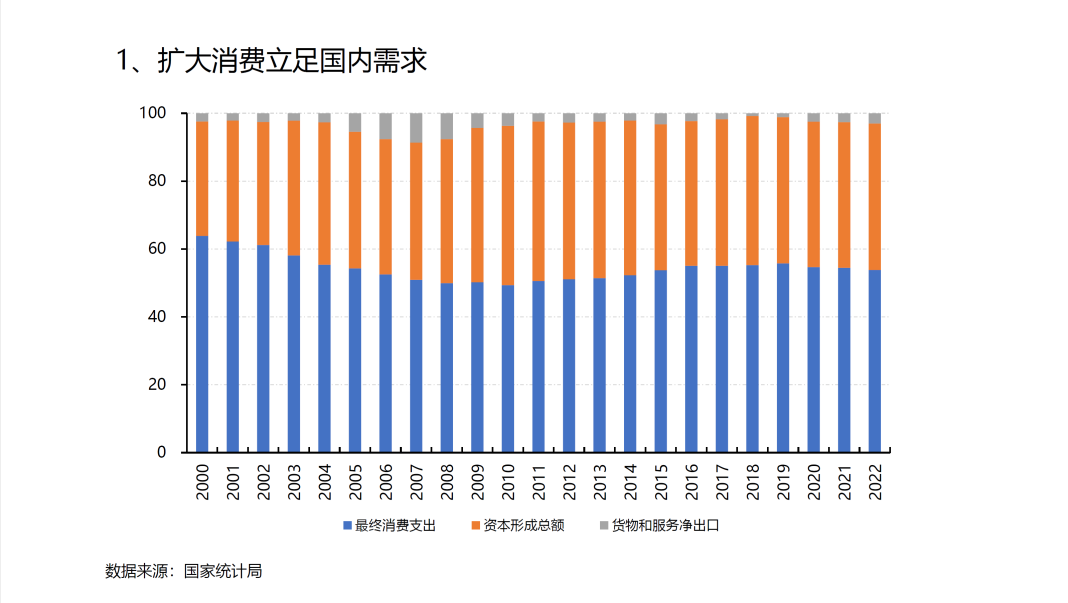
总需求不足是当前中国经济面临的主要矛盾之一。从消费占比来看,2000年时,消费占GDP的比重为64%,而现在这一数字已下降至56%左右,下降了约8个百分点。消费占GDP的比重呈下降趋势,特别是居民储蓄率过高,投资过多投资压缩消费,所以要把这根曲线拉回去不容易的,蓝的部分要拉上去,这是重大的任务。
当前,中央出台一系列的政策,但是也碰到一些很大的挑战,第一是老龄化。我制作了一张直观的图表,以帮助大家了解年龄变化的影响。这个图表展示了从2015年到2035年和2050年中国人口年龄结构的变化情况。
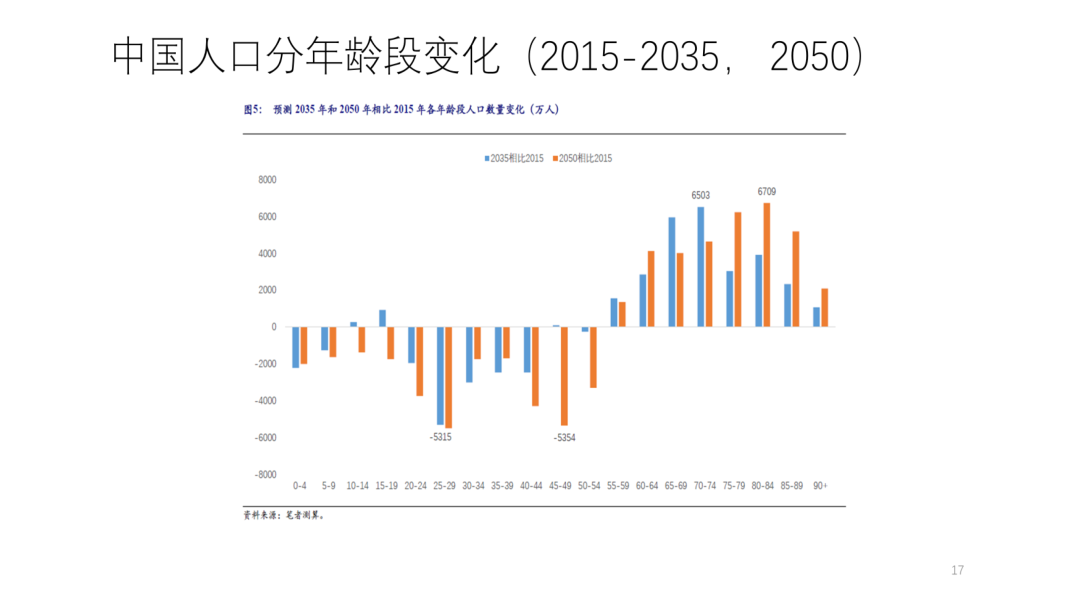
从图中可以看出,无论是在2035年还是2050年,人口净减少的都是60岁以下的人群。其中,2035年人口减少最多的年龄段是25-29岁,而2050年人口减少最多的年龄段则是45-59岁。同时,60岁以上人口将持续增加,其中70-74岁和75-79岁年龄段的人口增幅最大。
人口结构对消费影响很大,老龄化了,消费少了。我做消费分析时发现我们的消费还有一些很特殊的现象,这个很有意思,橘黄的曲线是我们人的收入曲线,就是说到18岁之前,20多岁以前读书没有收入,很正常,父母付学费,工作以后开始有收入,到40、50岁工资最高,逐渐收入下降,然后到60岁退休又没有工资收入,拿退休金,逐渐的延续。
然而,我们的消费结构却呈现出一些特殊现象。如下图所示,0-20岁年龄段的人均消费水平最高,而一旦参加工作后,人均消费水平反而下降了。
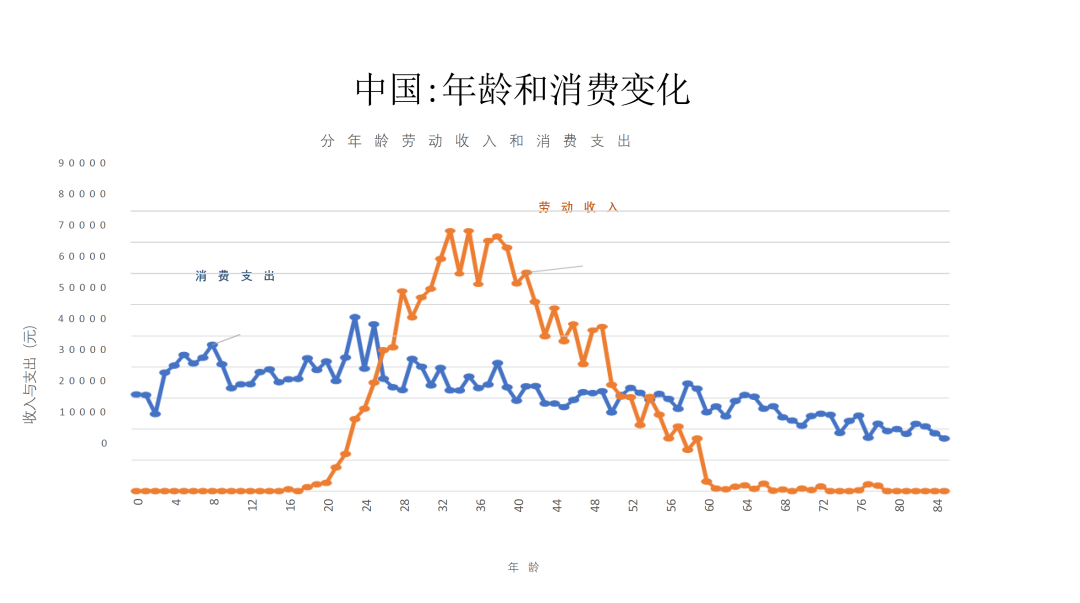
这背后的原因值得探究。一方面,由于“四二一”家庭结构,四个爷爷奶奶和两个父母共同抚养一个孩子,导致婴幼儿和青少年阶段的消费水平被推高。另一方面,工作后,人们需要考虑存钱、养老、退休等问题,因此消费欲望和能力有所下降。退休后,消费下降得更厉害。
总体而言,消费趋势仍然是下降的。当前面临的主要问题是,年轻一代的数量正在减少,新生儿出生率持续下降。现在在座的女士们应该深有体会当初的“最贵奶粉”现象。因此,我们需要着力推动老年群体的消费增长,这又是一项结构性变革。
总而言之,消费政策既是总体政策,也是结构性变革。政府已出台一系列支持消费的政策,不一一列举。但需要明确的是,这需要长期努力才能见成效。
第二个就是做强做大制造业,在座各位都是制造业,经过多年以后我们第一次认识到中国的核心竞争力是制造业,中国的制造业占全球制造业的30.3%,相当于美国、日本、德国和韩国的总和,这个太厉害了。
在美国寻求与中国经济脱钩的情况下,中国的战略是继续加强和扩大其制造业,中国制造业的升级换代和数字化转型进展迅速,高价值制造业的发展尤为显著。据观察,2017年之前,制造业投资仅占资本总投资的30%左右,而现在这一比例已经翻倍。数字化转型在制造业中的推进尤为突出,中国还制定了十大重点产业发展计划,包括节能、装备制造、医疗、航天和通讯等领域,旨在推动制造业向科技密集型转变。
新一代服务机器人,在座各位老了以后服务你们的一定是机器人,你看年轻人已经没有了,跟你们聊天和度过时光的一定是机器人,所以新一代的服务机器人会走得很快。中国的光伏占全世界的80%左右,全球15大的风电企业中国占10家,我们电动汽车的保有量已经占了全球的40%,去年销售量占到了20%。所以中国的制造业现在发展起来了。
但是现在电动车面临欧洲和美国限制中国的电动车进口的问题,美国也不让,对电动汽车而言是一个很大的挑战。当前中国制造业的数字化、科技化是走的在全球前列的,但是未来最大的一个发展是在制造服务业,ChatGPT、移动和网络发展使制造服务业的空间很大,中国以前没有制造服务业,因为所有服务业都在制造业里面。
现在政府鼓励把服务业剥离,因为服务业会产生更高质量的服务业,而且空间会更好,所以利用现在的GPT、人工智能科技,中国的工业服务业会有很大的发展。
再简单的说一下碳中和,中国承诺实现碳中和,这是一项重大的政治决定。该决定的背后,是我国过去40年改革开放走的是工业革命的老路,通过追赶发达国家来实现经济发展。如今,我们希望通过碳中和的绿色革命,将中国的发展模式从追赶转变为并跑和引领。因此,实现碳中和是我国的一项重大战略决策,无论发生什么波动,都不会改变。理解这一点,对于我们理解中国未来发展方向至关重要。
推进碳中和第一个就是进行能源革命,中国的煤占了能源消费的57.7%,要把这个58%的煤全部革掉,你能想想这个空间有多大?全部要变成新能源,所以这个未来发展空间你怎么想象都是不够的。2021年第一次光伏成本降到1毛4,把1毛4光伏电送到了山东、河南,在驻马店落地,成本低于当地的煤电,当天我写了一个报告,那天宣布了中国煤的末日,不是说中国煤从此没有了,而是要花30年把煤全部移出去了,光电全部取代煤,这是一个革命性的结果。
光电一出来以后,风电厂的成本是2毛5,足够维持上网,所以风电起来了,1毛4的光电可以生产氢,中国氢的产业链全部起来了,储能是氢,所以氢的前景很大,中国氢现在的成本大概是2.5美元一公斤,已经全球领先了,所以氢起来了,氢的产业链起来了,核能起来了,我们现在要准备构建286座核电站,就是之前停下来的全部开始恢复,中国引进了法国的模式,所以我们中国现在生产出自己的模式,核电现在开始出口,现在的核电最大的好处是不用水源,没必要放在沿海,核电可以走向内陆和山区,这就解决了一大问题,所以核电可以取代煤电,作为一个稳定电源。
原来定的2030年中国新能源的装机目标是160GW,我们当时提出160GW的时候很多人都认为太激进了,但是去年我们新能源装机量已经达到180GW,也就是说,我们2030年的目标去年提前了。中国现在的新能源装机占全球装机的52%,今后5-10年继续占全球的40%,直到彻底的把煤给消灭,所以这是一个极具震撼的结果,剩下的就是革电网的命,因为一个完全一体的电网已经不能满足,需要有并行的分布式的电网来支持多种能源上网,这一定会发生。因为光电的成本决定了他的生命力。你们去看北京国家虚拟电网实验室,完全是新一代数字化虚拟电网,非常厉害。
总体来说,中国现在这个环境下也面临一个大的结构变化,传统的三个增长动力没有了,新的三个增长动力正在起来,而且走势很强。去年年底经济工作会议特别强调了主动积极的结构转型,这是一个长期的结构转型的战略,对于理解中国经济来说两个概念特别重要,第一个是我们是在一个下行趋势,规模不再,第二是一个长期的结构转型,未来所有的机会都在转型之中,这就是我们的新增长模式。
(以上内容根据现场速记整理,未经本人审核)