
2024上海纸浆周年会特稿 | 全球浆纸市场回顾及展望
Hawkins Wright Ltd总经理 Tom Wright
今天,我想对全球纸浆市场,特别是与中国相关的市场做一些简要的评论。回顾过去一年,纸浆市场经历了一个充满挑战和变革的时期,经历了剧烈的波动和不确定性。
去年纸浆周年会我演讲时,我做了一些预测,其中最准确的预测是,今年的年会将需要一个更大的会场。事实证明,这一预测是正确的。今天这么多人参加会议,非常令人鼓舞。
我们来回忆一下一年前的主题。2022年,全球经济增长缓慢,但中国经济逐渐开放,纸浆市场也经历了一轮周期性转变。当时,我们都在思考纸浆价格的底部在哪里,同时也意识到通货膨胀正日益严重。因此,去年我的演讲题目是《后疫情时代及通胀周期下的浆纸市场展望》。在去年的演讲中,我觉得我的预测一点也不大胆,当时我认为市场将经历更多的周期性和波动性,当价格达到边际成本或市场认为下行风险非常有限时,纸浆发运量将会激增。但我无法预测中国去年能多大程度上消化过剩的库存和产能。
2023年,中国的商品纸浆进口量增加了540万吨,创下了纪录,这一数字确实非凡。图表上的蓝线代表全球纸浆发运量;红线代表发往中国的发运量。这样的表示方法是为了清晰地展示信息。这里有两个关键观察点。
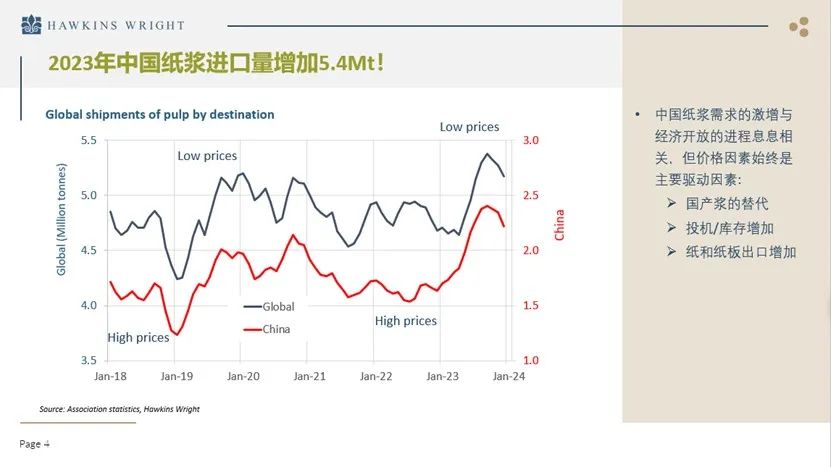
一是,当中国处于购买强劲时期,全球纸浆需求会随之增加。相反,在中国购买活动连续两年下降时期,如2021年和2022年,全球纸浆发运量也受到了影响。二是中国倾向于在纸浆价格低迷时进行大量采购,和去年的情况类似。
同样,2019年和2020年纸浆价格经历了一段低迷时期。随后价格上涨,导致中国需求下降,这不仅与库存变动有关。此外,我们看到去年下半年中国商品浆采购量惊人增长,这并不是完全由纸和纸板产量的增加所驱动。
从全球来看,目前,中国占全球纸浆市场的份额已达43%,而2007年这一比例仅为14%。因此,受中国购买模式和其他全球驱动因素的影响,市场将呈现出更大的波动性和更强的周期性。我们必须对此有所适应。
市场确实变得更加难以预测。在全球其他地区,成熟市场(尤其是欧洲、北美和日本)的商品浆需求略微下降。这抵消了拉丁美洲、东欧以及亚洲、东南亚和中亚等新兴市场的温和增长。因此,中国无疑是全球纸浆市场的主要驱动因素。回顾过去五年,尤其是新冠疫情期间,这种波动性尤为明显。
下面这张图表模拟了中国阔叶木浆净价(红线)和欧洲(蓝线)净价趋势。
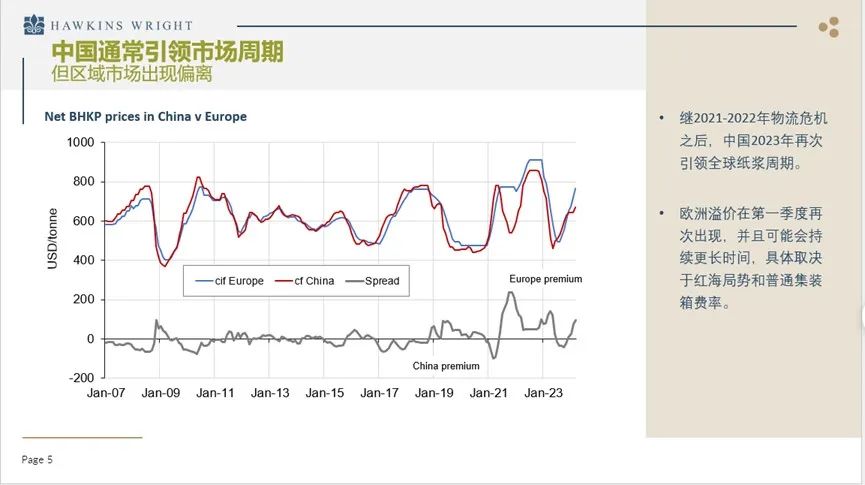
可以看到一些变化。总体而言,中国始终领先市场。当价格上涨时,中国通常会比其他地区支付更多费用,其他地区在约一个月前后赶上。同样,当市场转向时,中国往往是转得最快、最深入的。欧洲地区往往会慢慢跟随。
欧洲和中国之间的价差(灰线)在新冠疫情时期发生重大变化,当时我们遇到了非常困难的物流挑战,市场难以将纸浆运送到纸厂最多、需求最旺盛的地区。
去年,我们认为市场已恢复正常,中国引领全球市场。然而,目前纸浆市场再次出现分化:欧洲为针叶浆支付的溢价远高于阔叶浆,这不可持续,这受制于航运市场发展以及供应方面的其他因素。我的第一个预测是,欧洲的溢价不会像2021年那样持续,因为全球物流供应链压力没有达到彼时的水平。针叶木行业效率更高,供应不集中于某一地区,地理位置分散,供应能够更易调配。
现在,这种情况已然发生。另一个指标表明,周期和市场并未完全平衡,这与针叶木和阔叶木之间的价差有关。
从长远来看,NBSK和BEKP之间的价差明显扩大。这主要由供应驱动,包括不同行业的需求因素差异以及成本通胀对针叶木生产地区的影响大于对阔叶木生产地区的影响。随着这种差异逐年扩大,其趋势也将持续。这将刺激我们行业内替代和创新的需求。
目前,阔叶木和针叶木价格之间的差距低于我们的预期。但我的预测是,到今年下半年,差距将再次逐步扩大。您将听到很多关于欧洲纸浆需求多么强劲的消息,这也解释了为什么今天的溢价如此之高。事实上,造纸厂的库存确实很低。许多人,包括供应商和消费者,都措手不及。他们对自己市场的动态做出了轻微的误判。
但他们以前也面临类似的情况。他们成为某些不可预测事件的受害者,例如红海航运危机,或者芬兰最近的罢工行动。但是,当人们告诉您工厂已满负荷运转且需求强劲时,需要谨慎而为,应关注长期趋势。
去年,欧洲纸和纸板产量大幅收缩,创历史纪录。这主要源于经济活动疲软和供应链积极去库存的双重作用。因此,尽管我们观察到某种周期性复苏迹象,但仍需谨记去年需求的疲软态势。
我刚刚列举了其他主要造纸产区的相关数据。这些数据均为2023年公布的初步数据。
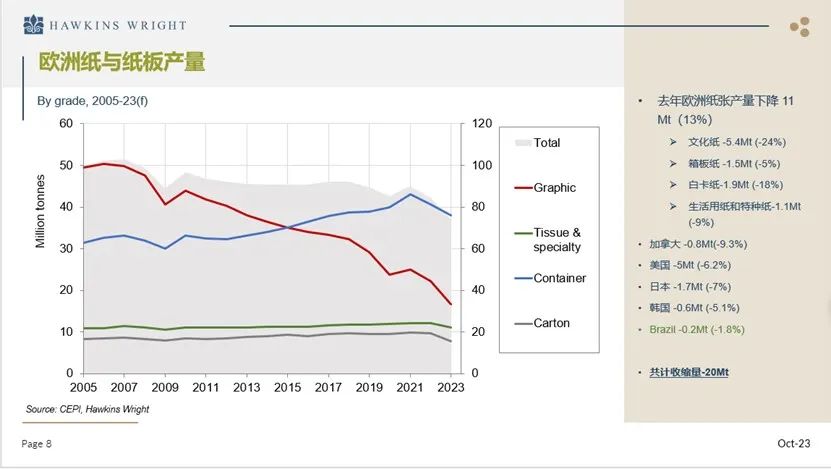
加拿大减少了近100万吨,美国减少了约500万吨,日本减少约170万吨,韩国减少约600万吨。我们通常认为巴西是新兴增长市场,但去年再次表现疲软。这些统计数据的地区的总收缩量为2000万吨,实际上足以抵消中国的增长,中国增长了约6.5%。作为纸浆供应商,应关注全球市场。因此,中国的增长固然喜人,但必须将其置于其他地区纸和纸板活动收缩的背景下看待。此外,去年中国纸和纸板产量增长的一部分实际上是为了满足出口市场需求。
下面,我将展示纸和纸板的出口情况。蓝色条代表白卡纸板,橙色条代表非涂布双胶纸,红色条代表生活用纸,绿色条代表其他经过加工的纸制品。
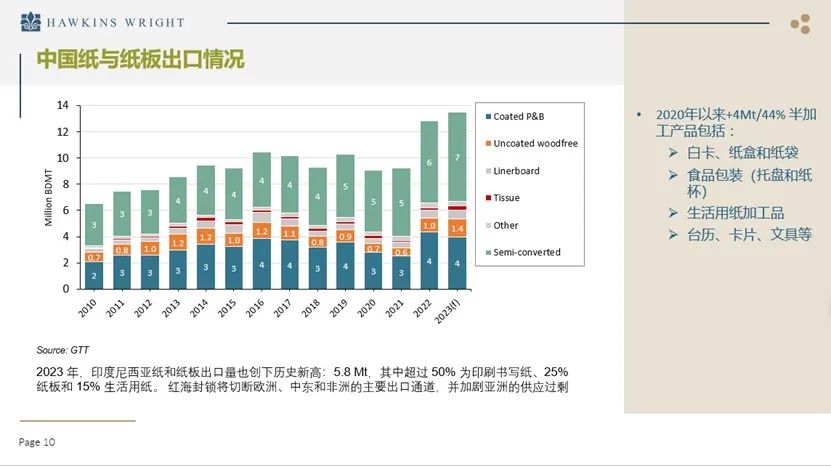
纸盒、文具以及加工后的纸巾产品,通常纸浆和原始纤维的含量非常高,这些产品是中国造纸产量增长的一部分,而去年增长的主要原因实际上是服务于出口市场,这正在给一些东南亚、印度、甚至中东、东欧和拉丁美洲的纸张市场带来影响。全球各地都感受到了来自中国进口产品的竞争压力。而集装箱运价的上涨,肯定会改变这种态势,将给中国带来更大的压力。
此外,中国宏观经济的走势与世界其他地区截然不同。尽管中国过去几年经历了创纪录的通货膨胀、极度紧张的劳动力市场以及不断上涨人工成本,但当前的挑战更多地与通货紧缩、失业等问题以及成品和商品的定价能力有关。过剩的产能,尤其是工厂产品,已成为一个重大挑战。因此,即使中国过去几年出口量大幅增加了四、五百万吨,但供应仍然过剩。纸和纸板只是中国工业经济中众多面临类似问题的行业之一。正如完颜先生今天上午演讲中提到的,中国纸浆产量正在快速增长,以实现更高的自给自足率,并尽量减少纸浆周期波动的影响。
下图展示了我们对中国纸浆产量,以及进口木片产量的估计。
多年来,中国国内木材资源与纸浆产量之间存在着很强的相关性。然而,纸浆产量的增长主要依靠进口木片来满足,其中大部分来自澳大利亚,但也来自越南、泰国、印度尼西亚等东南亚国家和地区以及拉丁美洲。
去年,中国木片进口大幅减少,这与纸浆周期密切相关,但这是一个全新的情况。日本木片市场的表现正在出现一种截然不同的动因。此外,中国房地产市场下滑对纸浆行业木材供应也有一些影响。
量化木材到达中国纸浆厂的数量和价格是一项具有挑战性的工作。另一个挑战因素是,大部分中国纸浆生产都是一体化的。因此,很难将它们放在供应曲线上。常规的市场浆供应的纸企,可以更容易地了解现金成本结构。随着行业一体化程度的不断提高,这项工作变得更加具有挑战性。但毫无疑问,中国国内纸浆产量和进口纸浆需求之间存在着密切的关系。
完颜先生在演讲中列出了我们必须继续密切关注的中国纸浆项目,这是一个我们必须关注的关键驱动因素。另一个挑战是中国生产的纸浆种类繁多。因此,并非所有项目都与我们的分析完全相关。
从全球纸浆产能周期来看,我们正接近这一周期的尾声。书赞桉诺的塞拉多项目即将投产,这将是一个大型项目。从我们的模型中可以看出,我们没有纳入塞拉多之后的任何其他重大项目。虽然有几个项目可能会在未来五年内启动,但我们目前将它们排除在外,直到看到设备安装或财务落实。
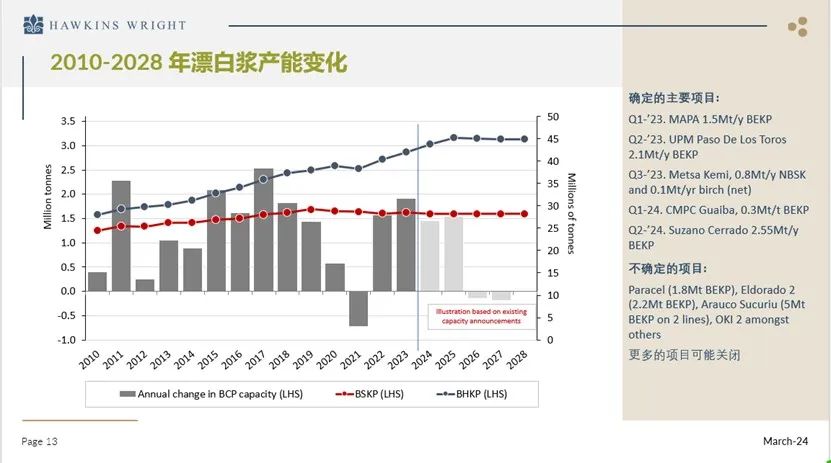
在阔叶浆方面,新产能的缺乏也可能会收紧长期的供需平衡,因为我们看到溶解浆、未漂白浆、绒毛浆等其他浆种的任何增长都会产生影响。这将导致可转换浆厂从纸张领域攫取更多的产量。我们确实看到去年下半年出现了一些动荡,包括新产能的上线以及浆纸价格的倒挂问题。但从长远来看,供需平衡肯定会大幅收紧和动荡加剧。
我还想谈谈通货膨胀问题,但现在时间不够了。这个主题确实值得用一个小时来探讨,因为我们看到全球各地的纤维成本都在不断上涨。虽然去年纤维成本有所下降,但仍远高于前几个下降周期。在北欧等地区,纤维价格创下历史新高,这点就不赘述了。我们认为,随着供需平衡的收紧,未来发展将会更加通胀化。总之,时间有限,我就不展开说了。
我认为全球经济将再次迎来充满挑战的一年。经济学家对经济衰退的可能性或许过于悲观,我们中的一些人正与经济衰退擦肩而过,或正在经历轻微的经济衰退,但美国等其他经济体似乎仍在衰退,各种世界末日般的预测也层出不穷。因此,无论如何我都不敢说我们已经脱离困境了。当然,还有许多地缘政治风险需要关注。
需要记住的是,由于我提到的那些收缩因素,2023年全球纸板需求在很大程度上是周期性的,但仍低于2009年金融危机时的水平。然而,商品浆的发运量需求却比2009年增加了31%,达到6000万吨。这确实表明了我们行业正在发生的结构性变化、周期的力量以及市场纸浆在平衡市场方面发挥的重要作用。中国造纸业的一体化确实构成了威胁,这显然取决于纤维供应的状况。我们认为,原材料成本上涨比单纯增加产能更具主导性。经验告诉我们,产能并不总是能战胜残酷的生产现实。
(以上内容根据现场速记翻译,未经本人审核)