
【资料分享】Tom Wright:全球商品浆变化的动因和未来增长的挑战
感谢您再次邀请我一年后重返这个精彩的活动。我感到非常荣幸,也非常高兴能够继续我们长期的合作,并期待着明年3月再次回到上海与大家见面。
▲Tom Wright 英国Hawkins Wright咨询公司总经理
由于时间有限,我不逐一讲解每张幻灯片,但我很乐意在会后分享PPT。您可以在有空的时候慢慢查看。
这张图表展示了针叶浆(以红色线表示)和阔叶浆(以蓝色线表示)的价格走势,同时还包括了绒毛浆、未漂白浆和BCTMP等其他纸浆品种的价格趋势,这些以虚线表示。从图表中可以看出,自今年7月以来,市场价格有所回调。
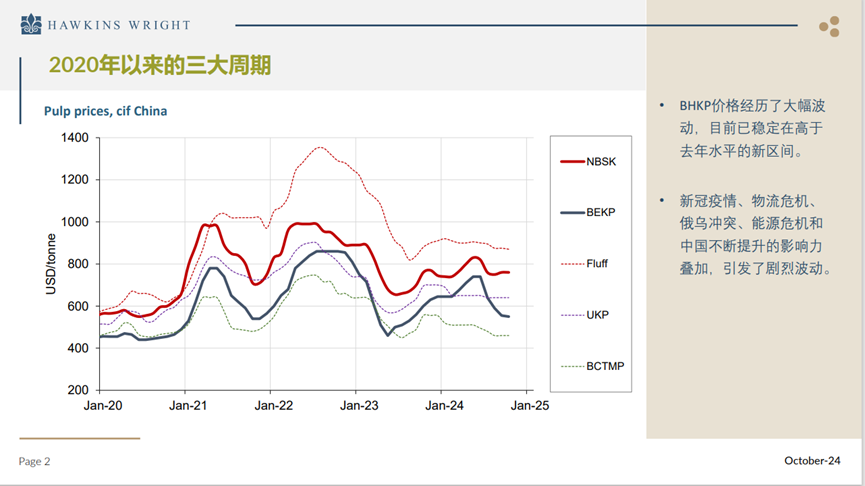
阔叶浆的价格从740美元显著下降至大约550美元,但目前已经稳定在一个略高于去年同期的水平。在这张图表中有几个要点需要注意。最主要的是市场波动性在增加。在过去四年里,我们经历了三个主要的价格周期,显然,新冠疫情、物流危机以及随后的欧洲能源危机是导致这种波动的主要原因。
我们观察到中国在全球纸浆市场中的作用越来越重要,中国的购买模式对市场产生了显著影响,并增加了市场的周期性波动。
在过去12个月中,我们讨论的主要议题包括今年上半年由于地缘政治、罢工以及其他自然现象导致的大量供应中断。欧盟森林法规(EUDR)也是一个重要议题,我稍后简要提及。
针叶浆市场和阔叶浆市场的趋势出现了明显的分歧。中国的宏观经济,特别是通缩力量,对市场产生了重大影响,同时世界其他许多地区也面临着严重的纤维短缺问题。至于EUDR,我不会过多赘述,因为该法规旨在保护全球森林免遭面积减少和退化,其初衷是高尚而美好的。
该法规的实施似乎存在一些问题,因此遭到了企业、协会乃至包括中国、美国等在内的各国政府的强烈反对。因此,该政策被推迟了12个月,以便企业和政策制定者能够修改政策,使其更加可行。
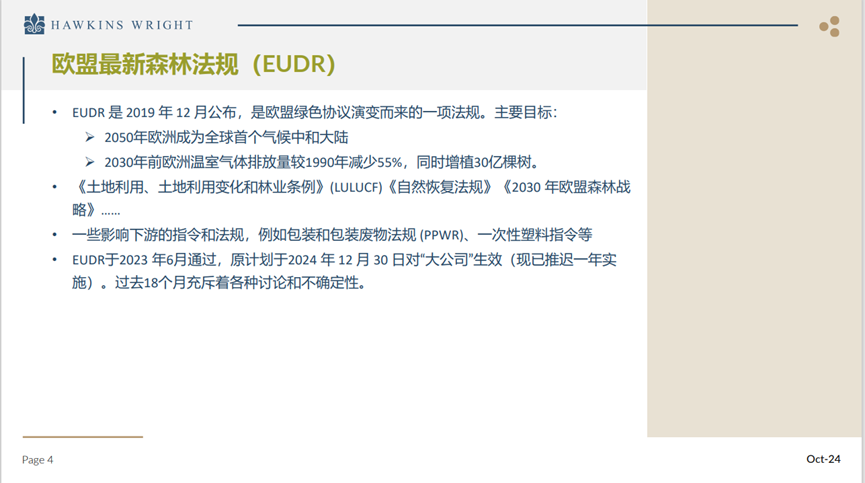
我想说,环境法规的推迟或延后并非首次出现。在今年欧洲大陆举行的众多选举中,我们观察到政治趋势正逐渐向右翼倾斜,甚至可以说是相当剧烈地向右翼转变。这种政治变化对气候政策产生了一定影响。因此,我认为该政策有可能在一年后全面实施,但显然,它仍然可能面临进一步的修改和调整。
尽管在过去12个月中,对实际纸浆贸易的影响很小,但企业投入了大量资金以遵守新的法规,主要涉及从森林到最终用户整个过程的可追溯性。这带来了巨大的成本和大量的人力资源投入。最终,这一切都加剧了通货膨胀。由于这是众多针对森林和土地利用的政策之一,它将限制行业可用的纤维供应。
尽管过去12个月对纸浆的实际贸易影响甚微,但企业为遵守新规定投入了巨额资金,这些规定主要与从森林到最终用户的整个供应链的可追溯性有关。这不仅涉及到巨大的成本和人力资源投入,而且实际上增加了合规成本。这些成本最终会转化为通货膨胀的压力,因为它限制了进入行业的纤维供应,这是由于除了其他正在实施的森林和土地使用政策外,合规成本的增加也是原因之一。
此外,我们还面临许多其他非监管问题,如欧洲损失了俄罗斯的木材供应、气候变化导致的虫害和森林火灾,以及对生物质能源的需求增加。这些因素都对纸浆木资源造成了巨大的竞争压力,推高了欧洲的原材料价格。而加拿大西部的形势甚至更加严峻。
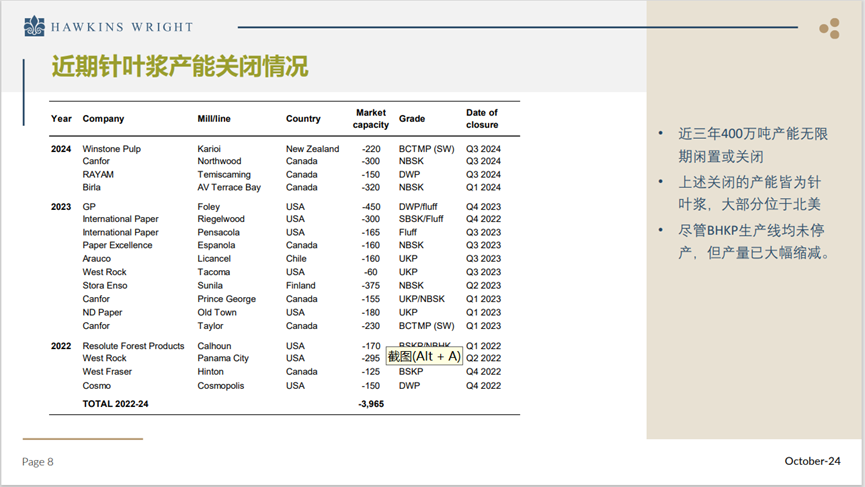
由于自然现象如松甲虫的大量繁殖导致大量森林死亡,以及多年来低迷的木材市场导致纸浆厂缺乏剩余的木片供应,再加上众多的监管措施,加拿大西部和欧洲可能是受纤维短缺影响最严重的地区,这对针叶浆生产造成了重大影响。在这张表格中,我列出了过去两年半中关闭的400万吨纸浆产能。这些工厂全部使用长纤维针叶木作为原料,它们生产不同类型的纸浆,但都依赖长纤维。与此同时,没有一条阔叶木短纤维生产线实际上关闭,尽管存在减产,但没有阔叶木生产线的关闭。这些关闭主要发生在加拿大和美国,这不仅仅是因为纤维问题,还因为资产老化,不再值得重新投资,因此它们逐渐变得过时。
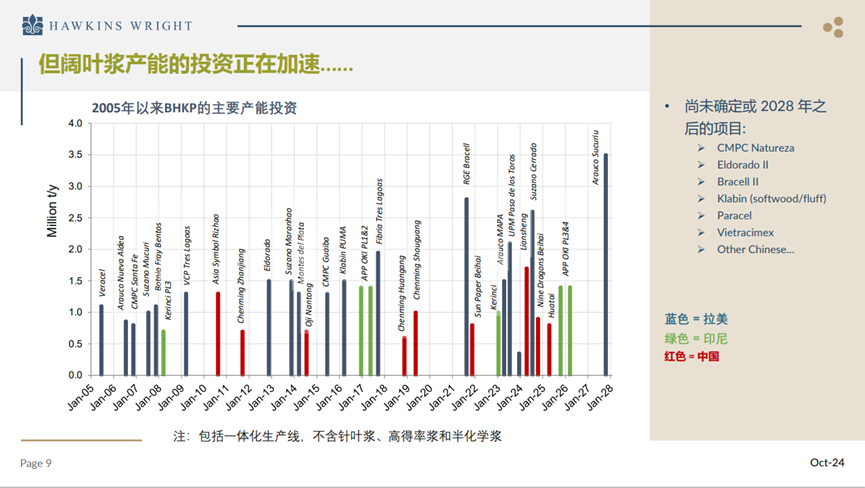
这张图表展示了阔叶浆行业的最新动态,从中我们可以看到对阔叶浆产能的投资正在加速,项目规模日益扩大。从图表中可以明显看出,与之前拉丁美洲(蓝色线)的投资主导地位相比,近年来投资趋势发生了变化,越来越多的资金流向了亚洲,特别是印度尼西亚(绿色条)和中国(红色条)。
这种趋势导致了针叶浆和阔叶浆行业之间巨大的差异化发展。结果,针叶浆和阔叶浆之间的价格差距随着时间的推移越来越大,虽然仍然具有周期性,但长期趋势是不断扩大。这正在推动纸张制造配方发生巨大变化,引发了许多替代和创新。现在,人们使用更高比例的短纤维,与过去相比有了显著的差异。
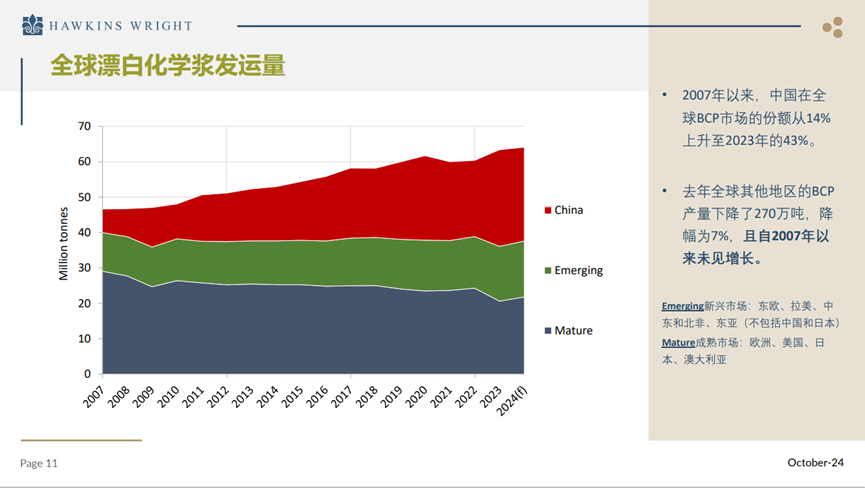
关于纸浆市场的简要说明。这是一个6500万吨的化学浆市场。正如我之前向您展示的,我认为在过去20年中,中国可能是唯一一个真正实现纸浆需求增长的市场。其他市场则相对成熟且增长平稳。然而,当我们审视自2019年以来中国纸浆的进口情况,即过去五年的数据时,尽管这是一个充满波动的时期,但它仍然是一个为期五年的周期。
我们观察到中国纸浆进口出现了显著的放缓,实际上,在针叶化学浆(红线)、BCTMP或高得率浆(黄线)和未漂白化学浆(绿线)这三大主要品种中,过去五年的进口需求都呈现出适度下降。这不仅仅是一个周期性的现象,而是更为深层次的变化。即使在阔叶浆方面,我对2024年的预测是,未来五年的增长可能仅为300万吨左右,这是一个相当重要的数字。这一现象的原因有两个:首先,中国的纸张和纸板需求正在放缓。正如前一位发言者提到的,与人口等因素相关的一些不利因素,以及消费者信心的影响。其次,国内纸浆生产的加速,正在抵消一部分纸浆进口需求。
所以,真正重要的是,当你考虑到大约300万到350万吨的纸浆进口增长时,我在这里向你展示的是纸和纸板的出口情况。蓝色、橙色和红色的条形图代表的是未加工的卷纸和纸板,而巨大的绿色条形图代表的是加工产品,包括加工过的纸巾、纸盒、纸箱、笔记本和文具等。这些产品并非最终消费品,但它们是部分加工的。
所有这些出口都消耗了大量的原生木浆纤维。我估计,从2019年的1000万吨到今年的近1600万吨,增长了600万吨,可能消耗了至少400万吨木浆。而正如您所记得的,我刚刚向您展示了同期纸浆进口仅增长了350万吨。
这表明中国国内纸浆消费的增长完全来自于国内资源,同时也解释了我之前提到的全球其他地区纸浆需求为何如此低迷。这是因为我们正面临来自中国造纸企业的巨大竞争压力,这导致了产能的大量合理化以及纤维需求和商品浆需求的减少。
这里有几点需要注意。这是巴西纸浆产量(以蓝色线表示)和中国纸浆产量(以深红色线表示)。我们还不知道2024年的具体数据,但我做了一些预测。我认为今年中国纸浆产量有可能超过巴西,对此我并不感到惊讶。
我们还不知道具体情况,但我不会感到意外。但我认为,区分真正高质量的纸浆非常重要,比如化学纸浆、阔叶浆或者是使用桉树原木或杨树原木的碱性过氧化氢机械浆(APMP),并将其与低等级的半化学浆或未漂白的低质量纸浆区分开来,后者通常用于未漂白的包装板。因此,区分这两个市场非常重。过去五年中,有600万吨的增长,这种增长仍然非常显著。
为了向您展示巴西的情况,这是根据书赞桉诺多年的财务业绩提取的成本结构。您可以看到,由于多年来增加了相当多的纸浆产能,这也需要对种植园进行大量投资。这导致了土地成本的上升。他们还对公民文化、研发和劳动力进行了大量投资。这是一个跨越数十年的项目,早在50多年前就在巴西启动了。
这导致了土地成本的上升。他们还对公民文化、研发和劳动力进行了大量投资。这是一个跨越数十年的项目,早在50多年前就在巴西启动了。您可以看到它对巴西的成本结构产生了通胀影响。
我认为这种情况是不寻常的。我的意思是,我们知道目前中国的成本相对稳定,是因为房地产行业的低迷状态。因此,这使得更多的木材能够以相对较低的成本从建筑业流向纸浆厂。但这是一种相当短暂的现象。树木的轮伐周期通常为5到10年,甚至在某些地区更长。
因此,我认为非常重要的是,即使在巴西——世界上桉树生长条件最好的地方——也面临着因土地利用的转变和新种植园的开发而导致的成本显著上升。
许多大型中国工厂都位于沿海地区,因为它们最初是设计用来使用进口木片的。但现在我们看到,他们中的许多工厂可以获得低成本或负担得起的纸浆木纤维。
但我认为,对于中国而言,未来控制纤维资源极为关键,这应成为主要的关注点。这意味着需要投资于从森林阶段就具有竞争力的纤维资源,而不仅仅是因为目前造纸生产已经具有竞争力。简而言之,森林为王。
编译: 郑红梅 审核:张慎金