
2022全球纸业75强:WestRock跃居榜首 兼并重组持续升温(附详细名单)
产业资讯
近日,Paper360杂志推出了2022全球造纸企业75强年度榜单,榜单主要根据企业在制浆、造纸及加工业务领域的净销售额排名(注意:企业中与制浆造纸无关的业务不计入业绩)。与2021年相比,2022年上榜企业仍然以“老面孔”为主,只有五家企业是新上榜企业。
WestRock跃居榜首,净销售额突破200亿美元
2022年,美国包装纸业巨头WestRock取代宝洁公司跃居榜首,净销售额达到212.56亿美元,国际纸业和宝洁公司紧随其后,净销售额均突破200亿美元,前三甲优势明显,与第四名Smurfit Kappa拉开了较大差距(表1)。
榜单前十强企业之中,WestRock、国际纸业、宝洁公司、Smurfit Kappa、芬欧汇川(UPM)、王子制纸、DS Smith、斯道拉恩索八家企业延续了上年的十强地位,而瑞典Essity和巴西Suzano 为2022年新入榜企业,Essity由第12位上升为第6位,Suzano由第15位上升为第10位,进入十强范围。与此同时,2021年十强企业中的玖龙纸业和Mondi退出了十强榜单。
在75强榜单中有五家新上榜企业,分别为美国Mativ、波兰Arctic Paper、葡萄牙Altri、巴西Cenibra、加拿大Canfor,其中最受人关注的便是美国的Mativ公司,它是由原本的SWM 和Neenah两家公司合并而成,此次是Mativ首次亮相全球纸业75强榜单,净销售额为21.67亿美元,进入榜单第46位。
兼并重组加速行业洗牌,集中度进一步提高
榜单中值得注意的变化包括一些“常客”的缺席,而它们的缺席主要是企业间的并购造成的。例如,Verso公司被Billerud公司兼并,正式退出榜单;Resolute Forest Products的财务业绩只更新到2022年第三季度,之后便被私人控股的卓越纸业公司(Paper Excellence)收购,财务业绩不再更新;墨西哥造纸商Bio Pappel在其母公司完成100%股份回购后,已从BMV退市,该公司不再公布其财务数据,不过,在其收购美国Midwest Paper Group后,该公司估计其销售额约为30亿美元。
此外,今年最受人瞩目的行业并购案便是Smurfit Kappa和WestRock的合并计划。2023年9月,Smurfit Kappa和WestRock宣布合并计划,两家公司致力于打造一个新的包装巨头,合并后的企业将命名为Smurfit WestRock,总部将设在爱尔兰都柏林。而目前,WestRock已位居75强榜单首位,Smurfit Kappa 排名第四,两家公司的总销售额超过300亿美元。可以预计到,两家公司合并之后,将比目前排名第二的国际纸业高出约100亿美元,如果一切按计划进行,预计明年的榜单将出现一个新的纸业巨头。
这种企业的合并也凸显了行业集中度的逐渐提高,而随之而来的便是,有资格入选全球纸业75强的上市公司数量在不断减少,全球榜单已经由最开始的150强,变成100强,再减少至目前的75强,如果兼并重组继续加速,那么未来行业的集中度还将进一步提高。
“200万集团”共28家,玖龙蝉联产量榜首位
在榜单中,如表2所示,2022年,全球共有28家造纸企业的纸和纸板产量超过了200万t,比2021年减少了四家。其中,玖龙纸业连续第二年位居产量榜首位,纸和纸板产量为1598.0万t,不过相比2021年(1760.0万t)下降了9.2%。
此外,产量前十强中还包括国际纸业、WestRock、王子制纸、Smurfit Kappa、斯道拉恩索、山鹰、芬欧汇川、理文和SCG。
除了玖龙纸业之外,我国的山鹰、太阳纸业、晨鸣、中国纸业,中国香港的理文造纸,中国台湾的荣成纸业、永丰余也进入了产量“200万集团”,共有8家中国企业的纸和纸板产量超过了200万t,比2021年减少了一家。
13家中国企业上榜,受多重因素影响排名普遍下滑
与2021年相同,2022年全球纸业75强榜单中仍然有13家中国企业上榜(表3)。其中,玖龙纸业仍居中国企业首位,山鹰、晨鸣、理文、中国纸业紧随其后,共有5家中国纸企跻身全球纸业前30强。
从上榜的13家中国纸企的排名来看,只有三家企业排名上升但上升幅度较小,而大部分中国纸企排名均下降。从净销售额来看,恒安增速最快,净销售额同比增长34.4%,是唯一增速超过30%的中国纸企,中国纸业、维达、阳光纸业也实现了净销售额的增长;而太阳纸业下降幅度最大,净销售额下降30.0%,其次荣成纸业下降19.3%,山鹰、晨鸣、理文、永丰余、华泰、正隆的下降幅度均在10%左右,玖龙净销售额下降了6.0%。由此可见,2022年是2008年金融危机以来,我国造纸行业经历的最困难的一年,面对国际复杂形势,叠加极端天气、新冠疫情反复等超预期影响,我国经济发展经历需求收缩、供给冲击、预期转弱等多重压力,造纸行业也受到冲击,全行业营业收入仅增长0.44%,利润总额下降了29.79%。此外,中国上榜企业净销售额的普遍下滑也受到美元加息等外部因素所导致的汇率下滑的影响,因此在财务数据统计时较为不利。
此外,这种后疫情时期全球汇率的波动问题也影响了欧洲纸企,这可能仍然反映了大流行病以及预期的全球经济衰退所产生的连锁反应。例如,LEIPA Georg Leinfelder公司2021年和2022年的净销售额均为10亿欧元,销售额并未发生变化,但是由于欧元对美元汇率的变化,造成以美元结算的销售额却增长了5%以上。因此,疫情后全球汇率的大幅波动也在一定程度上影响了榜单内各企业财务数据统计的准确性。
欧洲、亚洲和北美洲上榜企业均突破20家
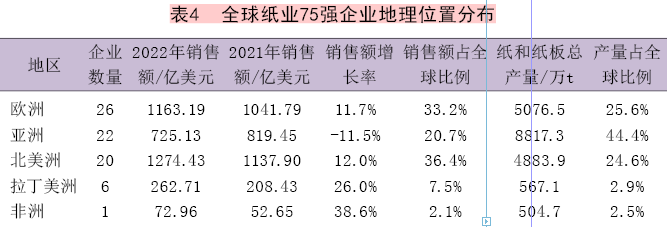
从全球来看,如表4所示,进入75强榜单的企业仍然集中于欧洲、亚洲和北美洲。其中,欧洲企业上榜数量最多,达到26家,上榜的欧洲纸企总销售额同比增长了11.7%,占全球的33.2%;北美洲上榜企业为20家,总销售额同比增长了12.0%,占全球的36.4%;亚洲上榜企业22家,总销售额占全球的20.7%,下降了11.5%,是唯一出现销售额负增长的大洲;得益于浆线的快速增长及资源优势,拉丁美洲上榜企业虽然只有6家,但却实现了较快增速,销售额增长了26.0%;非洲上榜企业仅有来自南非的Sappi。
表1 2022全球纸业75强榜单
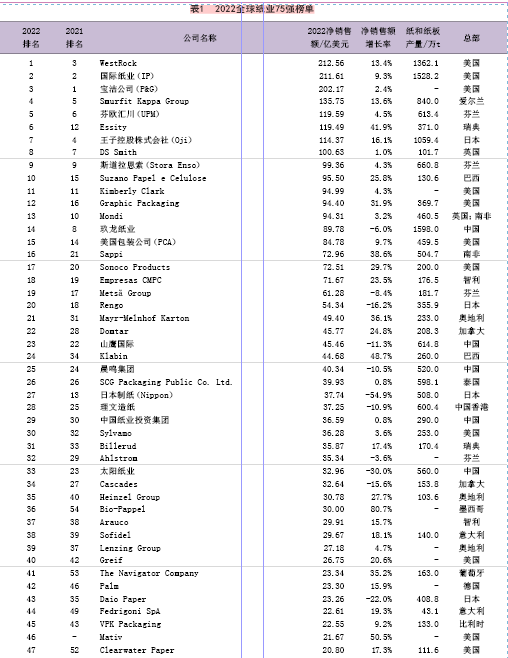
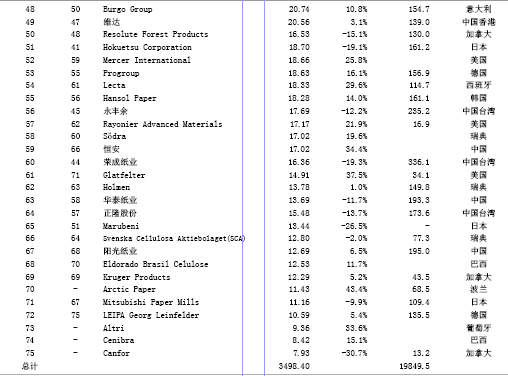
注:(1)排名仅依据企业在制浆造纸及相关业务的表现情况,净销售额数据也是按照对应企业的制浆、造纸、加工及销售有关的业务统计而成,与制浆造纸不相关的业绩则不计算在内。(2)榜单中上榜的企业都是披露财务业绩的上市公司,私营企业如Georgia-Pacific、APP、Kruger、Irving、Sustana 和 APRIL等并未上市,也未披露财务业绩,因此不包含在本榜单中。
表2 纸和纸板产量超过200万t的企业
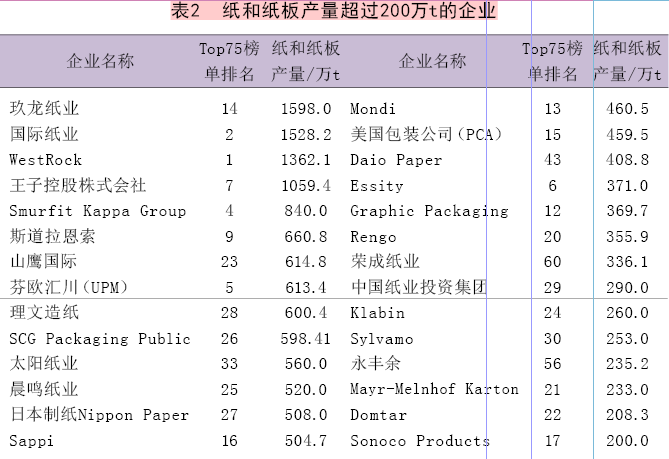
表3 上榜的中国企业名单
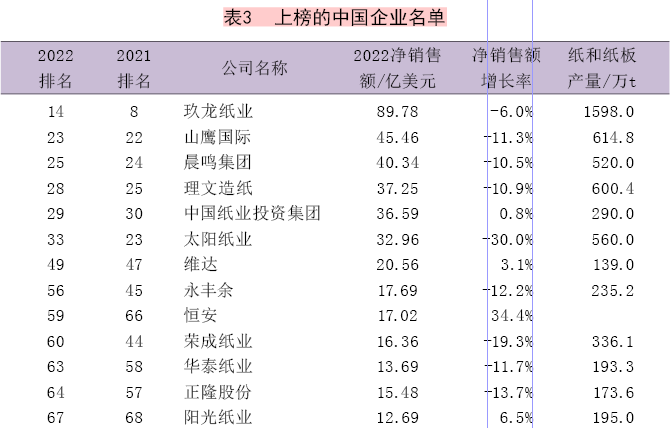
注:包括中国大陆及港澳台企业在内。
表4 全球纸业75强企业地理位置分布
 相关资讯