
2025中国造纸企业20强巡礼年度榜单出炉
由中华纸业杂志社出品的一年一度的“中国造纸企业20强巡礼”专题报道,如约而至。2024年是实现“十四五”规划目标的关键之年。行业面临国内外环境复杂多变,全球市场需求趋弱,部分产品结构性、阶段性产能过剩凸显,市场竞争加剧,成本上升等问题,亏损面仍然较大。伴随我国经济运行总体平稳,造纸行业生产运行也整体向好,生产总量有所增加,主营业务收入和利润总额有所增长,但尚未恢复至疫情前水平。
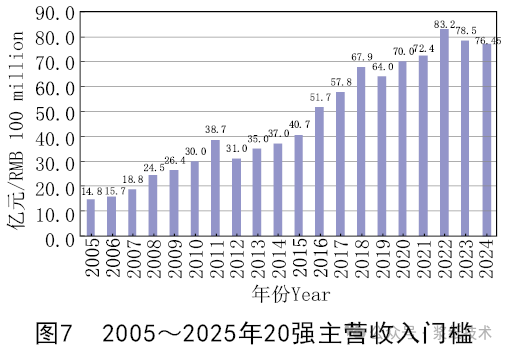
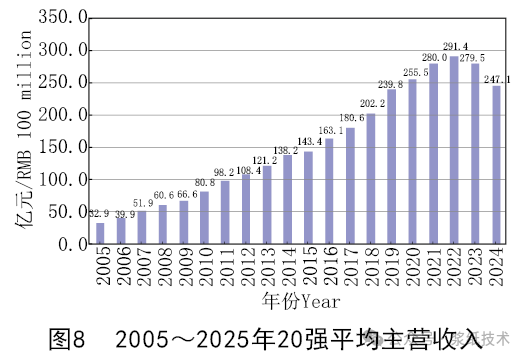
作为中国造纸行业发展的排头兵,“2025中国造纸企业20强”榜单中20强企业的平均规模相比上一年有所缩水,平均收入为247.09亿元,在2024年榜单平均收入279.46亿元的基础上继续下滑,平均规模已经回落到低于2022年的20强榜单的水平。从不久前公布的上市公司2025年上半年年报显示,企业运营依然面临较大的挑战。“2025中国造纸企业20强”的门槛在2024年收缩的基础之上再次萎缩,位居榜首的华泰纸业,其营业收入虽然同比有所增加,但相比上一年榜首晨鸣纸业(929亿元)仍然有距离;排名在第20位的联盛纸业主营业务为76.45亿元,规模几乎萎缩到了2022年的榜单门槛水平。2025年“百亿元俱乐部”的数量相比上一年减少了一家。
中华纸业杂志社2006年开始推出以收入排名的“中国造纸企业20强巡礼”活动,目前该活动已经成为中华纸业杂志社每年定期开展的公益宣传活动。本专题中的数据和资料,是通过对相关企业的调查了解,结合行业报告、企业公告、媒体报道等各种公开信息组织编辑而成,也得到了相关企业的宣传部门或企业报刊编辑部的大力支持。当然,其中不排除有遗漏或不准确的地方。希望更多的读者朋友能持续关注支持这项活动,提出宝贵的意见和建议,从而让这项每年固定的活动不断与时俱进、推陈出新。
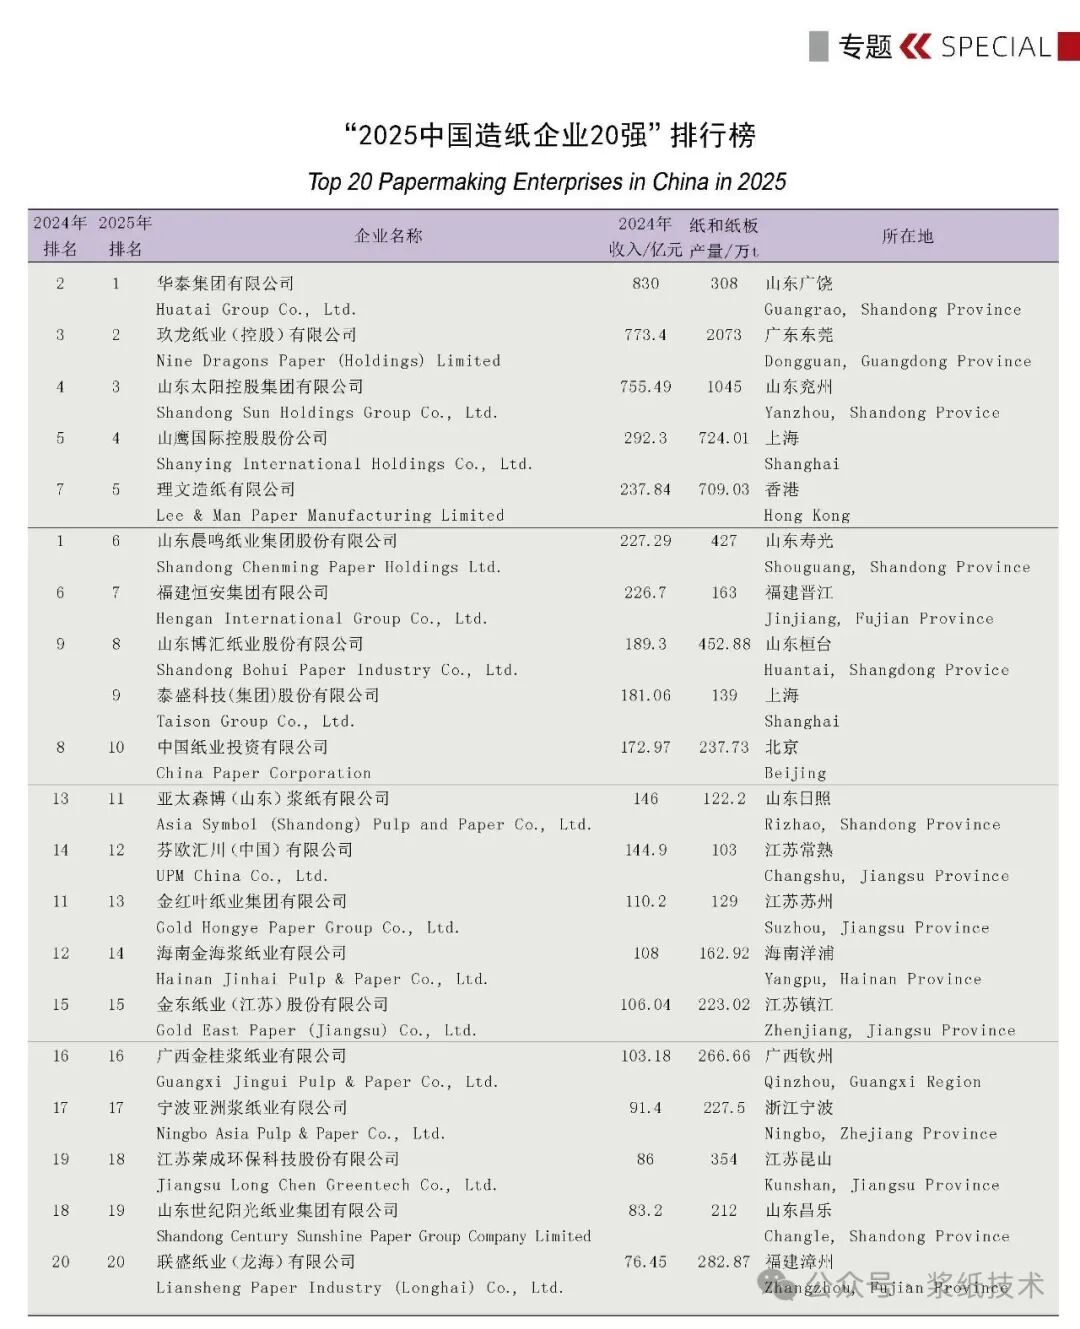
注:(1)按已收集到数据排列,主要数据来源和参考资料包括:①企业自行申报;②上市公司年报;③《中国造纸工业2024年度报告》(中国造纸协会)、“2024中国民营企业500强”和“2024民营制造企业500强”榜单等,部分企业未提供或核实其数据;(2)理文的营收由港元折合成人民币得出;(3)芬欧汇川(中国)有限公司和江苏荣成环保科技股份有限公司的收入数据,由编辑从集团年报中相关数据得出。
今年“中国造纸企业20强”的2024年收入总额达到了4941.72亿元,与规模以上造纸生产企业主营收入总额相比占59.57%,同比前几年的数据,20强企业的收入总额出现近10年来最大的降幅。2024年,20强企业纸和纸板总产量为8361.82万t,同比2023年的8053.82万t有所提高,占全国总产量的比例为61.37%,同比2023年的62.11%有所微降,但刨除晨鸣纸业带来的产量影响,其他19家企业的纸及纸板总产量规模同比有所提高。
1 榜单情况:现近10年最大变动
自中华纸业杂志社从2006年开始推出以收入排名的“中国造纸企业20强巡礼”活动之后,特别是近10年20强榜单的企业阵容相对稳定,只在2019年,因山东泉林集团出现了一些生产经营问题而退出,由芬欧汇川(中国)有限公司上榜,自此后的几年里,榜单又趋于稳定,但从2025年的“中国造纸企业20强”的榜单入围企业看,与2024年的入围企业相比变动较大。
作为一直稳居榜首的晨鸣纸业,2022年以主营收入1026亿元首次突破了营收千亿大关,但2023年由于行业运营环境的挑战和企业营收结构,导致2023年晨鸣出现发展历史上的首次亏损,营业收入也出现了首次下滑,没有站稳千亿大关,下降到929亿元,但仍在2024年榜单中以营收超过第2名156亿元,稳居第1名。但从最新出炉的2025年“中国造纸企业20强”的榜单来看,晨鸣纸业因2024年11月暴雷以来,陷入了长达几个月的“瘫痪”运营模式,导致2024年晨鸣纸业的营业收入深受影响,只实现了不到上一年的三分之一,同时也影响了晨鸣纸业在最新20强榜单中的表现,仅以营业收入227.29亿元收获了榜单第六名。而晨鸣纸业的这次突发“瘫痪”,也必将影响其2025年的营业收入,将继续给其2026年的榜单表现减分。
从2025年的20强企业排名情况看,稳居多年榜单“前四强”的晨鸣纸业、华泰纸业、玖龙纸业、太阳纸业,因晨鸣纸业的退出而被打破,华泰纸业以年营业收入830亿元跃居榜单第一位。2024年以来,华泰纸业表现突出,通过11号机升级改造项目成功投产、造纸产业大脑暨产业大模型启动建设等项目的加持推动,不仅实现了2024年营业收入同比7.2%的增长,更是在智能制造、绿色制造等新业态新模式,推动高端化、智能化、绿色化水平不断提升,拉长延伸产业链条,加快企业高质量发展等方面取得了卓越成绩。
新“四强”中排名第2位和第3位的玖龙纸业和太阳纸业也同样表现不俗,2024年两家分别以营业收入和纸及纸板产量双双增加的业绩收官,在国际国内市场挑战重重的背景下,玖龙北海基地实现一条文化纸机线、一条白卡纸机线和五条制浆浆线顺利投产的好成绩,太阳纸业更是顺利推动了广西基地南宁园区生活用纸一期项目四条生活用纸纸机线的陆续投产。他们的优异表现,也为2025年榜单的“前四强”增加了一道靓丽的风景,同时也展现了大企业低于市场波动的能力。
2024年8月16日,排名2024年20强榜单第10位的维达国际有限公司(以下简称“维达国际”)发布公告,宣布私有化交易完成,并宣布于8月16日9时起正式从香港联交所退市,这也是2024年亚太地区最大金额得快消行业得并购案例,同时也标志着维达国际不再对外宣布年度报表,这也是维达国际未出现在2025年20强榜单的原因。
除了2025年“前四强”榜单的变化外,后面的企业排名中也存在个别企业排名上升快的现象,其实每一届的20强榜单中企业排名都会存在起起伏伏,但透过榜单,我们看到的是每家企业都在自己擅长的领域里实现着持续成长。如博汇纸业,近几年通过持续推进新旧动能转换,培育发展新质生产力,以新技术推动数字化转型和绿色转型,不断积聚绿色低碳高质量发展的内生动力,激发供给侧的创新创造活力,并转化为产品的国际市场竞争力,表现出了强劲的市场竞争力和良好的发展势头。
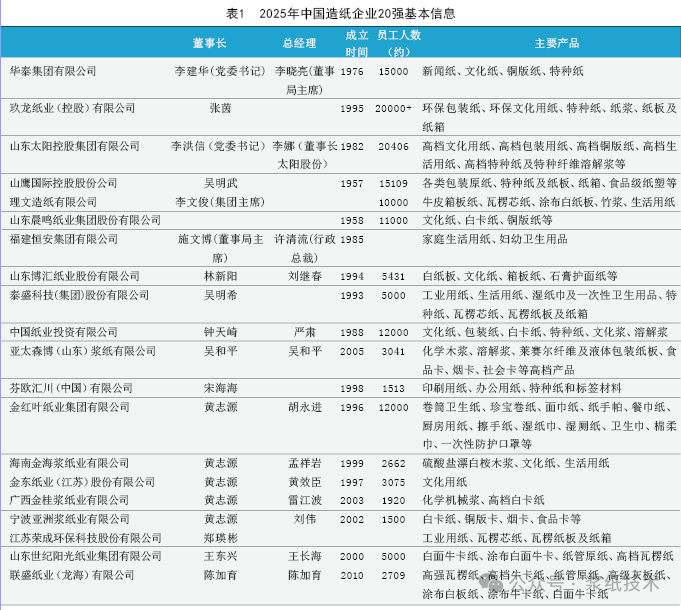
与2024年榜单相比,过去一年来20强企业核心高管层的董事长和总经理职位上的变化情况,如表1。
2 分布情况:全国统一大市场建设积极推进
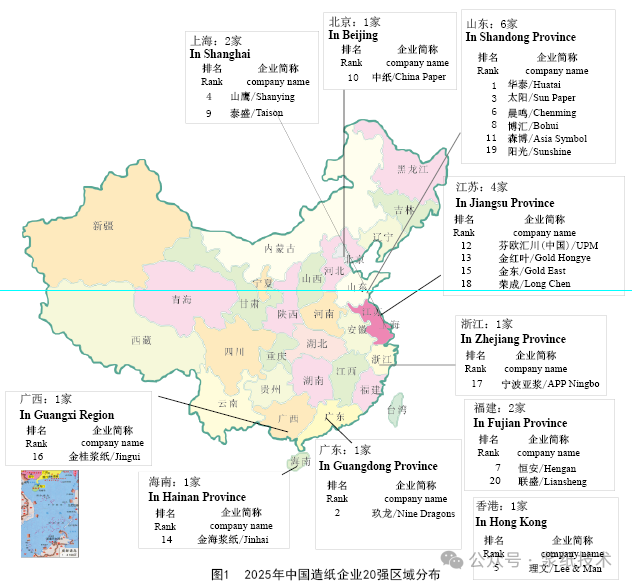
图1显示的是20强企业总部或主要生产基地本部的所在地,除了山鹰国际、泰盛、中国纸业三家公司的总部分别分布在上海和北京外(主要的生产基地分布在湖南、四川、广东、山东等地区),其他企业的总部和生产基地基本上都是分布于经济发达的华东和华南的沿海地区,区位优势特点比较明显。山东、广东、江苏依然是上榜企业较多的地区,山东依然保持着20强分布最多的省份,有6家企业,且在“前四强”中占据2家,但近两年山东重要纸企的大型项目均纷纷选择其他省份落户;江苏、福建分别各有4家和2家企业入围。
同时,20强企业大多实行了集团化管理和跨地域性投资布局,各自的生产基地布局互有交叉。如晨鸣、华泰在广东都有生产基地,恒安、中国纸业在山东有生产基地,博汇、玖龙、理文等在江苏有生产基地等,地域性特征越来越模糊。大企业集团各自的生产基地除了集中分布在经济发达、人口密集、交通便利的珠三角、长三角和环渤海经济带外,中部(湖南、湖北、安徽、江西)和西南(四川、重庆、贵州、广西)等地亦有生产基地或项目投资建设。特别是广西,近两年因其原料资源丰富和优越的地理位置,成为各大造纸企业争相入驻的市场,其中理文、玖龙、太阳、金桂等企业已经有产能落户。
3 行业集中度:20强规模有所萎缩,但集中度提高明显
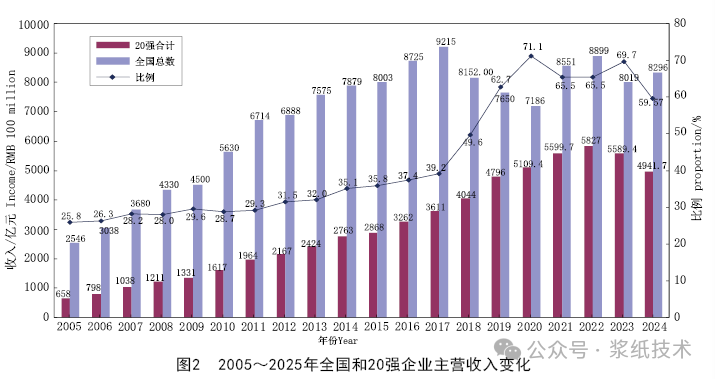
据中国造纸协会调查资料,2024年全国纸及纸板生产企业约2600家,主营业务收入8296亿元;同比2023年的8019亿元略有增加。而今年“中国造纸企业20强”的2024年收入总额为4941.72亿元,同比2023年的5589.38亿元有所下降,与规模以上造纸生产企业主营收入总额相比占59.57%,所占比例同比有明显下降(2023年占比为69.7%),明显下降的原因或许跟晨鸣纸业突然“瘫痪”有脱不开的关系,毕竟晨鸣纸业2024年的营业收入(227.29亿元)相比于2023年的929亿元腰斩了超过三分之二;20强企业2024年纸和纸板总产量为8361.82万t,同比2023年的8053.82万t有所提高,占全国总产量的比例为61.37%,同比2023年的62.11%有所微降,但刨除晨鸣纸业带来的产量影响,其他19家企业的纸及纸板总产量规模同比有所提高。
与上年榜单相比,今年榜单中收入过百亿的企业为16家,与上年相比减少了一家;过200亿的企业有7家,比上年减少一家,同时榜单中前三强均突破了700亿。16家“百亿+”企业收入总额为4604.67亿元,占20强营收总额的比例为93.2%,占全国总营收的比例约为55.5%;7家“二百亿+”企业收入总额为3343.02亿元,占20强营收总额的比例为67.64%,占全国总营收的比例约为40.3%,同比上年均有不同程度的下降。
20强企业在全行业的集中效益于挑战中向前,从各大企业的年报中均看出,2024年市场发展形势挑战因素明显,使大企业的经营和管理成本明显增长,但即便是在这种严峻的市场挑战面前,20强企业的发展总态势依然稳定保持。如图2~图4。
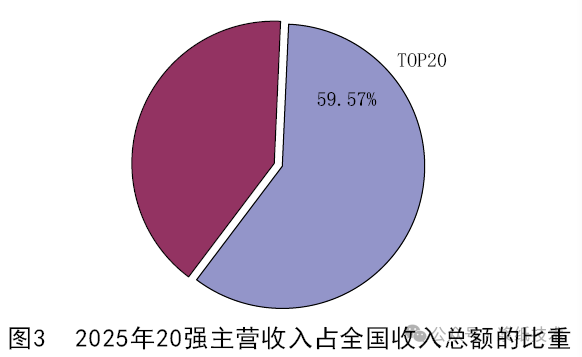
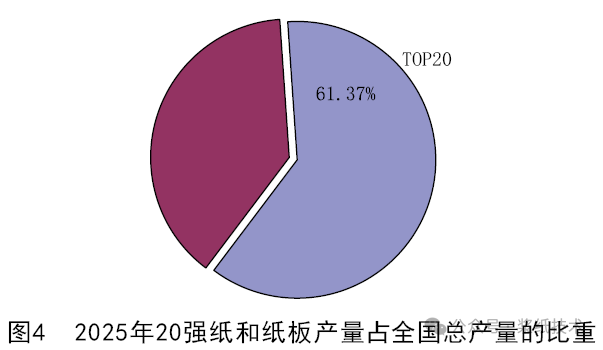
20强榜单中还有一家不得不提的企业,那就是APP(中国),APP(中国)(其旗下有宁波亚洲浆纸、金红叶、金海、金东、金桂、博汇,均为上榜20强企业)一直没有按集团统计数据,即便这样也没有妨碍六家旗下企业全部入选榜单,随着2020年APP对博汇的成功收购,APP(中国)旗下的“五大”豪门也变成了六大“豪门”,而这“六大”豪门的2024年营收总量为708.12亿,纸和纸板总产量约为1461.98万t。
4 增长速度:20强“百亿+”企业数量稳定发展
2024年是实现“十四五”规划目标的关键之年。行业面临国内外环境复杂多变,全球市场需求趋弱,部分产品结构性、阶段性产能过剩凸显,市场竞争加剧,成本上升等问题,亏损面仍然较大。伴随我国经济运行总体平稳,造纸行业生产运行也整体向好,生产总量有所增加,主营业务收入和利润总额有所增长,但尚未恢复至疫情前水平。从20强主营业务收入来看,内部分化依然比较明显,甚至这种分化的势头在加剧,今年20强的前面16强是“百亿+”企业,而正是这部分企业带动了今年的20强规模,也逐渐形成了强者更强的局面。
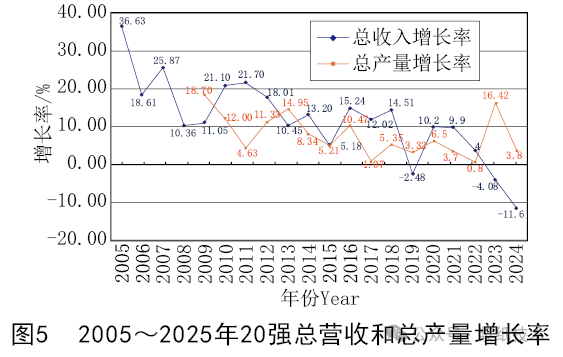
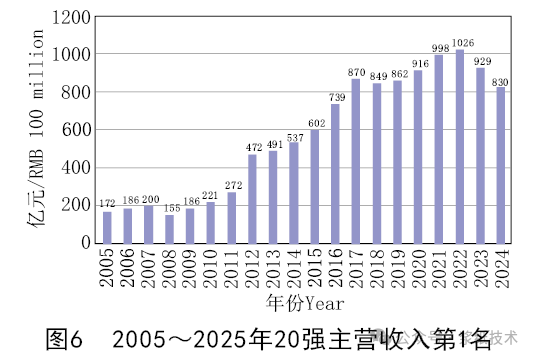
20强企业整体上在2024年保持了较好的发展态势。但值得注意的是,2025年的20强榜单企业中依然出现了较大比例的营收下降,20家企业中有11家企业出现了营业收入的同比下滑。但从近期公布的上市公司2025年上半年年报显示,企业运营依然面临较大的挑战。显然未来,需要造纸企业审慎投资扩产,增强创新能力和抗风险能力,实现新旧动能转换,真正实现可持续的高质量发展。尤其20强企业的技术装备水平、环保水平普遍要高于行业整体水平,代表着行业的先进产能和发展方向,对于行业供给侧结构性改革、调整升级和高质量发展方面发挥核心作用、产生重大的影响。在行业困难较多的关键时刻,更要发挥好中流砥柱的领军作用。
5 20强榜首和门槛营收再次双双萎缩,平均规模亦现缩水
2025年“中国造纸企业20强”的门槛在2024年收缩的基础之上再次萎缩,排名在第20位的联盛纸业主营业务为76.45亿元,规模几乎萎缩到了2022年的榜单门槛水平。2025年“百亿元俱乐部”的数量相比上一年减少了一家;位居榜首的华泰纸业,其营业收入虽然同比有所增加,但相比上一年榜首晨鸣纸业(929亿元)仍然有距离。
2025年20强企业的平均规模相比上一年有所缩水,平均收入为247.09亿元,在2024年平均收入279.46亿元的基础上继续下滑,平均规模已经回落到低于2022年20强榜单的水平。而平均规模的缩水,主要来自2024年整体行业多方面的挑战导致企业大范围的营收回落。预计明年“中国造纸企业20强”的榜单依然会呈现波动。
 相关资讯